
圖(1)個股筆記:4164 承業醫(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
承業生醫投資控股股份有限公司(股票代號:4164)長期盤踞台灣高階醫療設備代理市場龍頭,近年更透過精準的資本配置與垂直整合,成功從單一的設備供應商,蛻變為涵蓋醫療管理、連鎖藥局通路與高科技滅菌加工的綜合型醫療服務平台。
隨著 2026 年第一季財報繳出毛利率、營業利益率與稅後淨利率「三率三升」的優異成績,加上接連拿下國防部與馬偕醫院的質子治療系統大單,承業醫正迎來營運體質的全面升級。本文將深入剖析承業醫的商業模式、技術護城河以及未來的成長動能。
核心業務
承業醫成立於 2009 年,但其集團根基可追溯至 1977 年,擁有近半世紀的醫療產業經驗。公司採用控股營運模式,旗下管理逾 20 家國內外子公司,建構出難以複製的大健康產業生態系。
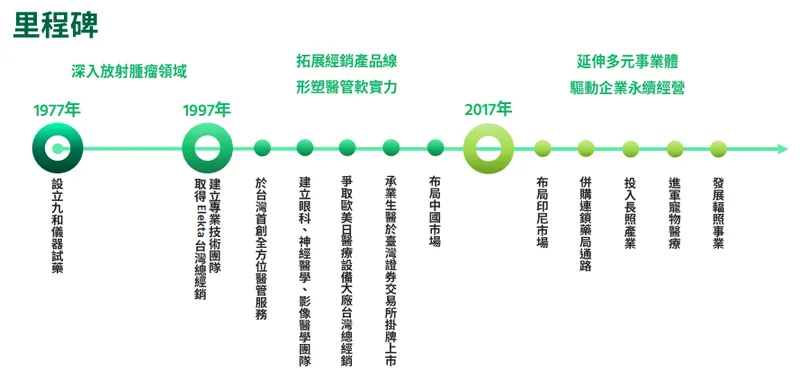
圖(2)公司里程碑(資料來源:承業醫公司網站)
四大業務範疇
承業醫的業務版圖已從傳統的代理貿易,延伸至具備長期穩定現金流的服務模式,主要涵蓋以下四大領域:
- 醫療設備經銷與服務:
代理國際頂尖品牌,如瑞典 Elekta(直線加速器)、比利時 IBA(質子治療系統)及瑞士 Swissray(數位 X 光機)。公司不僅銷售設備,更提供後續的維修保養與技術支援,在台灣放射腫瘤設備市場佔有率超過 50%。
- 醫療管理服務(L&M):
此為公司獲利的核心基石。透過設備租賃與科室委託管理模式,由承業醫出資裝機,醫院提供場地與醫療人力,雙方依據治療次數進行營收分潤。該模式合約期通常長達 10 至 15 年,為公司創造極具韌性的經常性收入。
- 醫藥通路事業:
透過旗下「富康活力藥局」連鎖體系,跨足終端零售市場。提供處方箋調劑、保健食品及長照輔具銷售,直接掌握社區醫療需求。
- 新興技術服務(輻照滅菌):
於苗栗銅鑼科學園區斥資 10 億元 打造高科技滅菌廠,引進高能電子束(E-beam)與光子束(X-ray)技術,為醫療器材、食品及半導體材料提供代工滅菌服務。
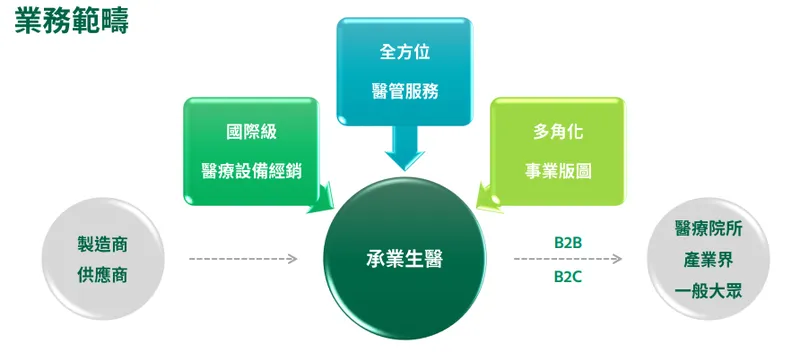
圖(3)業務範圍(資料來源:承業醫公司網站)
關鍵技術與產品系統
承業醫引進的技術多屬於醫療領域的金字塔頂端,具備極強的排他性:
-
質子治療系統(Proton Therapy):獨家代理 IBA 質子治療設備。該技術具備「布拉格尖峰」特性,能精準打擊腫瘤並保護周邊健康組織,是目前全球最先進的放療技術之一。
-
硼中子捕獲治療(BNCT):公司獨家代理的 BNCT 設備,預期將成為全球首家取得歐盟 CE 認證的產品,進一步鞏固其在精準醫療的領先地位。
-
自有資訊系統(iROIS):自行開發整合性放射腫瘤資訊系統,結合 AI 輔助分析,提升醫院治療流程效率與數據準確性。
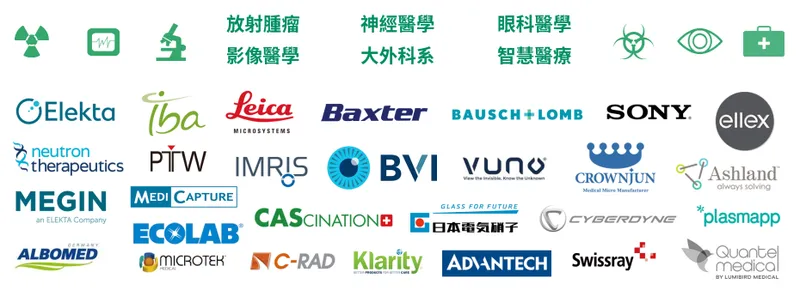
圖(4)醫療設備經銷(資料來源:承業醫公司網站)
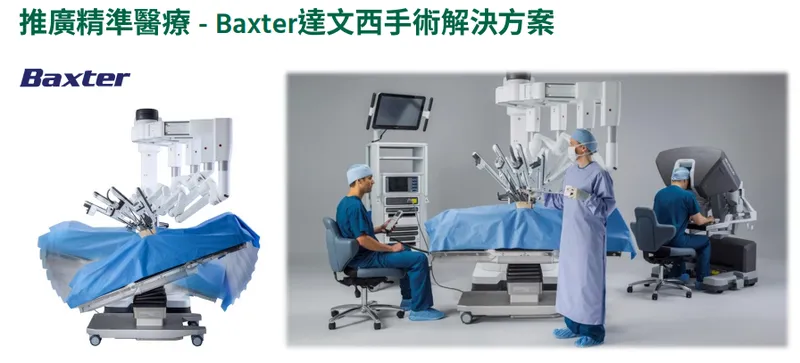
圖(5)Baxter 達文西手術解決方案(資料來源:承業醫公司網站)
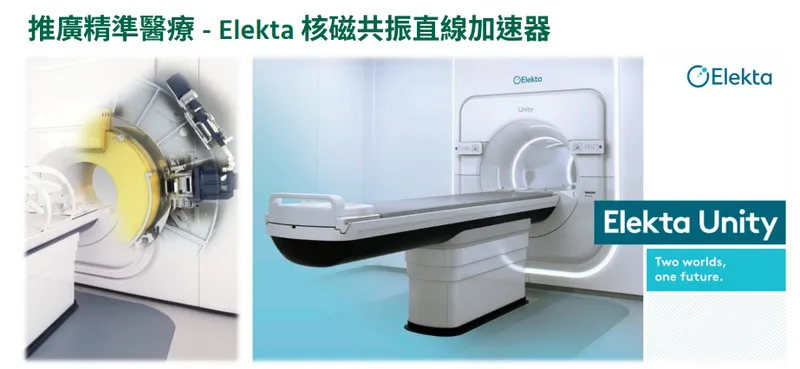
圖(6)Elekta 核磁共振直線加速器(資料來源:承業醫公司網站)
產業價值鏈與營運架構
承業醫透過垂直整合,將業務觸角延伸至產業鏈的各個環節:
營收結構
承業醫的營收結構在近年經歷了顯著的優化。過去高度依賴單一設備銷售標案的狀況已不復見,取而代之的是由醫管服務與新事業體構成的穩健獲利雙引擎。
產品營收組合
根據 2026 年第一季的最新營運數據,公司的營收板塊呈現三足鼎立的健康態勢:
-
新事業體:佔比攀升至 38%,成為集團成長最快的引擎。主要受惠於富康活力藥局的積極展店,以及銅鑼輻照滅菌廠產能逐步開出。
-
醫管服務:佔比約 33%。此區塊毛利率較高,且受惠於放射醫療設備迎來完整年度的漲價效益,提供公司最穩定的現金流。
-
設備銷售:佔比約 29%。雖然佔比下降,但絕對金額仍維持高檔,主要來自直線加速器與數位 X 光機的穩定汰換需求。
區域市場分布
承業醫的營運高度集中於台灣本土市場,並逐步探索海外商機:
台灣市場貢獻超過 90% 的營收,突顯公司在國內醫療通路的深厚根基。同時,為降低單一市場風險,公司亦積極將醫管服務模式輸出至東南亞新興市場。
財務績效與獲利表現
承業醫在 2026 年第一季展現出強勢的營運動能,財報呈現毛利率、營業利益率、稅後淨利率「三率三升」的佳績。
獲利預估方面,法人機構評估目前股價已反映其基本面價值,達到合理區間。預估 2026 年每股盈餘(EPS)為 1.14 元,隨著高階設備陸續裝機與新事業發酵,2027 年 EPS 有望進一步成長至 1.44 元。
重大事件
承業醫近年來積極推動多項資本支出與策略結盟,上述佈局將成為奠定未來五年成長軌跡的關鍵里程碑。
1. 質子治療系統連奪指標性大單
質子治療設備單價極高,是各醫療院所軍備競賽的焦點。承業醫憑藉 IBA 獨家代理權,近期斬獲多項重大合約:
| 專案名稱 | 合作模式 | 預估合約金額 | 預計裝機與認列時程 |
|---|---|---|---|
| 馬偕醫院 | 銷售合約 | 約 14 至 15 億元 | 2026 年 1 月簽約,預計 2028 年後認列 |
| 三軍總醫院 | 銷售合約 | 約 14 億元 | 2025 年簽約,預計 2027 年下半年至 2028 年認列 |
| 彰化基督教醫院 | 採購合約 | 未揭露 | 預計 2026 年裝機,2028 年後認列 |
| 台北醫學大學附設醫院 | 租賃合作 | 依營收分潤計 | 已裝機並穩定貢獻每月 1-2 千萬營收 |
馬偕醫院與三軍總醫院的雙重合約,不僅確立了承業醫在台灣質子治療市場的絕對霸主地位,更確保了 2028 年之後龐大且穩定的維修服務收入。
2. 富康活力藥局啟動 IPO 計畫
著眼於高齡化社會的剛性需求,承業醫加速擴張旗下「富康活力藥局」。2025 年該藥局稅前淨利達 8,600 萬元,呈現逆勢大幅成長。
公司已明確規劃於 2026 年下半年推動富康藥局公開發行並登錄興櫃。目前全台門市約 60 家,主要集中於雙北地區,2026 年目標將拓展至中南部,力拚全台門市規模達到近百家。
3. 楊梅長照園區動土,完善大健康版圖
2025 年 11 月,承業醫於桃園楊梅舉行「杏霖醫院暨長照園區」動土典禮。該計畫與日本櫻十字集團合作,結合日式細緻照護與台灣在地需求,預計於 2029 年 完工。此舉標誌著公司正式跨足長照產業,完成從預防、治療到照護的醫療生態系最後一塊拼圖。
4. 銅鑼輻照滅菌廠產能放量
斥資 10 億元打造的苗栗銅鑼輻照廠,已成功接獲農業及食品業的滅菌訂單,並啟動電子業與航太產業的測試服務。預期在取得相關醫療器材認證後,將迎來產能滿載,公司亦已著手規劃二期擴建計畫,目標產能翻倍。
未來展望
展望未來,承業醫的發展策略清晰,透過「輕重資產並行」的模式,構築極高的競爭壁壘。
短中期營運策略(1-2 年)
-
藥局通路資本化:全力推動富康藥局 IPO,透過資本市場力量加速併購與展店,深化健保通路、長照藥事及寵物保健領域。
-
滅菌事業轉虧為盈:加速銅鑼輻照廠的醫療器材認證進度,擴大代工規模,力拚該事業體實現全年獲利,成為推升毛利率的新動能。
-
設備裝機與驗收:確保既有直線加速器與數位影像設備的裝機進度,維持在傳統醫療設備市場的市佔率優勢。
中長期發展藍圖(3-5 年)
-
質子治療收益收割:隨著馬偕、三總、彰基等質子中心於 2028 年前後陸續完工,公司將迎來設備銷售的鉅額營收認列,隨後轉入長達十年的高毛利維修分潤期。
-
長照事業貢獻:2029 年楊梅長照園區落成後,將結合集團既有的醫療設備與藥局資源,創造具備高度協同效應的醫養合一營收。
-
新世代技術導入:推動 BNCT(硼中子捕獲治療)設備的臨床應用與普及,維持在精準醫療領域的技術領先差距。
競爭優勢與潛在風險評估
承業醫的核心護城河在於其全台規模最大的專業維修團隊以及長期的醫管合約綁定。這種由時間、技術與資金交織而成的壁壘,讓國際大廠(如 Varian)或國內同業難以輕易撼動其既有客戶群。
然而,投資人仍需留意相關風險。質子中心與輻照廠屬於重資本投資,初期龐大的折舊費用將對淨利造成一定壓力。此外,大型醫療標案的裝機時程易受醫院土建進度影響,可能導致營收認列時間遞延。總體而言,承業醫已度過轉型陣痛期,隨著三大業務板塊穩健成長,未來營運具備高度的可預測性與爆發潛力。
參考資料
-
承業生醫投資控股股份有限公司 2024 年至 2026 年法人說明會簡報。本研究主要參考法說會簡報的財務數據、營收結構分析、市場布局及未來擴廠規劃。
-
承業生醫 2025 年及 2026 年第一季財務報告。本文的財務分析、獲利能力(三率三升)及 EPS 數據主要依據此份財報與法人預估。
-
國內各大券商及法人機構投資研究報告(2025.12 – 2026.06)。參考其對質子治療合約金額預估、富康藥局 IPO 進程及 2026-2027 年 EPS 之財務預測。
-
財經媒體專題報導與公開資訊觀測站重大訊息(2025.01 – 2026.06)。彙整關於馬偕醫院合約簽訂、楊梅長照園區動土、富康藥局獲利表現及輻照廠營運進展之即時資訊。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。