
圖(1)個股筆記:8089 康全電訊(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
在全球推動數位轉型與寬頻基礎建設的浪潮下,網通設備產業正迎來結構性的成長契機。康全電訊(8089)作為國內資深的網通設備研發製造商,憑藉在寬頻接取設備與家庭網路設備的深厚技術底蘊,成功切入歐美與印度等具備龐大人口紅利與政策補貼的市場。公司近年透過靈活的客製化能力與「非中製造」的地緣優勢,不僅擺脫營運低谷,更在 2024 年繳出亮眼的獲利成績單。本文將深入剖析康全電訊的營運模式、競爭優勢及未來成長動能。
公司概要與發展歷程
企業基本資料
康全電訊股份有限公司(Comtrend Corporation)成立於 1990 年,總部位於台灣新北市,為訊舟科技(Edimax Technology,股票代號:3047)的轉投資子公司。公司專注於提供高效能通訊設備,核心業務聚焦於寬頻通訊設備的研發、製造與銷售。截至 2022 年,公司實收資本額為新台幣 5.82 億 元。不同於多數台灣網通廠以代工(OEM/ODM)為主,康全電訊堅持以自有品牌「Comtrend」行銷全球,並透過美國、西班牙及捷克等海外子公司就近服務電信營運商客戶。
發展與轉型軌跡
康全電訊的發展史堪稱台灣通訊產業演進的縮影,其關鍵發展階段包含:
-
草創與起步期(1990-2000 年):初期以數據機技術起家,隨後投入 ADSL 等寬頻設備開發,奠定通訊研發基礎。
-
集團整合期(2001-2015 年):2002 年獲得訊舟科技投資並納入集團,強化供應鏈管理與全球銷售網絡,技術重心轉向 VDSL 與早期光纖技術。
-
資本市場佈局(2016-2020 年):2020 年正式掛牌上櫃。此階段在 G.hn(電力線通訊)技術取得重大突破,確立在利基市場的領先地位。
-
光纖升級期(2021 年至今):迎合全球電信商 10G PON 升級需求,投入 XGS-PON 產品研發,並整合 AI 與 IoT 技術,拓展雲端管理平台。
核心業務與產品系統
康全電訊的產品線主要圍繞「最後一哩路(Last Mile)」的寬頻接取與室內網路覆蓋,涵蓋三大核心系統與雲端管理平台:
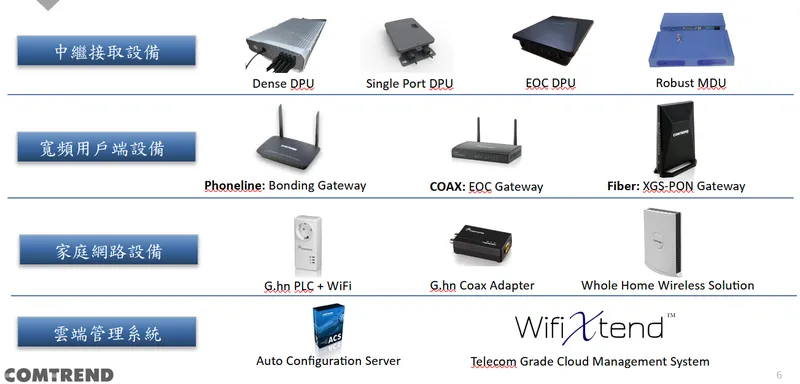
圖(2)公司產品(資料來源:康全電訊公司網站)
1. 中繼接取設備(DPU/MDU)
此類設備用於電信網路的光纖訊號中繼與分配,特別適用於多戶型住宅及環境較差的安裝地點。核心產品包含 Dense DPU、EOC DPU 及 Robust MDU 等。康全電訊的 DPU 具備耐高濕及惡劣環境能力,並採用反饋電力技術,可利用住戶端的線路反向供電給中繼站,解決戶外供電困難的痛點。
2. 寬頻用戶端設備(Broadband CPE)
作為公司營收主力,該產品線負責用戶端的網路連接。涵蓋 G.fast CPE、xDSL 路由器,以及目前市場需求最熱絡的 GPON HGU/FTTH Gateway(包含 XGS-PON 等高速光纖家用閘道器)。
3. 家庭網路設備(Home Network)
主要用於強化家庭內部網路覆蓋,滿足智慧家庭應用需求。產品包含 G.hn PLC + WiFi(結合電力線通訊與無線網路)、G.hn Coax Adapter,以及提供無縫漫遊體驗的 Mesh Wi-Fi 節點等全屋無線解決方案。
4. 雲端管理系統
公司提供支援 TR-069 及 TR-369 等遠端管理協定的雲端平台,包含自動配置伺服器(ACS)與電信級雲端管理系統,協助電信服務商簡化設備部署並提升維運效率。
營收結構與市場佈局
產品營收組合
康全電訊的營收高度集中於寬頻通訊領域。根據 2023 年資料分析,寬頻通訊設備佔比高達 98%。若進一步細分,寬頻用戶端設備為最大宗,其次為家庭網路設備與中繼接取設備。隨著全球光纖化轉型,高毛利的 PON 產品營收貢獻正逐年擴大。
區域市場分佈
公司採取全球化佈局,近年亞洲市場(特別是印度)的重要性大幅攀升。根據 2023 年數據,亞洲及其他地區佔比達 53%,美洲佔 28%,歐洲佔 18%。北美市場受惠於 BEAD 計畫補貼,維持穩定貢獻;而印度市場的光纖升級需求,則成為推升亞洲營收佔比超越歐美的主要動力。
客戶結構與產業鏈定位
產業上下游關係
康全電訊在網通產業鏈中扮演「技術整合者」角色,向上游採購核心晶片(如 Broadcom、Realtek 等),向下游對接各國電信營運商與系統整合商。
主要客戶群體
公司的核心客戶群為中小型電信營運商(Tier 2 & Tier 3 Telcos)。不同於大型網通廠專注於一線電信商,康全電訊深耕北美、歐洲的地方性電信公司及網路服務供應商(ISP)。此外,近年成功切入印度大型電信商(如 Reliance Jio)供應鏈,取得龐大的光纖設備訂單,客戶結構更趨多元。
生產基地與產能配置
輕資產與集團協作模式
康全電訊採取「研發在台灣、生產靠集團」的輕資產策略,將大部分硬體製造委託母公司訊舟科技或其他代工廠進行。此模式使公司能將資源集中於高附加價值的韌體開發與系統整合,並在景氣波動時保有極高的財務彈性。
全球生產據點
為因應地緣政治風險與客戶對「非中製造」的要求,公司的生產重心正進行結構性調整:
-
台灣基地:負責高階產品(如 XGS-PON)生產與新產品試產,滿足歐美客戶對資安的嚴格要求。
-
東南亞基地(越南):承接中國轉移的產能,供應全球主流寬頻設備,為規避關稅壁壘的核心基地。
-
中國大陸基地:主要供應印度、東南亞等對價格較敏感的新興市場。
-
印度在地化佈局:配合「印度製造」政策,正評估與當地廠商進行 SKD(半拆解組裝)合作。
競爭優勢與市場地位
核心競爭力分析
康全電訊在競爭激烈的網通市場中,建立起獨特的技術護城河:
-
G.hn 混合組網技術領先:精通利用電力線、同軸電纜傳輸數據,為老舊建築提供免重新佈線的高速網路方案,在歐洲與北美舊城區具備極高市佔率。
-
深度的韌體客製化能力:能針對不同電信商的機房系統與舊有線路環境,提供量身打造的韌體修改服務,建立極高的客戶轉換成本。
-
地緣政治優勢:具備台灣研發與製造背景,符合歐美政府推動「乾淨網路」的規範,成為切入美國 BEAD 計畫的關鍵門票。
市場競爭態勢
在 GPON/XGS-PON 終端設備領域,康全電訊面臨中磊、智易等台灣一線網通大廠的競爭。然而,公司透過避開標準化產品的價格戰,專注於需要高度系統整合與客製化的中小型電信標案,成功在利基市場維持較高的毛利率與穩定的訂單來源。
近期營運表現與重大事件
財務績效分析
受惠於印度電信標案大規模出貨及北美市場需求回溫,康全電訊在 2024 年展現強勢的營運爆發力,成功終結先前連續六個季度的虧損。
| 期間 | 累計營收 [億元) | 年增率 | 毛利率 | 稅後純益(億元) | 每股純益 (元] |
|---|---|---|---|---|---|
| 2024年上半年 | – | – | 26.98% | 1.38 | 2.35 |
| 2024年前三季 | 31.10 | 335.3% | 30.30% | 4.40 | 7.52 |
| 2024年全年 | 39.46 | 344.45% | – | – | – |
| 2025年第一季 | 3.83 | 35.45% | – | – | – |
-
營收表現:2024 年全年累計營收達 39.46 億 元,年增率高達 344.45%。進入 2025 年,動能持續,第一季累計營收達 3.83 億 元,年增 35.45%。
-
獲利能力:2024 年前三季毛利率回升至 30.3%,產品組合優化(高毛利 DPU 與 XGS-PON 佔比提升)為獲利改善的主因。
近期重大事件
-
印度市場佈局發酵:2024 年受惠於印度 5G 與光纖鋪設進度,帶動營收倍數成長。公司預計 2025 年印度訂單規模將與 2024 年持平,並計畫擴大當地客源。
-
股價與市場反應:隨著營收與獲利基本面好轉,加上印度題材發酵,公司股價在 2024 年底至 2025 年初展現強勢動能,並預估 2025 年具備逾 5% 的高現金殖利率潛力,吸引法人資金進駐。
未來發展策略與展望
短中期發展計畫
-
衝刺美國 BEAD 計畫:積極與北美系統整合商合作,推廣 XGS-PON 與 G.hn 設備,爭取美國 424.5 億美元寬頻補貼帶來的龐大商機。
-
深化印度市場經營:持續擴大印度市場佈局,推動本地化研發與製造,將印度從單純的出貨市場轉變為長期營運基地。
-
次世代技術研發:投入資源開發 Wi-Fi 7 整合型閘道器、5G FWA(固定無線接入)設備及 AI 機上盒,預計於 2025 年起逐步貢獻營收。
投資價值綜合評估
康全電訊正處於營運轉型的收割期。從基本面觀察,公司成功掌握「印度光纖化」與「北美基建補貼」兩大成長引擎,帶動營收與獲利大幅跳升。其「輕資產、高客製化」的營運模式,加上在 G.hn 技術的領先地位,構築了穩固的競爭護城河。
然而,投資人仍需留意客戶集中度較高所帶來的營收波動風險,以及競爭對手擴張產能可能引發的價格壓力。整體而言,康全電訊憑藉精準的市場定位與技術優勢,在全球寬頻升級浪潮中具備長線成長潛力。
參考資料說明
-
康全電訊股份有限公司官方網站。本研究主要參考公司網站的公司簡介、產品資訊及企業社會責任等內容。
-
康全電訊股份有限公司 2024 年第三季財務報告。本文財務數據主要依據此份財報,包含合併營收、毛利率、稅後純益及每股純益等關鍵指標。
-
康全電訊股份有限公司 2024 年法人說明會簡報。參考簡報中的營運概況、產品結構分析、市場展望及重大計畫。
-
各大財經媒體新聞報導(2024-2025)。彙整關於公司月營收表現、印度市場接單狀況、股價動態及法人預估殖利率等即時資訊。
-
產業研究報告與財經知識庫。參考其對網通產業趨勢、美國 BEAD 計畫影響及康全電訊競爭優勢之深度分析。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。