
圖(1)個股筆記:6227 茂綸(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
主要業務
茂綸股份有限公司(股票代號:6227)成立於 1979 年,總部位於台灣新北市新店區。公司早期以專業的半導體暨電子零組件通路商起家,歷經四十餘年的產業更迭,目前已隸屬於全球知名的日本最大半導體通路集團 Macnica Inc.。近年來,茂綸在母集團龐大的資源挹注下,成功擺脫傳統零件買賣的低毛利紅海,積極轉型為提供人工智慧物聯網(AIoT)全方位解決方案的技術型服務供應商。
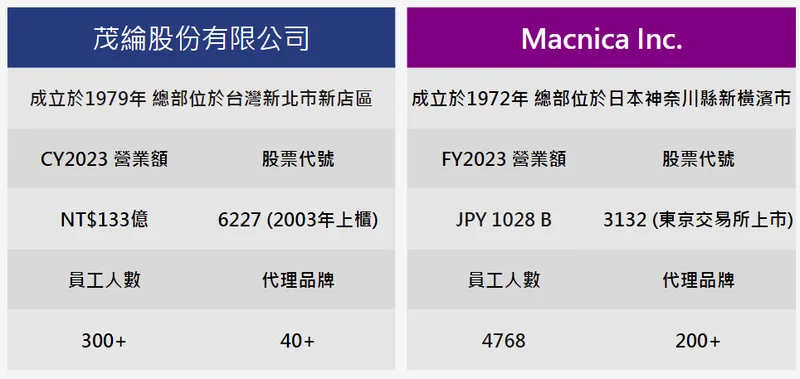
圖(2)集團簡介(資料來源:茂綸科技公司網站)
核心產品與技術解決方案
茂綸的業務範疇已從單一的硬體銷售,全面升級為軟硬體高度整合的系統服務,其核心業務可劃分為四大主軸:
- 高階半導體零組件代理:
代理品牌涵蓋 Intel(原 Altera)、Infineon、Micron、Microchip 及 Renesas 等國際一線大廠。產品線包含高階現場可程式化邏輯閘陣列(FPGA)、功率 IC、線性 IC、特定應用 IC(ASIC)及記憶體模組。相關元件廣泛應用於通訊基地台、工業控制及車用電子領域。
- AI 伺服器與大數據算力架構:
身為 NVIDIA 在台灣的重要代理商與核心合作夥伴,茂綸不僅供應企業級 GPU 與 DGX 伺服器平台,更引進革命性的 VAST Data 分散式儲存架構。該架構專為解決 AI 模型訓練時的海量數據吞吐瓶頸而生,使茂綸具備建置整座 AI 算力資料中心的系統整合能力。
- 智慧工廠與自動化機器人:
結合母集團 Macnica 的 SENSYN CORE 軟體平台,茂綸提供自主移動機器人(AMR)的軟硬體整合方案。同時,公司導入 Epson 機械手臂與 NVIDIA Jetson Orin 邊緣運算模組,打造具備數位孿生(Digital Twin)技術的 AI 視覺瑕疵檢測系統。
- 矽光子模擬與資安防護:
深耕矽光子領域長達 8 年,茂綸代理 Ansys Lumerical 光子模擬軟體與高低頻電磁模擬工具,協助半導體廠進行次世代積體光路(PIC)設計。此外,透過併購數位資安系統股份有限公司(iSecurity Inc.),將業務觸角延伸至企業級網路安全防護。
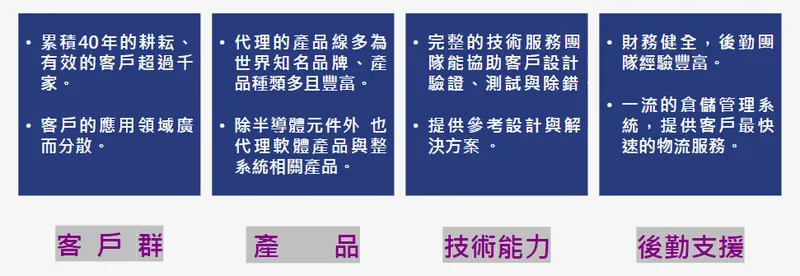
圖(3)核心競爭力(資料來源:茂綸科技公司網站)
產業價值鏈與經營模式
茂綸在科技產業鏈中扮演著極為關鍵的「技術橋樑」角色。有別於傳統通路商僅提供物流與資金周轉,茂綸具備強大的應用工程師(FAE)團隊,採取技術加值代理(VAD)與系統整合(SI)的雙軌經營模式。
在產品研發初期,茂綸的技術團隊即介入客戶的設計導入(Design-in)流程,協助編寫 FPGA 底層代碼或規劃 AI 儲存架構。一旦客戶採用該設計,後續的量產訂單便具有極高的排他性與轉換成本。
營收結構
隨著 AI 產業的爆發性成長,茂綸的營收結構在近年發生了本質上的改變,高毛利的伺服器與系統整合方案已成為驅動營運的主力引擎。
產品營收組合分析
根據 2025 年上半年的最新營運數據,茂綸的產品應用比重呈現高度向 AI 靠攏的趨勢:
-
電腦與 AI 伺服器(佔比 53%):此區塊成長最為猛烈,主要涵蓋 NVIDIA GPU 模組、DGX 平台、VAST Data 儲存系統及相關高階運算零組件。受惠於企業與政府標案的算力建置需求,已躍升為最大營收來源。
-
工業電子與自動化(佔比 22%):包含智慧工廠解決方案、功率半導體及機器人控制元件,提供公司穩定的基礎現金流。
-
通訊與網路設備(佔比 20%):涵蓋 5G 基礎建設、交換器晶片及光通訊模組,隨著矽光子技術的推進,未來具備回溫潛力。
-
應用軟體與其他(佔比 5%):包含 Ansys 模擬軟體授權及資安服務,毛利率最高,是優化整體獲利結構的關鍵。
區域市場分布
茂綸的銷售版圖以亞洲為核心,並透過母公司 Macnica 的全球網絡,逐步擴大在東南亞市場的影響力。
-
台灣市場(佔比 65%):由於全球主要的伺服器代工廠(如廣達、緯穎、英業達)皆位於台灣,加上國內 AI 算力中心標案密集開出,台灣市場成為茂綸最核心的營收重鎮。
-
中國大陸市場(佔比 25%):主要供應當地的工業控制、消費性電子及通訊設備製造商。
-
東南亞及其他(佔比 10%):配合供應鏈「China + 1」的轉移趨勢,茂綸積極在越南、新加坡等地提供智慧工廠的在地化技術支援。
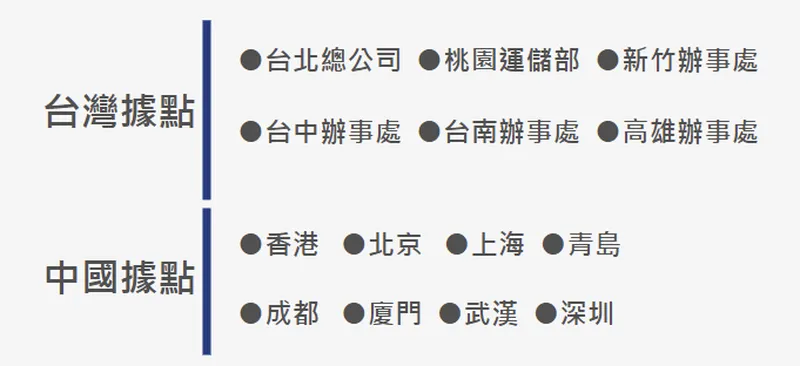
圖(4)集團據點(資料來源:茂綸科技公司網站)
財務績效與營運動能
茂綸近期的財務表現呈現「價量齊揚」的強勢格局。2024 年全年營收突破 174 億元,創下歷史新高。進入 2025 年,成長動能依然不減,第一季合併營收達 34.95 億元,年增率達 36.91%。
| 財務指標 | 2024 年上半年 | 2025 年第一季 | 近期單月表現 (2026.05) | 趨勢分析 |
|---|---|---|---|---|
| 合併營收 | 56.73 億元 | 34.95 億元 | 單月年增 18.34% | AI 標案持續挹注,營收規模逐季擴大。 |
| 毛利率 | 9.6% | 10% – 12% (估) | – | 系統整合與軟體比重提升,帶動毛利率脫離傳統通路低谷。 |
| 每股盈餘 (EPS) | 2.74 元 | 穩健成長 | – | 獲利結構優化,預估本益比僅約 9 倍,具備高殖利率防禦屬性。 |
值得注意的是,茂綸在 2026 年 5 月份的單月營收呈現月增逾 30%、年增 18.34% 的亮眼成績,突顯其在 NVIDIA 供應鏈中的出貨動能極為強勢。此外,公司已連續 26 年配發股利,大股東持股高達 67.61%,籌碼面極度穩定。
重大事件
茂綸近期在技術佈局與市場拓展上動作頻頻,相關重大事件不僅確立了其在 AI 產業鏈的地位,更為未來的爆發性成長鋪平道路。
1. 參展 NVIDIA GTC 大會與自動化大展
2025 年,茂綸首度以合作夥伴身分參與 NVIDIA GTC 大會,呈現其在 AI 領域的深厚實力。隨後於 2025 年 8 月的台北國際自動化工業大展中,茂綸強打「一站式 AI 瑕疵檢測解決方案」。該方案運用 NVIDIA RTX PRO GPUs 與 Omniverse 數位孿生技術進行虛實整合,並結合 Epson 機械手臂及 Jetson Orin 邊緣運算模組,協助製造業客戶以最小成本實現產線智能化。此舉成功將茂綸的業務版圖從雲端算力延伸至終端邊緣運算。
2. 攜手 Ansys 搶攻矽光子(Silicon Photonics)商機
隨著 AI 伺服器算力狂飆,傳統銅線傳輸已面臨物理極限與高能耗瓶頸,光電整合的「矽光子」技術成為次世代傳輸的唯一解方。茂綸早在 8 年前便投入矽光子領域的研究,並於 2024 年 11 月正式成為全球工程模擬軟體巨頭 Ansys 的台灣區通路夥伴。透過代理 Ansys Lumerical 光子模擬軟體,茂綸能協助半導體與網通廠加速積體光路(PIC)的設計與驗證,成功卡位 AI 伺服器下一波的硬體升級紅利。
3. DGX 平台與高階交換器出貨放量
身為 NVIDIA 的核心代理商,茂綸在 2024 年下半年起,其代理的 Mellanox Switch(高階網路交換器)與 DGX AI 運算平台出貨量大幅攀升。目前已成功交付逾 10 台造價高昂的 DGX 系統,客戶群涵蓋國家級研究機構、大型醫療院所及頂尖製造業,確立了其在台灣 AI 算力建置市場的領先地位。
4. 併購數位資安系統(iSecurity)
為補足企業數位轉型中的最後一塊拼圖,茂綸於 2024 年完成對數位資安系統股份有限公司的收購。此戰略併購不僅優化了公司的獲利結構(軟體服務毛利極高),更讓茂綸能向客戶提供從底層算力、儲存架構到頂層網路安全的「端到端」完整解決方案。
5. 股價帶量突破與籌碼面優勢
反映基本面的強勢蛻變,茂綸股價在 2025 年至 2026 年間多次受到市場資金追捧。2026 年 5 月,在外資買盤進駐與千張大戶籌碼鎖定的推波助瀾下,技術面帶量突破盤整區,形成明確的多頭攻擊型態。市場法人普遍看好其兼具「AI 伺服器」與「矽光子」雙引擎題材,且評價面(預估本益比約 9 倍)仍具吸引力。
未來展望
展望未來,茂綸正處於半導體產業典範轉移的絕佳風口。從單純的零件搬運工,蛻變為掌握核心算力架構的系統整合霸主,其未來的發展策略與潛在挑戰分析如下:
成長動能與發展策略
- AI 基礎設施的剛性擴張:
生成式 AI 的發展已從早期的模型訓練,逐步走向各行各業的推論應用(Inference)。茂綸手握 NVIDIA 運算平台與 VAST Data 儲存架構的雙重代理優勢,能精準解決 AI 資料中心面臨的「算力與存取不對等」痛點。預期未來 3 至 5 年,政府與企業的 AI 標案將持續為茂綸挹注爆發性的營收成長。
- 矽光子技術的商業化落地:
隨著 1.6T 光通訊模組與共同封裝光學(CPO)技術的成熟,矽光子將迎來商業化量產元年。茂綸憑藉 8 年的技術深耕與 Ansys 模擬軟體的獨家代理權,將在半導體測試與光學設計端扮演關鍵賦能者,此領域有望成為繼 AI 伺服器後的第二大成長引擎。
- Macnica 集團的全球聯防優勢:
面對大聯大(3702)、文曄(3036)等全球型通路巨頭在規模經濟上的競爭,茂綸的護城河在於「技術深度」。透過母集團 Macnica 的全球知識庫,茂綸能將日本先進的智慧建築、自駕車感測及自動化技術快速引進台灣與東南亞市場,避開通用型元件的紅海價格戰。
潛在風險與挑戰評估
儘管前景樂觀,投資人與經營團隊仍需密切關注下列營運風險:
- 標案入帳時程的波動性:
AI 算力中心與系統整合專案的金額龐大,但營收認列需配合客戶的工程進度與驗收時程。這可能導致茂綸的單月或單季營收出現較大幅度的起伏,並對短期的營運現金流調度帶來考驗。
- 原廠策略變動風險:
茂綸的高毛利業務高度仰賴 NVIDIA、Intel 及 Ansys 等國際大廠的代理權。若原廠未來調整大中華區的經銷策略或改採直供模式,將對公司的營收基盤造成直接衝擊。
- 匯率波動與地緣政治干擾:
身為跨國代理商,茂綸的進貨成本高度連動美元匯率。若美元劇烈升值,將壓縮產品毛利空間。此外,中美科技戰引發的晶片出口管制,亦可能干擾高階 AI 零組件的供貨順暢度。
總結而言,茂綸(6227)已成功跨越通路產業的轉型陣痛期。憑藉著在 AI 算力、矽光子設計及智慧製造領域的精準卡位,加上穩健的財務體質與集團資源,公司具備強勢的長線投資價值,堪稱台灣科技供應鏈中不可忽視的隱形冠軍。
參考資料
-
茂綸股份有限公司 2024 年第二季法人說明會簡報。本研究參考法說會中關於集團組織架構、核心競爭力、產品營收結構及財務指標等關鍵數據。
-
Macnica 集團與茂綸官方網站公開資訊。參考其代理品牌矩陣、AIoT 解決方案內容及全球營運據點分布。
-
財經媒體與產業分析報導(2024 – 2026.05)。彙整包含經濟日報、工商時報及各大財經平台關於茂綸在 AI 伺服器出貨、矽光子佈局、Ansys 合作案及單月營收創高等即時市場動態。
-
法人投資研究報告摘要。參考市場法人對茂綸在半導體通路產業的競爭優勢分析、本益比評價及籌碼面動向評估。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。