
圖(1)個股筆記:3264 欣銓(圖片素材取自個股官網)
更新日期:2026 年 09 月 15 日
主要業務
欣銓科技股份有限公司(Ardentec Inc.,股票代號:3264)成立於 1999 年,總部位於臺灣新竹工業區,為全球知名的專業半導體測試服務廠。公司在臺灣晶圓測試領域位居前三大,主要法人股東包含旺宏電子。欣銓專注於提供高品質的測試解決方案,在全球半導體產業鏈中扮演關鍵的後段測試服務(OSAT)角色。
公司並無自有品牌產品,營運模式屬於純測試服務廠(Pure-play Testing House),主要提供以下三大核心服務:
-
晶圓測試(Wafer Sort):在晶圓切割前進行電性功能測試,篩選不良品以降低後續封裝成本,為公司最核心的收入來源。
-
成品測試(Final Test):針對封裝完成後的 IC 進行最終功能與熱特性檢測,確保出貨品質。
-
晶圓預燒測試(Burn-in Test):透過高溫與高壓環境加速元件老化,剔除早期失效產品,此技術對於車用及工業級晶片尤為重要。
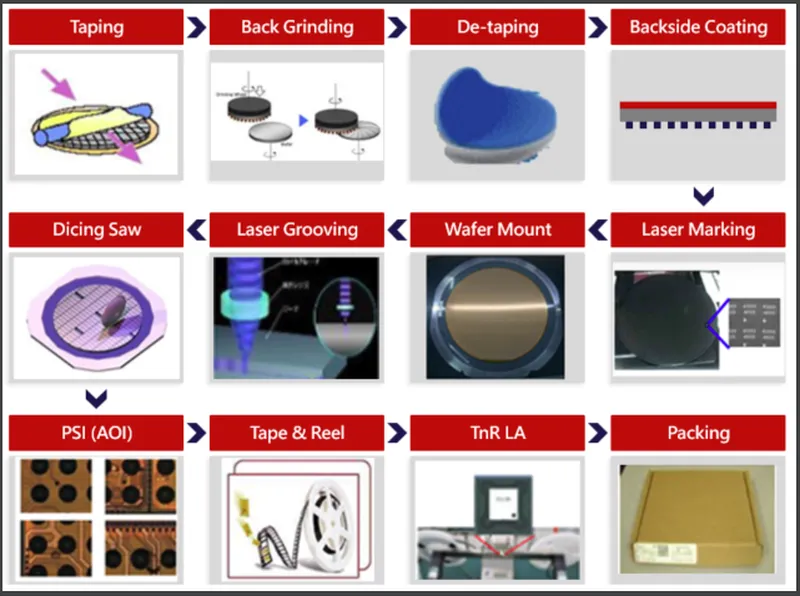
圖(2)晶圓級封裝後段製程服務(資料來源:欣銓公司網站)
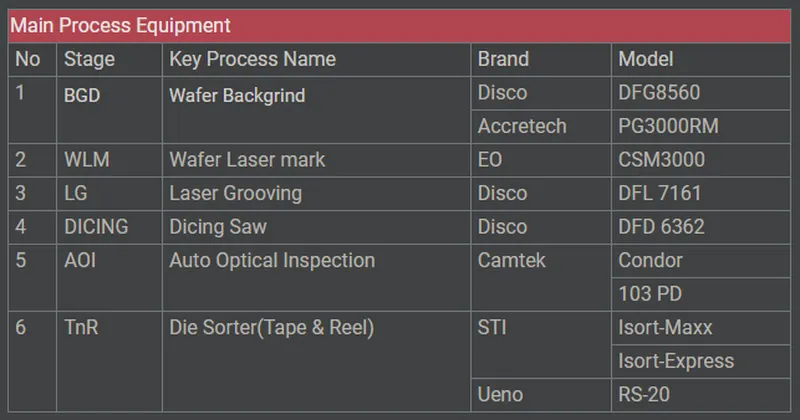
圖(3)主要製程機台(資料來源:欣銓公司網站)
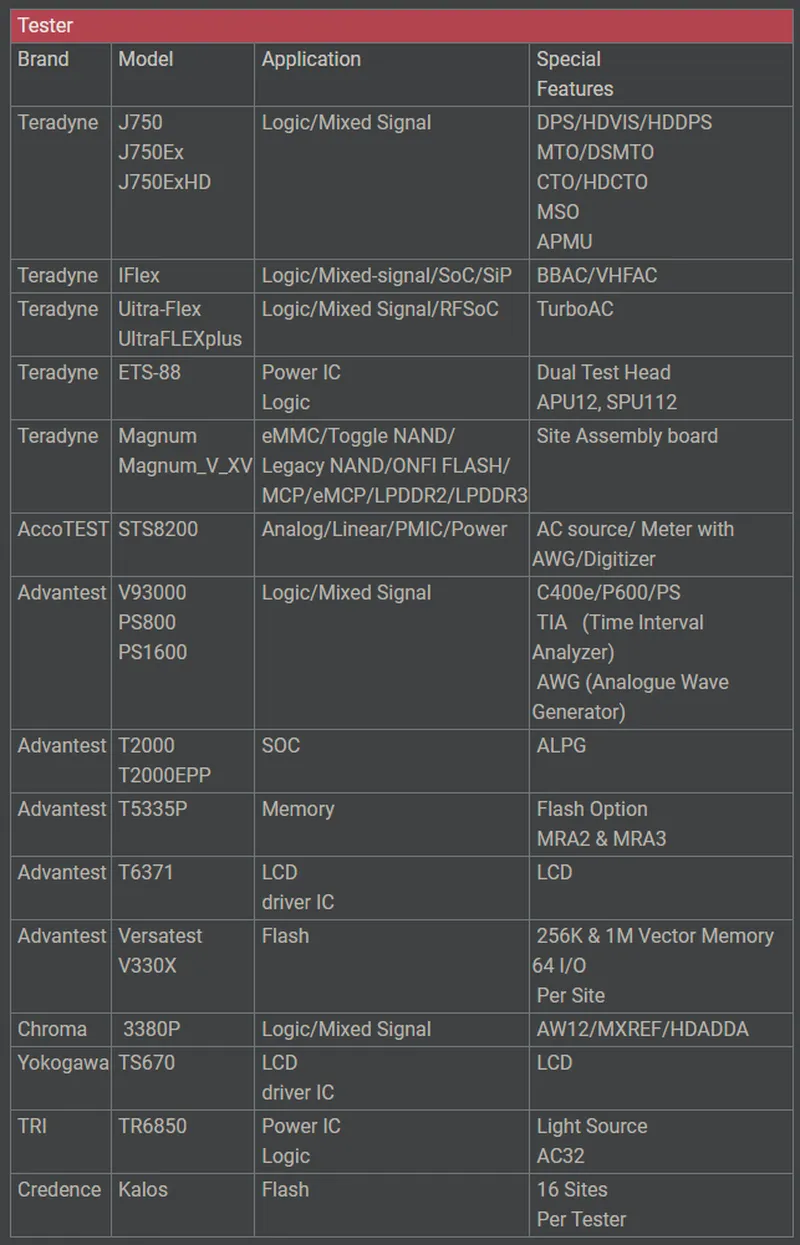
圖(4)晶圓測試機台(資料來源:欣銓公司網站)
在技術優勢方面,欣銓發展出高度數位化的「虛擬測試廠」模式,與國際整合元件製造商(IDM)的系統深度對接,讓客戶能即時監控測試數據。此外,公司具備精準的雷射修補技術(Laser Repair)、高階射頻(RF)測試能力,以及針對 AI 特殊應用晶片(ASIC)的工程驗證技術,構築了深厚的技術護城河。
欣銓的客戶結構多元且穩固,涵蓋全球頂尖的 IDM 大廠與 IC 設計公司。公司與客戶建立長期戰略夥伴關係,特別是在車用電子領域,具備極高的客戶黏著度。
營收結構
欣銓的營收主要依據終端應用領域與產品服務類型來劃分。在產品結構上,晶圓測試為營收主力,貢獻超過七成,成品測試則佔約兩成多。
在應用領域方面,公司已從早期的消費性電子,成功轉型為以高門檻的車用與通訊應用為核心。根據 2024 年上半年的數據,營收結構分佈如下:
若將通訊與射頻晶片合併計算,廣義的通訊領域佔比接近四成,而車用與安控領域亦維持在兩成以上的穩健水準。隨著 AI 浪潮推進,高效能運算(HPC)與 AI ASIC 的營收貢獻正快速攀升。
在區域市場佈局上,欣銓採取「臺灣核心、全球佈局」的策略,銷售網絡遍及亞洲、美洲與歐洲。
財務表現方面,欣銓在 2025 年展現出優異的成長動能。2025 年全年合併營收達 140.28 億 元,年增 7.08%;全年每股盈餘(EPS)達到 5.99 元,優於市場預期。進入 2026 年,營運呈現淡季不淡的格局,2026 年 2 月營收達 12.61 億 元,年增 22.5%,創下同期新高;累計前 2 月營收為 25.62 億 元,年增 22.4%。毛利率方面,受惠於高毛利 AI 訂單佔比提升,2025 年下半年毛利率成功站穩 35% 以上的高水準。
重大事件
欣銓近年積極推動產能擴充與技術升級,以因應半導體產業的新一輪擴張週期。以下為近期的關鍵事件分析:
- 龍潭新廠(龍欣廠)全面投產與 AI ASIC 佈局:
欣銓於桃園龍潭科學園區興建的龍欣廠,已於 2025 年正式落成並進入投產階段。2026 年 3 月的法人說明會中指出,龍潭廠將於 2026 年下半年開始大規模貢獻營收。該廠專注於 AI ASIC、矽光子(CPO)及高頻寬記憶體(HBM)等高階測試業務。公司已成功切入美系雲端服務供應商(CSP)如 Google、Amazon 的自研 AI 晶片測試供應鏈,相關專案由工程驗證正式進入量產放量階段。
- 受惠轉單效應與台積電委外商機:
在地緣政治與美國商務部(BIS)白名單政策的影響下,欣銓獲得大量來自中國封測廠的轉單效益。此外,由於台積電先進封裝(CoWoS)產能吃緊,擴大將後段測試業務委外,欣銓憑藉長期的合作關係,成為這波外溢訂單的主要受惠者,進一步推升產能利用率。
- 擴大資本支出與設備採購:
為迎接 AI 與高階測試業務的爆發,欣銓在 2025 年底至 2026 年初大幅增加資本支出,包含向愛德萬(Advantest)添購高階測試機台,總金額達 12 億 元。2026 年的資本支出預計將高於 2025 年,主要用於建置矽光子測試實驗室與擴充 SoC 測試產能。
- 推動 ESG 永續發展:
欣銓積極響應全球減碳趨勢,已簽署科學基礎減量目標倡議(SBTi)並加入 RE100。2025 年提出「生物多樣性暨不毀林政策」,並於各廠區導入 AI 智能診斷系統以優化能源配置,提升企業長期的永續競爭力。
未來展望
展望未來,欣銓正處於從傳統車用測試轉型為 AI 高階測試供應商的關鍵跳躍期,整體營運具備強大的成長潛力。
在短期營運策略上,2026 年第一季業績表現淡季不淡,預期全年營收將呈現逐季走揚的態勢。隨著龍潭新廠產能利用率逐步爬升,以及美系客戶 AI ASIC 訂單在下半年大量投產,法人預估 2026 年營收有望達成雙位數成長,全年 EPS 有機會挑戰 7 元 以上的歷史新高。
在中長期發展藍圖方面,公司將持續深化以下三個方向:
-
先進封裝與次世代技術:提前佈局矽光子(CPO)與寬能隙半導體(SiC/GaN)的測試技術,掌握未來數據中心與電動車的核心需求。
-
全球產能優化:新加坡二廠的擴建將使其產能翻倍,成為東南亞高階通訊與車用晶片的測試樞紐,有效分散地緣政治風險並就近服務國際 IDM 大廠。
-
自動化與效率提升:持續導入 AI 智能診斷系統,降低人為誤差並提升生產效率,以應對日益複雜的測試流程。
然而,投資人仍需留意潛在的營運風險。由於龍潭廠導入大量昂貴的高階測試設備,2026 年的折舊費用將來到歷史高點。公司必須將產能利用率維持在 75% 以上,才能有效攤平折舊成本並維持毛利率的穩定。此外,全球車用市場的復甦力道與電價調漲對營運成本的影響,亦是未來需要持續追蹤的關鍵指標。
參考資料
-
欣銓科技股份有限公司法人說明會簡報(2026.03)。本研究參考法說會中關於龍潭廠投產進度、AI ASIC 測試訂單展望及財務預測等關鍵資訊。
-
欣銓科技股份有限公司財務報告。本文財務數據主要依據公司公告之 2025 年全年及 2026 年初之營收與獲利數據進行分析。
-
財經媒體產業新聞報導(2025.12 – 2026.03)。參考各大媒體關於欣銓擴大資本支出、受惠台積電委外訂單及 CSP 大廠 AI 晶片測試需求之相關報導。
-
證券投顧法人研究報告(2026.02)。引用法人對於半導體測試產業趨勢、欣銓競爭優勢及未來獲利預估之專業分析。
-
欣銓科技企業社會責任與永續發展報告。參考公司在 ESG 領域的具體作為與減碳目標承諾。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。