
圖(1)個股筆記:4105 東洋(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
主要業務
企業概要與發展歷程
台灣東洋藥品工業股份有限公司(Taiwan Tung Yang Biotech Co., Ltd.,股票代號:4105),簡稱台灣東洋,成立於 1960 年 7 月 22 日,總部位於台北市南港軟體園區。公司於 2001 年 9 月 27 日 正式在櫃檯買賣中心掛牌上櫃。截至現今,實收資本額約為新台幣 24.86 億元。現任董事長為林全先生,總經理為侯靜蘭女士。
台灣東洋的發展軌跡堪稱台灣製藥產業升級縮影。早期以生產及銷售傳統學名藥為主,建立國內銷售通路基礎。自 1995 年 起,公司確立以研發為導向策略,投入微脂體技術開發,並於 1998 年 取得首張微脂體藥證(Lipo-Dox),奠定在癌症治療領域領導地位。近年來,公司積極拓展海外市場,中壢癌症專門廠通過美國 FDA、歐盟 EMA 及日本 PMDA 查廠認證,並透過「授權引進」與「CDMO」模式,與國際大廠建立深度策略聯盟,成功轉型為以研發創新與國際行銷為導向的生技醫藥企業。
核心產品與應用領域
台灣東洋產品線高度聚焦於高附加價值治療領域,主要涵蓋三大範疇:
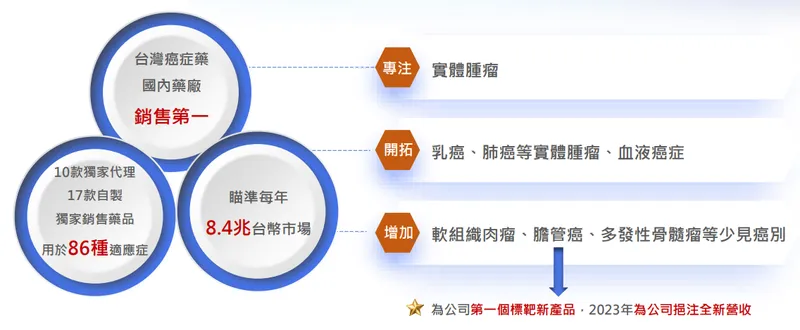
圖(2)腫瘤科產品線(資料來源:東洋公司網站)
- 癌症用藥(Oncology):
癌症用藥為公司營收基石,提供從化療、標靶到輔助治療的全方位解決方案。核心產品包含 Lipo-Dox(微脂體小紅莓)、TS-1(胃癌與胰臟癌)、Lonsurf(大腸直腸癌)及 Ufur。近期更引進 Selinexor(多發性骨髓瘤)、Tafasitamab(淋巴瘤)及 Pemetrexed(肺癌)等新藥,擁有全台最完整癌症產品線。
- 重症抗感染(Anti-infectives):
針對醫院內嚴重感染提供急救與治療藥物。核心產品 Lipo-AB 為治療嚴重黴菌感染的微脂體藥物,已成功進軍美國市場並取得優異市佔率。此外,自主研發的後線抗生素 Polymyxin B(Bobimixyn)針對多重抗藥性細菌,臨床需求迅速攀升。
- 醫療保健與疫苗(Healthcare):
積極布局預防醫學領域。代理 CSL Seqirus 的細胞培養流感疫苗及佐劑流感疫苗,受惠於自費市場成長及公費標案,成為穩定現金流來源。未來更計畫擴展帶狀疱疹疫苗及水痘疫苗等產品。
關鍵技術與護城河
台灣東洋的核心護城河在於掌握高門檻的藥物傳輸系統(DDS)技術,此技術亦為近期市場熱門 mRNA 載體基礎技術。
- 微脂體技術(Liposome Technology):
利用磷脂質組成奈米球體包裹藥物。臨床優勢在於可由血管孔隙滲漏至腫瘤組織(EPR 效應),增加腫瘤內藥物濃度,同時大幅降低對正常組織(如心臟)毒性。此技術與 mRNA 疫苗使用的脂質奈米顆粒(LNP)高度相關,展現東洋開發核酸藥物載體潛力。微脂體配方比例、包覆率及大規模量產極其困難,東洋為全球少數能穩定生產微脂體癌症藥與抗黴菌藥廠商。
- 微球技術(Microsphere Technology):
將藥物包裹在可生物降解聚合物中,實現藥物長效緩釋。原本需每日注射藥物,透過微球技術可轉變為一個月甚至三個月注射一次,大幅提升病患用藥順從性,適用於精神分裂症、肢端肥大症及前列腺癌等慢性病。
產業價值鏈與競爭優勢
台灣東洋處於醫藥產業中游,向上游採購原料藥(API)與特殊賦形劑,向下游供應醫療機構與國際夥伴。
相較於國內外競爭對手,台灣東洋具備顯著優勢:
-
技術稀缺性:一般學名藥廠多生產口服錠劑或普通針劑,進入門檻低;東洋專攻複雜學名藥,全球競爭者極少,能維持高毛利並避開價格戰。
-
國際認證實力:擁有美國 FDA 與歐盟 EMA 認證特殊針劑生產線,具備開發、生產、取證及外銷美國市場完整經驗。
-
產品差異化:引進細胞培養流感疫苗,與本土龍頭國光生技的傳統雞蛋培養疫苗做出區隔,在自費市場具備溢價能力。
-
商業模式轉型:利用稀缺產能為國際大廠提供 CDMO 服務,同時賺取自有品牌利潤與穩定代工收入,財務結構優於純 CDMO 公司。
營收結構
產品營收組合分析
台灣東洋營收來源多元且穩健,受惠於高技術門檻,平均毛利率長期維持在 60% 以上高水準。根據 2025 年財報數據,營收結構呈現優化趨勢:
-
癌症藥品:佔比約 45% 至 50%,為公司營收基石與長期穩定獲利來源。
-
重症感染藥品:佔比約 20% 至 25%。隨著 Lipo-AB 在美國銷售放量,營收佔比明顯提升,且多為高毛利授權金與分潤。
-
醫療保健及疫苗:佔比約 15% 至 20%。第四季為流感疫苗入帳高峰,受惠於自費市場成長及公費標案,成為穩定現金流來源。
-
其他與海外:佔比約 5% 至 10%,包含代工收入及東南亞分公司營收。
區域市場佈局
台灣東洋積極降低對單一市場依賴,落實「台灣研發、全球銷售」策略,海外營收比重逐年攀升。
-
台灣市場:佔比約 80% 至 85%,仍為主要營收來源,擁有強大醫院通路覆蓋率。
-
海外市場:佔比約 15% 至 20%。其中,美洲市場成長最為快速,主要貢獻來自 Lipo-AB 銷售分潤。亞洲市場(泰國、越南、菲律賓等)營運漸入佳境,直接貢獻營收。預期 2026 年海外市場營收佔比將進一步提升至超過 20%。
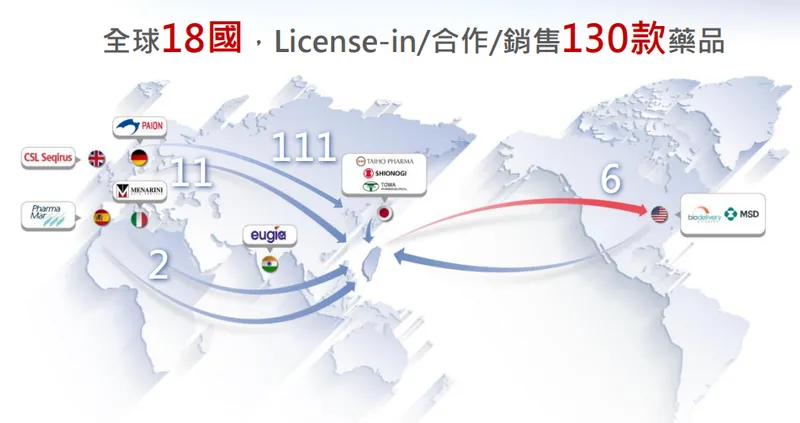
圖(3)CDMO 全球營運布局(資料來源:東洋公司網站)
生產基地與產能分配
台灣東洋生產基地集中於北台灣,以高度專業化分工與國際認證為核心競爭力:
- 中壢廠(核心製藥基地):
專攻高致毒性針劑與特殊劑型,佔產值約 60% 至 70%。具備處理抗癌藥物所需高隔離生產線,以及微脂體與微球生產技術。主要生產癌症化療針劑、Lipo-Dox 及 Lipo-AB。近年積極將剩餘產能開放給國際大廠進行 CDMO,提升設備稼動率。
- 六堵廠(一般製劑基地):
專注於非毒性針劑與一般製劑生產,佔產值約 20% 至 30%。主要產品包含重症感染抗生素、麻醉藥及骨質疏鬆藥物,為支撐公司基礎營收基石。
原物料成本佔總營收比重不高,公司獲利關鍵在於製程良率、規模經濟與匯率避險。供應鏈穩定性重於價格波動,東洋維持較高安全庫存,並與國際供應商建立長期穩定合作關係。
重大事件
2025 年營運與財務創歷史新高
台灣東洋在 2025 年展現強勢營運動能,全年合併營收達 64.5 億元,年增 9.5%;稅後每股盈餘(EPS)達 6.27 元,營收與獲利雙雙創下歷史新高紀錄。成長動能主要來自於微脂體藥物銷售持續上升、海外市場佈局深化,以及多項新藥陸續取得藥證並納入健保給付。此外,公司與 Inopha 達成訴訟和解,於 2025 年第一季認列約 4.7 億元 業外收益,進一步挹注整體獲利表現。
Lipo-AB 成功拓展美國市場
旗下微脂體抗黴菌藥物 Lipo-AB 自在美國上市以來,憑藉優異品質與合作夥伴 Hikma 強大通路,市佔率快速攀升。2025 年 Lipo-AB 在美國市佔率已突破 30%,帶動美國市場營收佔東洋整體約 10%。預期 2026 年市佔率將朝 50% 邁進,成為推升公司高毛利權利金分潤核心引擎。同時,東洋已向中東、澳洲及東南亞等地提出 Lipo-AB 註冊申請,預計 2026 年起陸續取得許可,擴大全球銷售版圖。
重大新藥取得健保給付與上市
台灣東洋透過「代理與自製」雙箭策略,積極擴充腫瘤產品線,多項新藥於 2025 年取得重大進展:
- Tafasitamab(淋巴瘤標靶新藥):
代理引進之單株抗體標靶新藥 Tafasitamab,結合 Lenalidomide 療法已獲 NCCN 登錄為瀰漫性大 B 細胞淋巴瘤(DLBCL)最新治療指引。該藥物於 2025 年 10 月 1 日 起正式獲健保給付,適用於復發型或難治型患者,為國內每年新增淋巴癌病患提供新治療選擇。
- Selinexor(多發性骨髓瘤口服新藥):
取得全球首個全新機制口服選擇性核輸出蛋白抑制劑 Selinexor 授權,適用於多發性骨髓瘤等適應症。該藥物亦於 2025 年 10 月 納入健保給付,進一步建構完整血液腫瘤領域產品佈局。
- Pemetrexed(肺癌化療學名藥):
旗下 Pemetrexed 學名藥與 Pembrolizumab(免疫藥物)合併療法獲健保給付,用於非小細胞肺癌治療,於 2025 年 6 月 1 日 生效。
- Minjuvi 與乳癌新藥:
血癌藥 Minjuvi 已於 2025 年 1 月獲證;乳癌治療新增 CDK4/6 併用適應症亦於 2025 年 7 月取得,持續強化腫瘤科產品競爭力。
策略聯盟與研發進展
由健亞主導,結合東洋、中化、永信、南光及信東等六家國內藥廠組成之產業聯盟,共同出資開發之 DBPR108 糖尿病新藥(產品技轉自國衛院),授權予石藥集團開發之「普盧格列汀二甲雙胍緩釋片」,已於 2026 年 1 月 13 日 獲中國國家藥品監督管理局受理新藥申請(NDA),展現台灣藥廠結盟進軍國際市場具體成果。此外,東洋於 2025 年推出後線抗生素 Bobimixyn,臨床需求迅速攀升,並持續開發其他抗生素產品,強化國內重症醫療供應鏈韌性。
未來展望
2026 年營運目標與財務預測
展望 2026 年,台灣東洋營運將持續維持穩健成長步伐。法人預估,受惠於 Lipo-AB 美國市佔率提升、海外市場持續擴張,以及多項新藥接力上市放量,2026 年全年營收有望達 70.5 億元,年增 9.2%;稅後 EPS 預估將落在 6.84 元至 7.01 元 區間。公司目標 2026 年海外市場營收佔比將由 14% 提升至超過 20%,進一步優化獲利結構。
營運三箭策略深化
總經理侯靜蘭定調公司未來發展三大核心策略(營運三箭),將於 2026 年全面發酵:
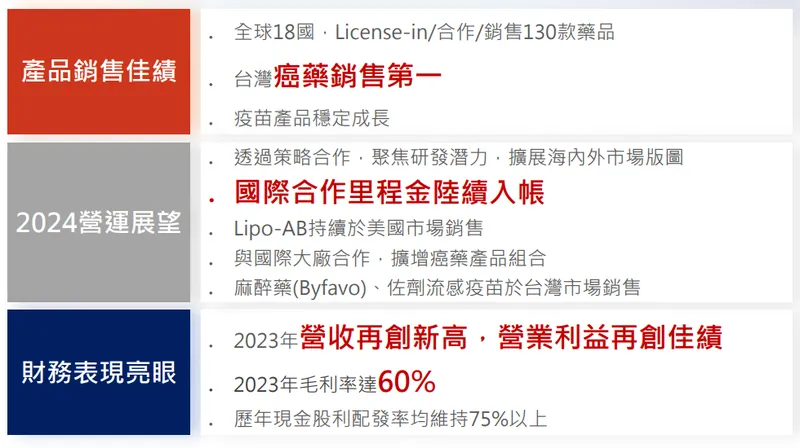
圖(4)三大發展策略(資料來源:東洋公司網站)
- 外銷困難學名藥:
持續利用微脂體技術優勢,擴大 Lipo-AB 外銷版圖。除美國市場市佔率挑戰 50% 外,預計將陸續取得中東、澳洲及東南亞等地藥證,賺取高毛利授權金與銷售分潤。
- 授權引入國際新藥:
持續與國際大廠合作,引進新機轉抗癌藥與高階疫苗。規劃於 2026 年上半年推出肺癌小分子新藥與新乳癌治療產品,並積極申請健保給付,擴大腫瘤產品線規模。
- 自製國產新藥:
加速自主研發抗生素與微球長效針劑。目標於 2026 年至 2027 年間推動國產新藥抗生素上市,建立在地化供應鏈韌性,響應政府國藥國造政策。
產能升級與微球技術商業化
為因應未來成長需求,台灣東洋持續投入資本支出進行產線升級。中壢廠正積極建置符合國際規格之「長效型微球針劑」生產線,針對前列腺癌、肢端肥大症等藥物進行研發與臨床試驗。公司目標於未來 2 至 3 年內取得美國 FDA 藥證,將微球產品推向全球市場,此將成為繼微脂體後,驅動公司下一波爆發性成長關鍵引擎。同時,藉由通過 FDA 認證特殊針劑產線,東洋將持續擴大 CDMO 國際代工版圖,從單純藥廠轉型為高階製劑平台。
疫苗版圖擴張與潛在風險評估
在預防醫學領域,東洋代理之佐劑流感疫苗已獲准擴大適應症,施打年齡層擴展至 50 歲以上,政府亦規劃再釋出約 20 萬劑公費採購。此外,水痘疫苗計畫於 2025 年底至 2026 年初投入公費招標,補齊疫苗產品線重要一環。
儘管營運前景樂觀,投資人仍需留意潛在風險:
-
藥證取得時程:高階微球藥物研發與取證過程漫長,若臨床數據未達標或 FDA 查廠進度延宕,將影響國際化進程。
-
健保藥價調降:國內健保署定期調整藥價,若給付價格大幅縮水,恐壓縮國內市場獲利空間。
-
國際競爭加劇:美國市場面臨印度等國際大廠競爭,若對手採取激進定價策略,可能影響東洋海外毛利率與分潤收入。
整體而言,台灣東洋憑藉深厚技術護城河與穩健財務體質,正處於獲利品質優化上升軌道,具備長期投資價值。
參考資料
-
台灣東洋藥品工業股份有限公司 2025 年第三季及近期法人說明會簡報。本研究主要參考法說會簡報之財務數據、營運三箭策略、新藥上市時程、產能規劃及未來展望。
-
台灣東洋藥品工業股份有限公司 2025 年度財務報告。本文財務分析主要依據此份財報,包含合併營收、毛利率、營業利益、稅後淨利及 EPS 等關鍵數據。
-
國內大型券商及投顧機構產業研究報告(2025.08 – 2026.04)。參考法人對台灣東洋 2025 年及 2026 年之營收預估、獲利預測、Lipo-AB 美國市佔率分析及投資評等。
-
經濟日報、工商時報及鉅亨網等財經媒體報導(2025.05 – 2026.04)。彙整關於公司營收表現、新藥納入健保給付、DBPR108 糖尿病新藥進展、訴訟和解金認列及市場動態之即時資訊。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。