
圖(1)個股筆記:6577 勁豐(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
勁豐電子股份有限公司(Promate Solutions Corporation,股票代碼:6577)成立於 2000 年,總部位於台灣新北市,原為豐藝電子(6189)旗下的特定事業部門。為因應業務擴張需求,公司於 2013 年分割獨立,並於 2017 年正式掛牌上櫃。勁豐電子專注於提供結合硬體、軟體與機構設計的整合性解決方案,現已成為全球醫療、工業及高階健身器材顯示介面的重要供應商。
有別於一般消費性電子代工廠,勁豐電子深耕高附加價值的利基型市場,憑藉高度客製化能力、嚴苛環境應用設計以及長期供貨承諾,成功建立起難以撼動的競爭護城河。透過與國際大廠深度合作,公司不僅提供硬體製造,更涵蓋底層韌體開發與系統整合,從傳統硬體製造商成功轉型為高價值的技術服務商。
主要業務
勁豐電子的核心競爭力在於將標準化的電子零件進行客製化整合,提供大腦與臉部兼具的完整解決方案。公司產品線涵蓋三大核心領域,並廣泛應用於多個專業產業:
醫療用觸控顯示器
醫療領域是公司最核心且獲利最穩定的應用板塊。產品專為超音波檢查、放射科高解析螢幕、手術室醫療監視器及臨床病房床邊資訊系統(Patient Terminal)設計。醫療器材需通過 ISO 13485 及各國醫療法規(如美國 FDA)認證,認證過程通常耗時一至兩年。一旦通過並進入國際大廠供應鏈,客戶為了維持產品穩定性,極少更換供應商,形成強大的客戶黏著度。
嵌入式控制系統
主要供應給高階健身器材(如跑步機、飛輪)的控制面板,整合影音娛樂與運動數據監測。公司是全球頂尖健身品牌的關鍵系統供應商,提供不僅是顯示器,更整合嵌入式運算系統的控制台,可流暢執行高畫質內容、模擬實景及追蹤個人化運動數據。
特殊應用顯示模組
應用於工業自動化、智能零售(Kiosk)、交通運輸及戶外顯示器等嚴苛環境。產品具備高可靠性與耐用性,例如針對全球電動車基礎設施需求開發的智慧充電樁顯示面板,具備高亮度、耐高低溫且整合支付系統,成為公司積極切入的新興成長領域。
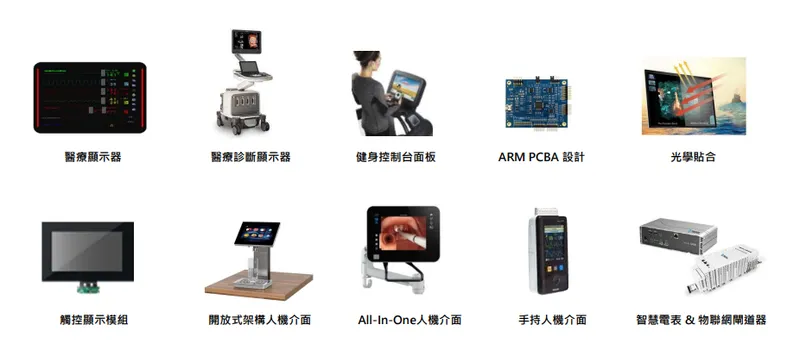
圖(2)產品與解決方案(資料來源:勁豐公司網站)
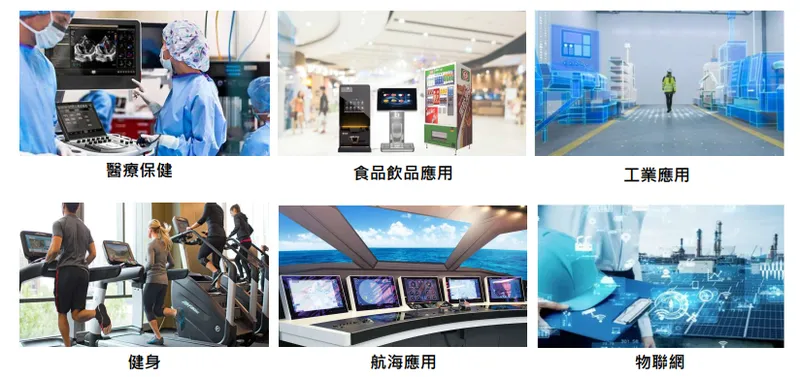
圖(3)產品應用(資料來源:勁豐公司網站)
核心技術護城河
勁豐電子的技術優勢體現在將顯示器轉化為智能終端的能力,主要包含三大技術防線:
-
全方位光學貼合技術(Optical Bonding):擁有成熟的大尺寸與異型面板貼合技術,能有效消除面板與觸控層之間的空氣層,減少反光、提高對比度並增強耐衝擊性。對於需要在強光下使用的戶外充電樁或對色彩精準度要求極高的醫療手術螢幕極具價值。
-
嵌入式軟硬體整合能力:具備開發工業級主機板與底層驅動程式(Firmware)的能力,能為高階設備量身打造專屬的作業系統環境,確保軟體運行流暢,大幅提升產品單價(ASP)。
-
特殊環境耐受設計:針對醫療環境的抗電磁干擾(EMI)、防水防塵(IP 等級)以及工業環境的高低溫耐受性進行特殊設計,滿足嚴苛的安規標準。
生產基地與產能配置
勁豐電子的生產策略採取「台灣研發製造、全球技術支援」模式。核心產能高度集中於台灣桃園地區的青埔廠與中壢廠。
-
集中化生產:所有嵌入式控制系統、醫療顯示器及特殊應用模組皆在台灣完成最終組裝與測試,確保核心技術不外流,維持高品質形象。
-
高階產線配置:設有高階光學貼合產線與醫療器材專屬無塵室,滿足醫療安規要求。
-
彈性製造:具備少量多樣的生產能力,可同時處理數十種不同規格的訂單。
營收結構
勁豐電子的營收結構呈現強烈的利基市場色彩,高毛利產品比重穩步提升。根據 2024 年第三季至 2025 年初的財務數據,產品營收組合持續優化。
進入 2025 年第一季,醫療自動化趨勢帶動需求升溫。2025 年 1 月單月營收達 1.97 億元,年增 9.9%,其中醫療用觸控顯示器營收佔比大幅躍升至 46.8%,成為推動高毛利成長的關鍵動能。
區域市場分布
公司為典型的外銷導向企業,營收絕大部分來自於海外市場,特別是對技術與品質要求嚴苛的歐美地區。
美洲市場為最核心區域,主要貢獻來自高階健身器材與醫療設備客戶。歐洲市場則以醫療器材與工業控制為主,對醫療安規要求極高,是高毛利產品的重點區域。
產業價值鏈與客戶結構
勁豐電子在產業鏈中扮演價值整合者的角色,向上承接零組件,向下服務各產業龍頭。
公司依託母公司豐藝電子(6189)的電子零組件代理資源,在獲取上游面板(如友達、群創)與關鍵 IC 資源時,擁有比競爭對手更穩定的供貨管道與成本優勢。下游客戶則涵蓋全球市佔率前五大的產業巨頭,採取 Design-in 模式,在客戶開發新產品初期便介入共同設計,形成極高的轉換成本。
重大事件
回顧 2024 年至 2025 年初,勁豐電子在營運績效與業務拓展上皆取得亮眼成績,並積極推動產品應用跨維度升級。
獲利創歷史新高與穩定配息
2024 年全年合併營收約 22.53 億元,稅後淨利達 3.98 億元,每股稅後純益(EPS)為 6.63 元,創下歷史新高紀錄。受惠於高毛利醫療產品需求增長,2024 年前三季毛利率從 24.08% 大幅提升至 31.5%。
基於穩健的財務體質與充沛的現金流,公司董事會決議 2024 年盈餘每股配發現金股利 6 元。以 EPS 6.63 元計算,配息率高達 90.5%,依 2025 年 4 月股價估算,現金殖利率約 7.47%,深受長期投資者與壽險法人青睞。
2025 年第一季營運動能回溫
2025 年第一季合併營收達 5.40 億元,年增 3.45%,維持穩定成長步伐。其中,3 月份合併營收約 1.78 億元,月增 9%,年增 0.94%。醫療市場需求熱絡,帶動 1 月份營收呈現年月雙增,突顯醫療自動化興起對公司營運的實質挹注。
巴西投票機專案與新興應用拓展
公司積極拓展多元利基市場。巴西的投票機、彩票機專案平均每兩至三年會有一次出貨週期,近期專案已進入 Design-in 階段,預期將為後續營收增添動能。同時,針對全球電動車基礎設施需求,公司開發的智慧充電樁顯示控制模組已開始與歐美營運商進行驗證與小量出貨,有望成為醫療與健身之外的第三大成長引擎。
AI 邊緣運算(Edge AI)整合計畫
為提升產品附加價值,勁豐正積極將 AI 運算模組整合進醫療與健身顯示系統中。例如在醫療顯示器中加入 AI 影像輔助判讀功能,或在健身器材面板中加入虛擬教練與人臉辨識功能。此舉將產品從單純的顯示硬體提升為智慧決策終端,有助於進一步拉升產品單價與毛利率。
未來展望
展望未來,勁豐電子正處於從利基硬體供應商轉型為智慧系統整合商的關鍵期。公司制定了明確的發展藍圖,同時也需審慎應對潛在的市場變數。
營運成長動能
-
醫療與 AI 的深度融合:隨著全球醫療設備數位化,公司在超音波、心電圖及手術室顯示系統的布局將受惠於 Edge AI 的導入。醫療認證的高門檻確保了未來三至五年的訂單能見度,是公司最穩固的獲利底盤。
-
商用健身市場回溫:儘管居家健身需求放緩,但商用健身房的設備汰換與數位化升級需求正在回升。客戶對能流暢執行高畫質內容的嵌入式系統需求依然殷切。
-
新能源與智慧零售擴張:智慧充電樁顯示模組與自動點餐機(Kiosk)的升級需求,為工業應用領域注入新動能。
潛在風險與挑戰
-
地緣政治與供應鏈風險:公司生產基地集中於台灣,若國際貿易摩擦加劇或地緣政治升溫,可能影響銷往北美市場的競爭力。公司需持續強化台灣製造的品質信任感,並評估輕量化的海外組裝據點。
-
市場競爭加劇:研華、凌華等工業電腦大廠積極切入 AI 醫療領域,勁豐雖具備客製化彈性,但仍需面對大廠規模經濟與全球服務網絡的壓力。
-
匯率波動影響:公司營收以美元計價為主,新台幣匯率的強弱會直接影響業外損益及毛利率表現,需透過財務避險工具妥善控管。
總體而言,勁豐電子憑藉優異的財務體質、母集團的採購優勢以及對利基市場的專注度,具備極佳的抗風險能力。未來在醫療自動化與 AI 應用的雙引擎驅動下,營運規模與獲利表現有望持續攀升。
參考資料
-
勁豐電子股份有限公司 2024 年第三季財務報告。本文財務數據主要參考此份財報,包含營收、毛利、營業利益、稅後淨利、EPS、資產負債表等關鍵數據。
-
勁豐電子股份有限公司 2024 年法人說明會簡報(2024.11.08)。參考法說會簡報中關於產品營收占比、產品介紹、業務展望及未來發展方向之說明。
-
勁豐電子股份有限公司 2024 年股東常會議事錄(2024.06.15)。參考股東會議事錄以了解公司重大決議與經營方針。
-
財經媒體報導與新聞稿(2024.11-2025.04)。彙整關於公司月營收表現、醫療市場需求動能、前三季獲利創高及股利政策之即時資訊。
-
投資機構產業分析報告(2025.05)。參考其對工業電腦族群、醫療顯示器市場供需狀況及勁豐電子競爭優勢之深度分析。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。