
圖(1)個股筆記:3090 日電貿(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
主要業務
日電貿股份有限公司(股票代號:3090)成立於 1993 年 1 月,以新台幣 1,000 萬元資本額起家,發展至現今資本額已達 21.2 億元。公司總部位於台灣,為國內規模最大的專業電子零組件代理商,專注於被動元件的銷售與代理服務。日電貿在業界以代理產品線齊全與技術支援能力強著稱,扮演上游原廠與下游電子製造業之間的關鍵橋樑,提供客戶從設計初期(Design-in)到量產階段的完整零組件解決方案。
在供應鏈網絡方面,日電貿與多家國際知名品牌建立深厚的合作關係,形成強大的護城河。公司為日本大廠 Nippon Chemi-Con(黑金剛)在台灣最主要的代理商,同時也代理 Samsung Electro-Mechanics、Panasonic、Kyocera、KEMET、AVX 等國際一線品牌。透過日系與韓系產品的平衡佈局,日電貿不僅握有日系電容高品質、長效的長期代理權,也具備韓系積層陶瓷電容(MLCC)高量產、高效率的供貨能力,使其在應對電子產業景氣循環時展現極佳的韌性。
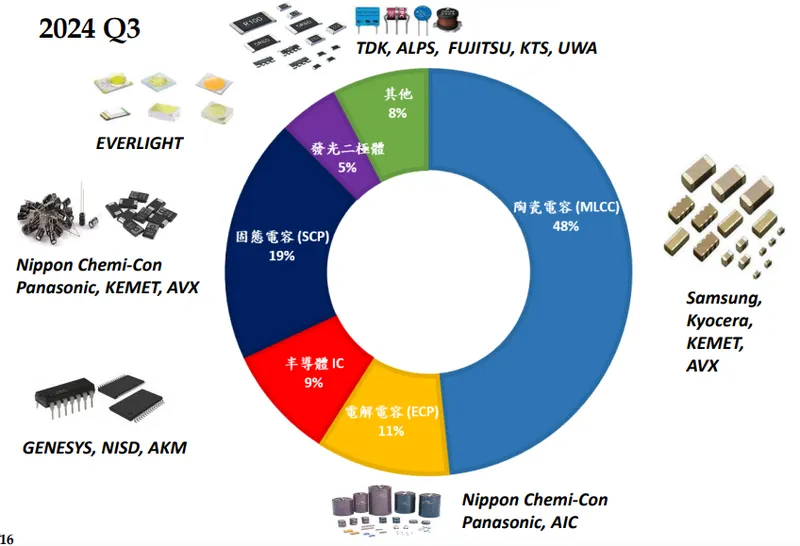
圖(2)主力產品與佔比(資料來源:日電貿公司網站)
為強化資本結構與市場競爭力,日電貿於 2022 年 10 月引進國內第二大半導體通路商文曄科技成為第一大法人股東(持股約 14.5%)。雙方達成戰略合作後,日電貿進一步於 2024 年投入資金增持文曄科技股權,累計持股達 0.879%,透過資源整合大幅強化半導體通路能力與後勤效率。
營收結構
日電貿的產品線涵蓋廣泛,能滿足多元市場需求。根據資料呈現,產品營收結構以陶瓷電容(MLCC)為最大宗,佔比達 46%;固態電容(SCP)佔 20%;電解電容(ECP)佔 13%;半導體 IC 佔 9%;發光二極體(LED)佔 3%;其他產品(包含電池、塑膠電容、電阻、電感及射頻器件等)佔 9%。
在終端應用方面,公司積極轉型向高附加價值領域發展。2024 年第三季的營收來源分佈如下:資訊產品(PC)佔 25%、電源產品(SPS)佔 20%、代工業務(EMS)佔 18%、車用佔 10%、消費性市場佔 10%、通訊產品佔 9%,以及其他(工控、新能源、醫療)佔 8%。
因應產業全球化及 China+1 趨勢,日電貿積極佈局東南亞與印度市場。目前已在印度新德里、泰國曼谷、越南河內與胡志明市,以及菲律賓聖羅莎等地設立營運據點。上述據點不僅提供銷售服務,更建立完整的倉儲物流體系,快速回應當地客戶需求。
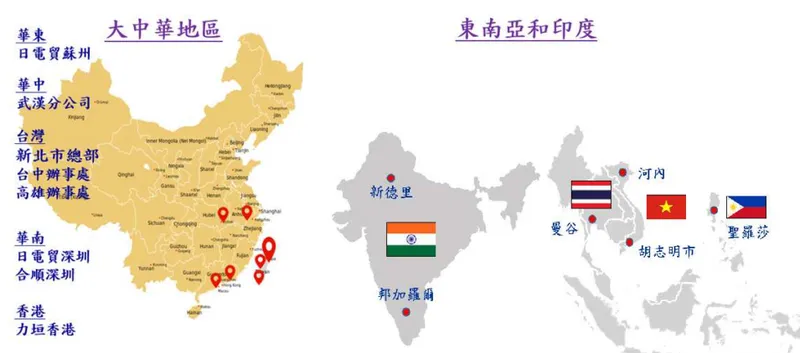
圖(3)營運據點(資料來源:日電貿公司網站)
財務表現方面,日電貿近期營運呈現強勢成長。2025 年第三季營收達 40.48 億元,創單季次高紀錄,年增 23%;單季稅後純益達 4.17 億元,年增 60.67%,每股盈餘(EPS)為 1.97 元。累計 2025 年前三季稅後純益達 8.86 億元,EPS 達 4.21 元。進入 2026 年 1 月,受惠長假前拉貨潮及 AI 需求爆發,單月營收衝上 16.07 億元,月增 37.2%、年增 13%,創下單月營收歷史新高,突顯公司在被動元件市場的強大競爭力。
重大事件
近期日電貿受惠於多項產業利多與關鍵技術突破,帶動營運與市場評價雙雙走高,以下為核心事件分析:
AI 伺服器引爆超級電容與高階 MLCC 需求
隨著 NVIDIA GB200 及 GB300 平台陸續推出,AI 伺服器對高階被動元件的需求呈現爆發性成長。傳統伺服器主機板約需 2,000 顆 MLCC,而 AI 伺服器因高運算與高功率需求,單機 MLCC 用量大幅攀升至 30,000 顆以上,且多採用大尺寸、高容值規格。此外,GB300 平台將超級電容(EDLC)納入標準配備,以應對短時間內大功率放電需求。日電貿已成功將超級電容送樣至電源客戶,順利切入 AI 機房電源儲能領域,成為市場矚目的黑馬。
鉭質電容漲價效應與低價庫存紅利
AI 伺服器內部設計日趨緊湊,具備高效能及穩定性的聚合物鉭質電容應用大幅增加。受供需趨緊與材料成本上揚影響,國巨旗下基美(KEMET)已調漲鉭質電容報價。日電貿作為基美的重要代理商(鉭質電容代理比重攀升至 30%),不僅受惠於漲價趨勢,更因握有低價庫存優勢,毛利率獲得明顯提升。
韓廠稼動率滿載與轉單效益
受惠 AI 相關應用成為剛性需求,三星電機(Samsung Electro-Mechanics)的高階 MLCC 稼動率已逼近滿載(超過 90%)。日電貿的 MLCC 代理業務中,三星比重高達 38%。隨著日韓大廠將產能轉向高階產品,排擠中低階產能,進一步推升整體被動元件市場的報價與需求,日電貿憑藉完整的產品線與穩定的供貨能力,成為最大受惠者之一。
納入 MSCI 全球小型指數成分股
憑藉優異的營運成績與市值成長,日電貿於 2026 年 2 月正式被納入 MSCI 全球小型指數成分股。此舉不僅提升公司在國際資本市場的能見度,更吸引大量內外資與被動型基金進駐,帶動股價強勢表態,創下近年新高。
未來展望
展望未來,日電貿將持續受惠於 AI 算力紅利與全球供應鏈重組的趨勢,營運具備強大的成長動能:
AI 應用與高階運算推動結構性成長
公司總經理于耀國樂觀看待 2026 年市況,指出 AI 需求短期內不會降溫。未來成長動能將涵蓋 AI 伺服器、加速卡、GPU 及 ASIC 應用,預估 2026 年整體 ASIC 晶片出貨將較 2025 年勁揚 40%。下一世代 AI 電源功率提升,將激勵 MLCC 單位用量與總容值同步增加,日電貿預期伺服器相關營收比重將持續挑戰 25% 以上。
AI PC 與車用電子市場復甦
除伺服器外,AI PC 市場滲透率預估至 2028 年將接近 50%,帶動每台筆記型電腦的 MLCC 用量增加 10-15%。車用電子市場雖短期面臨庫存調整,但在電動車與自駕技術普及的長線趨勢下,高階車用被動元件需求依然穩健。日電貿將持續擴增車用、工控、新能源及醫療等高毛利市場的佈局。
財務預期與高配息政策
法人機構對日電貿後市給予高度評價,預估受惠於 AI 伺服器放量與鉭質電容漲價效益,2025 年 EPS 可達 4 至 5 元,2026 年更有望進一步提升至 6 至 8 元水準,輕鬆跨越半個股本。在獲利創高的同時,日電貿維持一貫穩健的股利政策,過去配息率常年維持在 90% 以上,具備高現金殖利率的防禦特性,深受穩健型投資人青睞。
深化 ESG 永續發展
日電貿高度重視企業永續經營,持續推動溫室氣體盤查與減碳目標。透過提升能源效率與推廣環保型被動元件(如固態電容),降低營運對環境的衝擊,符合國際大廠的綠色供應鏈要求,進一步提升企業的長期競爭價值。
參考資料
-
日電貿股份有限公司法人說明會簡報與財務報告。本研究主要參考公司發布之營收數據、產品結構分析、區域營收分佈及未來展望,提供最新且權威的營運資訊。
-
凱基證券與元大投顧產業分析報告。研究報告針對日電貿在 AI 伺服器市場的佈局、NVIDIA GB300 平台超級電容商機,以及被動元件市場競爭態勢提供深入評估。
-
工商時報、經濟日報、鉅亨網等財經媒體報導。包含公司單月營收創高、鉭質電容漲價傳聞、MSCI 成分股調整、以及內外資法人籌碼動向等多方面即時資訊。
-
DIGITIMES 產業研究報告。提供全球被動元件市場趨勢分析,以及 AI 算力提升對 MLCC 與鉭質電容用量的結構性影響評估。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。