

圖(1)個股筆記:4147 中裕(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
在全球生物製藥產業中,針對愛滋病(HIV)的治療技術正經歷一場從「每日口服」轉向「長效注射」的結構性革命。中裕新藥股份有限公司(股票代號:4147)作為台灣生技產業的指標性企業,憑藉其在單株抗體領域的深厚底蘊,不僅成功將全球首款愛滋病單株抗體新藥推向國際市場,更在 2026 年宣示邁向精準免疫治療平台的全新戰略。本文將全面剖析中裕新藥的技術護城河、營運模式、近期臨床突破以及未來的投資價值。
主要業務
中裕新藥成立於 2007 年 9 月,前身為宇昌生技,總部位於台北市內湖區。公司自創立之初便確立了以滿足未被滿足的醫療需求(Unmet Medical Needs)為核心目標,專注於大分子生物製藥的研發與商業化。經過十餘年的發展,中裕已從早期的「純研發授權(NRDO)」模式,成功轉型為兼具研發、臨床試驗管理及自主生產能力的整合型生技藥廠。
核心產品與技術平台
中裕新藥的產品線高度聚焦於愛滋病治療領域,並逐步向自體免疫疾病延伸,其核心業務涵蓋以下三大主軸:
- Trogarzo (Ibalizumab) 已上市新藥
Trogarzo 是中裕的旗艦產品,為全球首創且唯一獲准上市的愛滋病治療用單株抗體,屬於後附著抑制劑。該藥物主要靶向人體 T 細胞的 CD4 受體第二區域,能有效阻斷 HIV-1 病毒入侵細胞,且不會干擾正常的免疫功能。其市場定位明確,專門針對已接受多種藥物治療但產生多重抗藥性(MDR)的成年患者,提供關鍵的第四線補救療法。目前已開發出靜脈推注劑型,大幅提升患者用藥的便利性。

圖(2)中裕新藥研發(資料來源:中裕公司網站)
- TMB-365/380 長效型雙抗體複方組合
因應全球愛滋病治療朝向長效化發展的趨勢,中裕正全力推進新一代長效療法。TMB-365 為 Trogarzo 的優化版本,透過抗體工程(如醣基修飾)提升了藥效與半衰期;TMB-380 則是透過結構導向優化技術開發的新型廣效中和抗體(bNAb)。兩者結合的目標是打造每兩個月(8 週)注射一次的長效維持療法,瞄準龐大的第一線維持治療市場,具備成為同類最佳(Best-in-class)的潛力。

圖(3)愛滋病長效型藥物組合 Cabenva 銷售現況(資料來源:中裕公司網站)
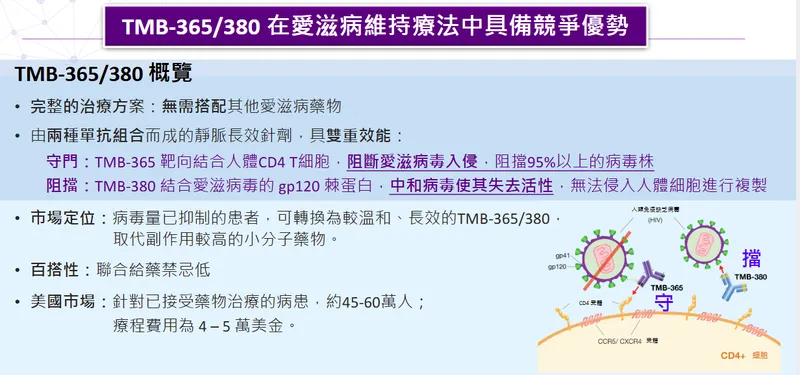
圖(4)TMB-365/380 長效組合療法(資料來源:中裕公司網站)
- 抗體藥物複合體 (ADC) 與精準免疫治療
中裕於 2025 年投資美國 Marigold Therapeutics,正式將 ADC 技術納入研發藍圖。透過將 TMB-365 抗體與抗愛滋病毒小分子藥物結合,精準靶向帶有 HIV 病毒的 CD4+ T 細胞,實現細胞內藥物釋放。此外,2026 年初公司進一步揭示精準免疫治療平台化策略,計畫將現有抗體技術延伸應用於自體免疫疾病領域,擴大技術平台的商業價值。
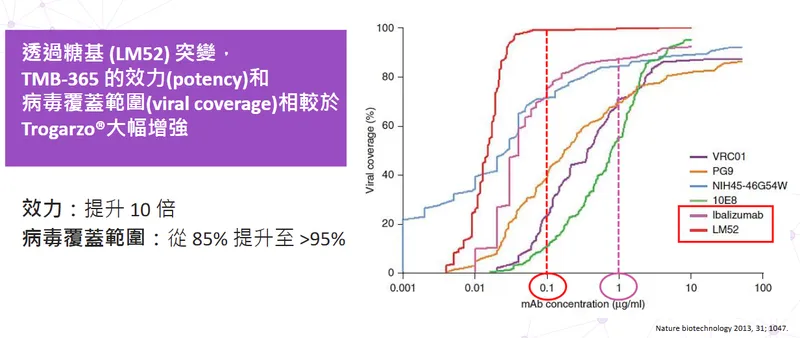
圖(5)TMB-365 展現出卓越的效力與病毒覆蓋範圍(資料來源:中裕公司網站)

圖(6)TMB-380 展現出卓越的效力與病毒覆蓋範圍(資料來源:中裕公司網站)
產業價值鏈定位與 CDMO 服務
中裕在生物製藥產業鏈中扮演著承上啟下的關鍵角色。除了新藥研發,公司位於新竹竹北生醫園區的蛋白質藥物工廠已通過美國 FDA 查廠,配置有 50 公升至 2,000 公升等級的一次性生物反應器。藉此優勢,中裕積極拓展 CDMO(委託開發暨製造服務),為國內外生技公司提供從製程開發到 GMP 批次生產的全方位服務,有效提升產能利用率並創造多元現金流。

圖(7)TMB-365 和 TMB-380 為同類中最佳(資料來源:中裕公司網站)
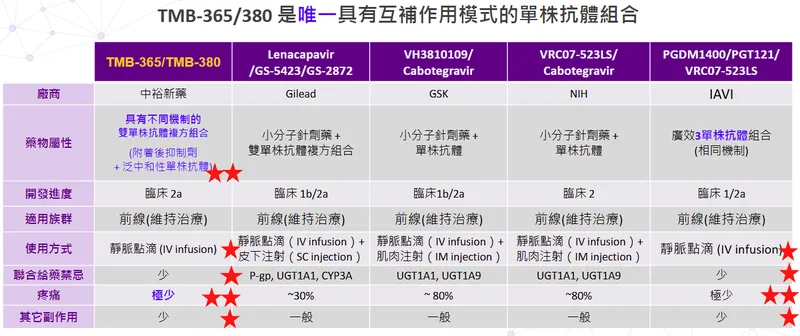
圖(8)TMB-365/380 與其它開發中長效組合藥物的優勢(資料來源:中裕公司網站)
營收結構
中裕新藥的營收模式具備高度的專利授權與利基市場特性。公司並不直接建立龐大的全球銷售團隊,而是透過與國際藥廠的策略聯盟,以收取產品銷售收入、特許權權利金及里程碑金為主要獲利來源。
產品營收比重分析
根據 2024 年至 2025 年的財務數據推估,中裕的營收結構呈現單一產品主導,但新興業務正逐步萌芽的態勢:
- Trogarzo® 相關收入(約 90%):
包含將藥品出貨給授權夥伴的銷售收入,以及依據終端市場銷售額抽成的權利金。2024 年全年營收達 6.10 億元,年增 24.1%,主要動能仍來自於 Trogarzo 在歐美市場的穩定需求。雖然多重抗藥性市場規模相對固定,但該藥物具備不可替代的剛性需求,為公司提供穩健的營運基石。
- CDMO 服務及其他(約 10%):
隨著竹北廠產能開出,中裕於 2024 年成功取得首筆美國客戶的 CDMO 訂單,並與泰福-KY 等同業建立合作。預期在 2025 年至 2026 年間,CDMO 業務的營收貢獻將緩步攀升,協助分攤廠房折舊成本。

圖(9)愛滋病藥物市場及商業機會(資料來源:中裕公司網站)
區域市場與客戶分佈
愛滋病高階藥物的市場高度集中於醫療保險制度完善的已開發國家,這也直接反映在中裕的區域營收分佈上:
- 北美市場(絕對主力):
美國是全球最大的 HIV 藥物市場,佔中裕營收比重高達 85% 以上。透過核心合作夥伴 Theratechnologies 的推廣,Trogarzo 成功納入多項美國醫療保險與政府補助計畫。公司亦確認,美國對等關稅政策不影響該藥物銷售,且當地庫存足以供應未來兩年需求。
- 歐洲市場:
同樣由 Theratechnologies 負責銷售,目前覆蓋約 30 餘國。由於歐洲各國藥價談判進度不一,營收貢獻正處於逐步提升階段。
- 亞洲及新興市場:
為降低對單一市場的依賴,中裕積極拓展全球版圖。近期陸續將銷售權授權予中東及北非的 AcedrA、港澳地區的五洲藥物(2025 年 4 月獲澳門上市許可),以及斯里蘭卡的 Slim Pharmaceuticals。這些新興市場的佈局,將成為未來營收增長的潛在動能。
原物料與生產成本控管
作為生物製藥廠,中裕的成本結構與傳統化學藥廠截然不同。其核心成本不在於大宗化學原料,而在於細胞株的培養、高階培養基、一次性生物反應袋等特殊耗材,以及無塵室的龐大折舊與維運費用。因此,提升產能利用率是中裕優化毛利率的關鍵。透過自主生產 Trogarzo 以及承接 CDMO 訂單,公司正逐步降低單位生產成本,強化財務體質。
重大事件
中裕新藥近年在臨床研發、市場拓展及策略佈局上動作頻頻,特別是進入 2025 年至 2026 年,多項關鍵進展為公司營運注入強心針。以下整理近期的重大事件及其對公司的影響:
近期重大事件一覽表
| 發生時間 | 重大事件說明 | 營運影響與戰略意義 |
|---|---|---|
| 2026年3月 | TMB-365/380 臨床 2b 期完成最後受試者收治 (LPI) | 臨床進度符合預期,正式邁入數據觀察期。關鍵期中數據預計於 2026 年底前讀取,為後續國際授權談判提供核心籌碼。 |
| 2026年3月 | 揭示「精準免疫治療平台化策略」 | 執行長張金明宣布將單株抗體技術延伸至自體免疫疾病領域,打破單一愛滋病藥物的框架,大幅提升技術平台的長期商業價值。 |
| 2026年1月 | 重磅 HIV 用藥啟動 Phase 2b 收案 | 擴大受試者規模,進一步驗證長效組合療法在第一線維持治療的有效性,市場法人給予高度評價與買進評等。 |
| 2025年5月 | TMB-365/380 正式向美國 FDA 申請 2b 臨床試驗 | 試驗設計評估每八週靜脈注射一次的長效維持治療,並與每日口服標準療法進行比較,確立其作為「Game Changer」的潛力。 |
| 2025年4月 | Trogarzo 獲澳門上市許可 | 由合作夥伴五洲藥物負責行銷,標誌著該產品正式進入亞洲市場,具備區域拓展的領頭羊指標意義。 |
| 2025年3月 | 投資 Marigold Therapeutics 佈局 ADC 技術 | 透過股權投資深化抗體藥物複合體(ADC)新藥開發,結合雙方技術優勢,預期在精準治療領域產生強大綜效。 |
| 2025年3月 | 於 CROI 大會發表臨床 2a 期突破性數據 | 數據證實 TMB-365/380 具備優異安全性與有效性,試驗期間無病毒失敗案例,引發國際醫學界與潛在授權夥伴的高度關注。 |
| 2025年2月 | 與 Slim Pharmaceuticals 簽訂斯里蘭卡獨家授權 | 持續落實全球化佈局策略,將 Trogarzo 的覆蓋範圍擴展至南亞新興市場。 |
事件深度分析
從上述事件軌跡可以觀察到,中裕正依循兩條清晰的戰略主線前進:
第一是「臨床數據兌現與商業化加速」。TMB-365/380 組合療法在 2025 年 2a 期試驗中展現出無嚴重不良事件且有效抑制病毒的優異成果,促使公司迅速在 2026 年推進 2b 期試驗並完成收案。這不僅驗證了其技術實力,更為後續與國際大藥廠的授權談判(Licensing Deal)奠定堅實基礎。
第二是「技術平台的橫向擴張」。投資 Marigold 跨足 ADC 領域,以及 2026 年提出的精準免疫治療平台策略,突顯中裕不再侷限於愛滋病單一賽道。透過將成熟的單株抗體開發經驗複製到自體免疫等高價值領域,公司正努力建構更具韌性與爆發力的產品管線。
未來展望
展望未來,中裕新藥正處於從「利基市場防守者」邁向「主流市場挑戰者」的關鍵轉折點。面對全球生技巨頭的激烈競爭,公司制定了明確的發展策略,以期在龐大的醫藥市場中突圍。
營運發展策略
- 極大化 TMB-365/380 的授權價值:
全球愛滋病藥物市場預估在 2030 年將達到 430 億美元的規模,且長效針劑正快速取代傳統每日口服藥。中裕的 TMB-365/380 組合目標是達成每兩個月給藥一次的長效維持療法。隨著 2026 年底期中數據的即將揭曉,公司採取「邊做邊談」的策略,積極與國際大藥廠洽商全球或區域授權。若能成功締結授權合約,鉅額的前期金(Upfront Payment)將徹底翻轉公司的獲利結構。
- 深化 CDMO 業務與產能變現:
竹北廠的高階蛋白質生產能力是中裕的重要資產。未來將持續擴大爭取歐美及本土生技公司的 CDMO 訂單,目標是將產能利用率提升至 70% 以上。這不僅能提供穩定的營運現金流,更能強化公司在全球生物藥供應鏈中的戰略地位。
- 精準免疫與 ADC 技術的長線佈局:
透過內部研發與外部投資雙管齊下,中裕將加速抗體藥物複合體(ADC)的臨床前開發,並將單株抗體技術應用於自體免疫疾病。這項平台化策略將為公司帶來更廣闊的適應症拓展空間,延長企業的長期成長曲線。
競爭態勢與潛在風險
儘管前景可期,中裕仍面臨嚴峻的產業競爭與營運挑戰:
-
國際大廠的技術夾擊:全球 HIV 市場由 Gilead 與 ViiV Healthcare 高度壟斷。Gilead 的 Sunlenca 已具備半年注射一次的超長效優勢,ViiV 則擁有強大的全球行銷網絡。中裕必須在臨床數據上證明其「全單株抗體」組合在安全性與無交叉抗藥性上的絕對優勢,方能說服市場買單。
-
財務與研發風險:新藥開發猶如一場資金消耗戰。法人預估中裕在 2025 年及 2026 年的 EPS 分別為 -0.6 元及 -0.8 元,主要受龐大的臨床試驗費用拖累。公司必須妥善控管現金流,確保資金足以支撐至新藥授權或 CDMO 業務達到規模經濟。
-
市場定價與保險給付:高階生物藥的定價往往面臨各國醫療保險機構的嚴格審查。未來新藥上市後,能否順利取得有利的醫保給付條件,將直接決定其市場滲透率。
綜合評估,中裕新藥具備深厚的技術底蘊與明確的長效化發展路徑。市場法人看好其重磅新藥的潛力,給予 130 元的目標價預期。對於投資人而言,2026 年底的臨床數據發布以及隨之而來的國際授權進展,將是決定公司估值重塑的最關鍵催化劑。
參考資料
-
中裕新藥股份有限公司法人說明會簡報(2024-2025)。本研究主要參考法說會簡報中關於公司核心技術、TMB-365/380 臨床試驗數據、CDMO 業務進展及精準免疫治療平台策略之說明。
-
中裕新藥股份有限公司年度報告及財務報告。本文的財務分析、營收結構推估及產能配置數據主要依據此份財報內容。
-
中裕新藥股份有限公司公開資訊觀測站重大訊息公告(2024-2026)。參考關於臨床試驗進展(如 2b 期 LPI)、海外授權合約簽訂、澳門藥證核准及投資 Marigold Therapeutics 等即時資訊。
-
國內外生技產業研究報告(2025-2026)。機構法人針對中裕新藥的產業分析報告,提供關於愛滋病藥物市場趨勢、Gilead 與 ViiV 競爭態勢分析,以及對公司未來獲利與目標價之專業評估。
-
財經媒體與生技專業期刊報導(2025-2026)。包含鉅亨網、經濟日報、工商時報及 GeneOnline 等媒體,報導詳述中裕在 CROI 大會的數據發表、CDMO 訂單斬獲及 2026 年最新臨床進度與市場反應。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。