
圖(1)個股筆記:4303 信立(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
在台灣推動綠色製造與全球供應鏈重組的浪潮下,傳統塑膠加工產業正迎來結構性的價值重估。信立化學工業(4303)作為國內老牌合成皮製造商,憑藉其在專業球類皮革累積的深厚底蘊,成功跨足高階環保材料與機能性應用領域。公司近年營運策略靈活,不僅透過併購擴大產能規模,更藉由集團垂直整合與資產活化計畫,展現出強勢的轉型企圖心。本文將深入剖析信立的營運模式、競爭優勢及未來成長動能。
公司概要與發展歷程
企業基本資料
信立化學工業股份有限公司(Hsin Li Chemical Industrial Co., Ltd.,股票代號:4303)成立於 1973 年,總部位於台南市學甲區。公司初期專注於 PVC 合成皮 與 PU 合成皮 的製造與買賣,歷經五十餘年的穩健發展,已成為台灣合成皮及塑膠皮產業的重要領導者。信立目前隸屬於「永捷集團」體系,與上游原料供應商及下游應用端建立緊密的垂直整合關係。
轉型與成長軌跡
信立的發展歷程見證了台灣塑膠加工業的興起與轉型,其關鍵發展階段如下:
-
創立與成長期(1970 – 1990 年代):公司正式成立並投入 PVC 合成皮生產。隨著台灣製鞋業的蓬勃發展,信立擴大規模增加 PU 合成皮生產線,並於 1991 年 正式掛牌上櫃,進入資本市場。
-
產業調整與轉型期(2000 – 2015 年):面對海外廉價勞動力的競爭,信立開始研發機能性材料,並優化生產效率。此階段積極投入環保製程,開發低毒性、符合歐盟環保標準的合成皮產品。
-
集團整合與多元化時期(2016 年迄今):納入永捷集團體系,強化與上游樹脂原料的協同效應。2024 年初,為優化財務結構,決議結束虧損多年的不織布部門。同年 9 月,以 5.61 億元 收購普大應用材料公司約 70 % 股權,大幅擴充生產規模。
環境與能源發展
信立積極響應 ESG 永續發展 趨勢,於台南學甲廠房屋頂設置太陽能裝置,佔地約 2,000 坪,發電量達 1999.88 KWh,自 2022 年底 開始供應電網。此項投資不僅展現公司對再生能源的投入,亦有助於降低能源成本。公司亦計畫擴大太陽能案場投資,目標裝置容量為 10 MW 至 100 MW。
核心業務範疇分析
信立的核心業務為合成皮及塑膠皮的研發、製造與銷售,產品線涵蓋多種民生與工業用途,其技術核心在於塗佈與貼合製程。
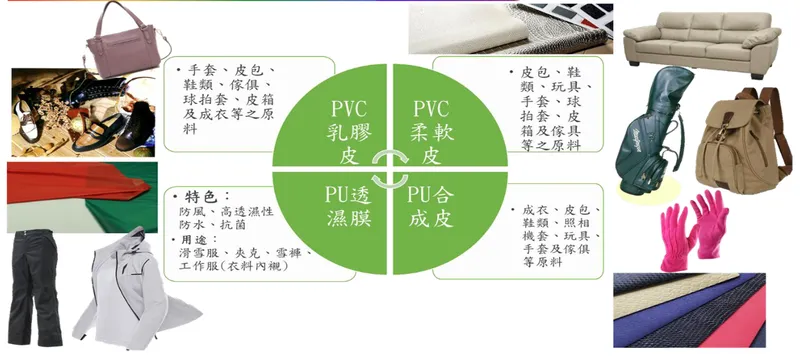
圖(2)主要產品(資料來源:信立公司網站)
產品系統說明
PU 合成皮與 PU 貼面
此為信立最核心的獲利來源,具備透氣性佳、手感接近真皮的特性。可依客戶需求生產不同紙紋或壓花紋路的濕式 PU,廣泛應用於高階運動鞋材、專業球類(如足球、排球)、傢俱沙發及服飾。
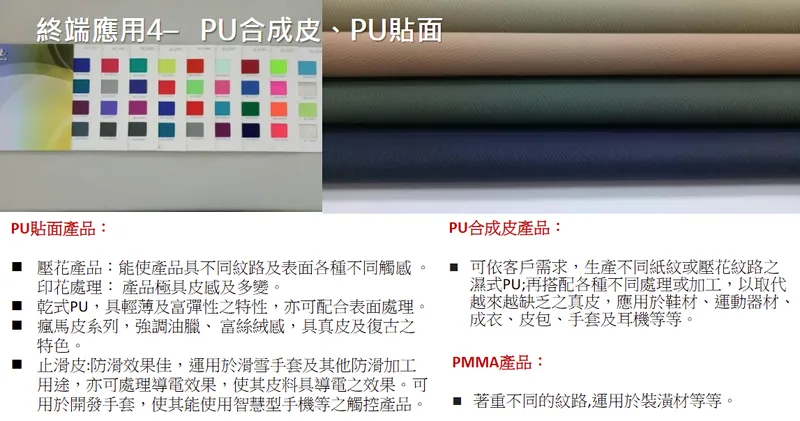
圖(3)PU 合成皮、PU 貼面(資料來源:信立公司網站)
PVC 合成皮
PVC 合成皮為傳統且耐用的材料,可透過多樣化的表面處理與加工,展現豐富的變化性與機能性。產品物化性皆符合美國及歐盟法規,主要應用於皮包、醫療器材、汽車內裝及防水布料。
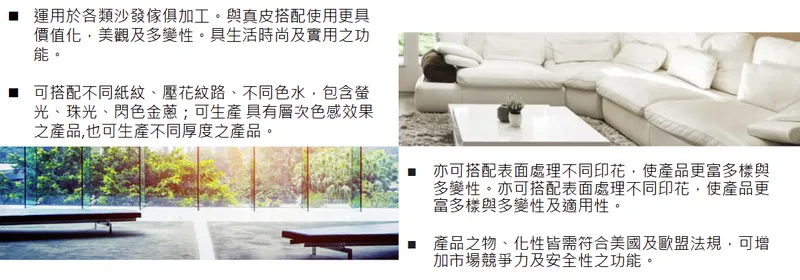
圖(4)PVC 合成皮-應用 1(資料來源:公司網站)
PU 透濕膜
此產品線具備優異的耐水壓與高透濕性,厚度僅 10 至 30 μm,符合現代服飾輕薄化的流行趨勢。可與鐵弗龍貼膜搭配,強化耐水洗特性,適用於防水透濕機能性服飾加工及醫療床墊罩。
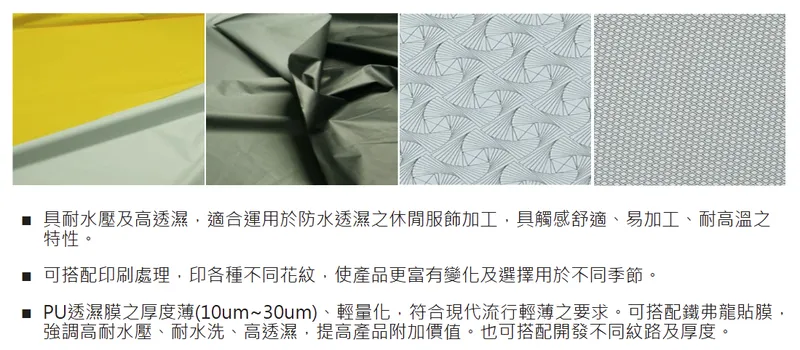
圖(5)PU 透濕膜(資料來源:信立公司網站)
新興環保材料
因應國際品牌減碳要求,信立積極開發環保產品線:
-
環保水性皮革:採用無溶劑製程,斗六廠專注生產純環保水性皮革。
-
RPVB+PU 複合材料:結合無毒可回收的 PVB 與 PU,目標取代部分 PVC 產品。
-
Recycle 產品:配合 GRS 認證,結合回收底材開發綠色複合加工品。
技術優勢分析
信立在合成皮製造領域累積逾五十年經驗,具備以下技術護城河:
-
高階球類皮革技術:球類對皮革的真圓度、耐衝擊與回彈性要求極高,信立具備精準的壓紋與貼合技術,能滿足專業賽事標準。
-
環保製程領先:掌握水性 PU 塗佈技術,取代傳統有機溶劑(如 DMF),符合國際一線品牌的綠色採購標準。
-
垂直整合協同:結合母公司永捷的 PU 樹脂研發能力,能從分子結構開始客製化配方,縮短開發週期。
營收結構與市場分析
產品營收結構
根據近期財務報告與營運資訊,信立的營收結構呈現高度集中趨勢,且高附加價值產品比重正逐步提升。
-
PU 合成皮:佔比約 80 %,為核心獲利來源。受惠於運動賽事帶動及環保水性 PU 需求增加,此部分營收貢獻持續擴大。
-
PVC 合成皮:佔比約 12 %,主要應用於皮包與工業用材,維持穩定的現金流。
-
其他產品:包含原料買賣與代工貼合服務。隨著不織布部門結束,未來營收將更純粹集中於合成皮本業。
區域市場分析
信立的銷售網路以亞洲為核心,這與全球鞋類及運動用品生產基地集中於亞洲的趨勢一致。根據 2024 年 資料,區域營收分布如下:
-
台灣市場:佔比 80 %,主要供應給本地加工廠、貿易商及集團內部協作,不受美國關稅政策影響。
-
越南市場:佔比 12 %,隨著鞋業供應鏈移轉,信立強化對東南亞代工體系的服務。
-
其他地區:包含歐美等地的零星訂單。併購普大後,預期外銷至國際品牌代工廠的比重將進一步提升。
客戶結構與價值鏈分析
價值鏈定位
信立處於合成皮產業鏈的中游位置,向上整合樹脂原料,向下服務各類終端產品製造商。
客戶群體分析
信立主要採取 OEM 與 ODM 模式,客戶結構圍繞運動用品、鞋材及傢俱產業:
-
運動用品與球類客戶:在球類用皮領域具備深厚根基,產品最終流向 Nike、Adidas、Puma 等品牌,應用於足球、排球及籃球。
-
鞋業代工龍頭:與台灣大型鞋類代工集團(如寶成、豐泰)的下屬工廠保持長期材料供應關係。
-
傢俱與民生工業:供應 PVC 及 PU 皮革給國內外傢俱製造商與汽車內裝配件廠。
生產基地與產能布局
信立採取「立足台灣、輻射全球」的生產策略,透過併購與部門精簡,完成產能結構的優化。
生產基地分布
收購普大應用材料公司後,信立的總生產基地面積擴充至近 4 萬坪,躍居台灣本土最具規模的合成皮一條龍生產線供應商。
-
台南學甲廠(核心基地):為研發與生產中心,具備高度客製化能力,專門生產供應國際品牌的高階球類皮革與機能性鞋材。
-
彰化永靖廠(普大資源):專注於傳統 PU 合成皮與真皮貼合製程。
-
雲林斗六廠(環保基地):成為純環保水性皮革的專屬生產基地,採用無溶劑製程。
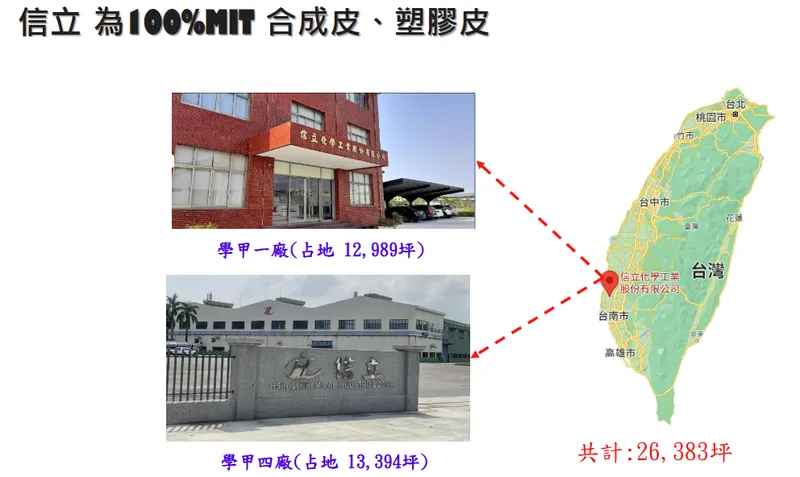
圖(6)生產基地(資料來源:信立公司網站)
產能調整策略
信立目前的產能策略為「先縮減、再優化」:
-
結束不織布部門:2024 年初 決議關閉虧損多年的不織布部門,轉向外購底布,大幅降低折舊費用與閒置產能維護成本。
-
產線環保升級:持續將傳統溶劑型產線改造為水性 PU 或無溶劑產線。此舉旨在提升高單價環保皮革的產能佔比,以產值成長取代單純的產量擴張。
競爭優勢與市場地位
核心競爭力
在競爭激烈的合成皮市場中,信立展現出獨特的差異化優勢:
-
專業球類皮革的隱形冠軍:在高品質足球、排球的 PU 皮革供應鏈中,信立擁有極高的全球市佔率。由於國際品牌認證過程漫長且嚴格,形成強大的進入障礙。
-
集團垂直整合綜效:與母公司永捷形成「樹脂原料加皮革加工」的一條龍模式。能針對品牌商需求,從分子結構開始客製化配方,研發速度優於一般加工廠。
-
環保高值化布局:專注於水性與無溶劑製程,符合國際大廠對有害物質的嚴格限制,順利取得綠色供應鏈門票。
市場競爭態勢
信立的主要競爭對手包括全球運動鞋合成皮龍頭 三芳(1307) 及台灣石化大廠 南亞(1303)。相較於三芳在印尼的大規模擴產,信立選擇避開大宗鞋材的產能大戰,專注於技術門檻較高的球類皮革與客製化環保材料,在利基市場中確立穩固地位。
近期重大事件與財務表現
重大事件分析
- 收購普大應用材料(2024 年 9 月):
信立以 5.61 億元 收購普大約 70 % 股權。此舉不僅擴大產能規模,更成功切入美系精品包(如 Tory Burch)及國際運動品牌高階產品訂單。併購效益迅速顯現,帶動後續月份營收呈現倍數成長。
- 推動製程去毒化與取得 GRS 認證(2025 年底):
公司導入無 VOC 配方,並投入回收料再製技術,將廢棄邊料轉化為高機能建材。成功取得 GRS 全球回收標準認證,兼顧節能減碳與資源再利用效益。
- 處分學甲一廠土地廠房(規劃中):
董事會決議處分學甲一廠約 12,989 坪 不動產,預計處分利益約 10.63 億元。此資產活化計畫若順利執行,將大幅挹注業外收益並充實營運資金。
財務績效概況
受惠於高機能替代需求升溫、垂直整合效益發揮及併購普大帶來的營收挹注,信立近期財務表現亮眼。
近期財務表現一覽表
| 期間 | 營收表現 | 獲利表現 | 關鍵驅動因素 |
|---|---|---|---|
| 2025年前三季 | 年增超過三倍 | EPS 15.60元 | 合成皮量產放量、業外金融評價回升挹注。 |
| 2025年全年 | 9.88億元 (年增164.27%) | 創歷史新高 | 高機能替代需求升溫、普大併購效益完整發酵。 |
| 2026年1月 | 8,292萬元 (年增29.59%) | 維持雙成長 | 鞋材、包材與機能應用市場接單動能延續。 |
未來發展策略展望
短期發展計畫(1 – 2 年)
-
擴大環保產品線:加速發展水性皮革與 RPVB+PU 複合材料,推進水性塗層等 ESG 方案,滿足品牌端對環保規範的嚴格要求。
-
深化普大整合效益:持續與普大進行垂直協同聯動,拓展皮包材料至 Eco-Alf、Lululemon 等國際知名品牌應用。
-
優化財務結構:透過現金增資計畫償還銀行借款,降低負債比率至 35 % 以下,減輕利息負擔。
中長期發展藍圖(3 – 5 年)
-
資產活化與地產開發:推進學甲一廠廠房活化作業,規劃為小型工業廠房銷售或出租,創造穩定的業外收益。
-
跨域技術延伸:配合集團策略,將高機能材料技術延伸至車用內裝、醫療床墊及智慧穿戴裝置等高附加價值領域。
-
建構循環經濟系統:持續投入回收料再製技術,完善綠色製造體系,提升企業永續發展能力。
投資價值綜合評估
信立化學正處於營運體質大改造後的收割期。從基本面觀察,結束虧損的不織布部門並併購普大後,公司營收規模與毛利率結構發生正向質變。受惠於全球運動產業復甦及品牌商對綠色材料的剛性需求,其核心的 PU 合成皮業務具備明確的成長動能。
此外,信立在台南學甲擁有的萬坪工業土地,構成強大的資產護城河。在南科效應帶動下,潛在的資產處分或活化收益賦予股價極高的想像空間。然而,投資人仍需留意國際原油價格波動對 PU 樹脂成本的影響,以及全球供應鏈持續向東南亞移轉帶來的長期競爭壓力。整體而言,信立憑藉集團資源整合與環保技術領先優勢,已成功轉型為具備資產題材的利基型轉機企業。
重點整理
-
產業隱形冠軍:在專業球類皮革領域擁有極高市佔率,技術門檻與品牌黏著度構成強大護城河。
-
併購效益爆發:收購普大應材後,產能躍居本土最大,並成功切入國際精品與運動品牌高階供應鏈,帶動 2025 年營收創歷史新高。
-
綠色轉型確立:專注水性 PU 與無溶劑製程,取得 GRS 認證,精準對接全球 ESG 採購趨勢。
-
集團綜效發揮:與母公司永捷形成「原料加加工」的垂直整合,確保成本優勢與研發彈性。
-
資產活化潛力:學甲廠區萬坪土地具備龐大開發或處分價值,為公司提供堅實的財務後盾與獲利爆發力。
參考資料說明
-
信立化學工業股份有限公司 2024 年及 2025 年法人說明會簡報。本研究主要參考法說會簡報中的營運現況分析、產品結構、環保產品開發進度及 GRS 認證規劃等資訊。
-
信立化學工業股份有限公司 2022 年度企業社會責任報告書及 2023 年度年報。本文參考此份報告中有關公司 ESG 永續發展、太陽能系統建置、銷售地區比重及庫存管理政策等營運結構分析。
-
公開資訊觀測站重大訊息公告。本文參考關於收購普大應用材料公司、處分學甲一廠不動產決議、現金增資計畫及每月營收公告等即時財務數據。
-
財經媒體與產業研究報告(2024.08 – 2026.02)。彙整包含經濟日報、工商時報及理財網等媒體,關於信立受惠運動品牌復甦、集團垂直整合效益、以及 2025 年至 2026 年初營收創高之相關報導與法人觀點。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。