
圖(1)個股筆記:8433 弘帆(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
產業地位與投資亮點
在全球美容美髮用品供應鏈中,弘帆股份有限公司(BON FAME CO., LTD.,股票代號:8433)堪稱典型的「隱形冠軍」。從傳統貿易商起家,弘帆憑藉強大的設計轉譯能力與嚴苛的國際合規認證,成功打入 Walmart、Target 等北美零售巨頭的核心供應鏈。
面對全球地緣政治與供應鏈重組浪潮,弘帆展現出極強的營運韌性。透過「虛擬工廠」的輕資產模式,公司成功將產能向越南延伸,不僅規避關稅風險,更在 2024 年繳出每股盈餘(EPS)9.84 元的亮眼成績。本文將深入剖析弘帆的商業模式、競爭護城河以及在快時尚與 ESG 趨勢下的未來展望。
公司概要與發展歷程
企業基本資料
弘帆成立於 1985 年,總部位於台灣台北市內湖區,實收資本額約新台幣 5.38 億元。公司專注於流行飾品、梳鏡及美容配件的設計、生產與銷售,並於 2012 年 在台灣櫃檯買賣中心正式掛牌上櫃。歷經近 40 年發展,弘帆已建構從設計研發到全球物流的一站式服務體系。
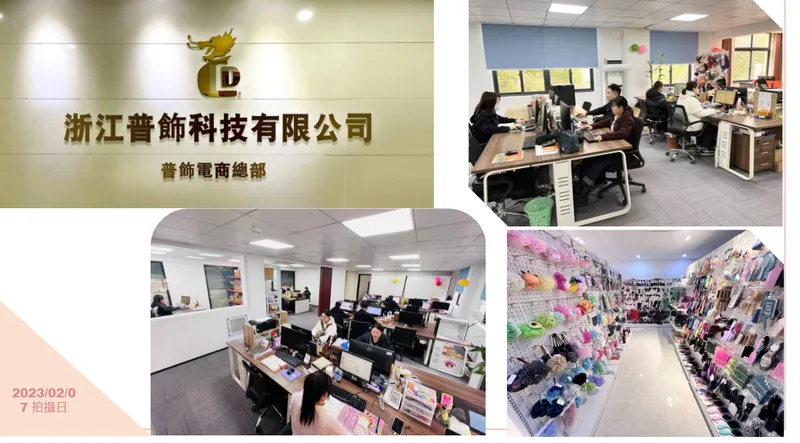
圖(2)弘帆位於浙江的電商總部(資料來源:弘帆公司網站)
轉型與成長軌跡
弘帆的發展史是一部不斷向價值鏈高階攀升的轉型史:
-
奠基與擴張期(1985-2010 年):初期以出口貿易為主,隨後將生產重心移至中國廣東東莞,建立普世工業園區,奠定標準化生產基礎,並成功打入美國主流零售通路。
-
品牌化與資本化(2011-2019 年):2012 年掛牌上櫃後,推出自有品牌「KIREI 綺麗生活館」進軍中國內需市場。2016 年透過併購歐洲貿易資產,強化高階通路佈局。
-
數位轉型與產能優化(2020 年至今):因應中美貿易戰與疫情,啟動東南亞供應鏈配置,擴建越南生產基地。同時強化 ESG 永續生產流程,導入環保材質,鞏固國際大廠訂單。
核心業務與產品系統
弘帆的產品線涵蓋個人護理的多個領域,採取基本款(約 60%)與流行款(約 40%)並行的策略,確保營收基底穩固。
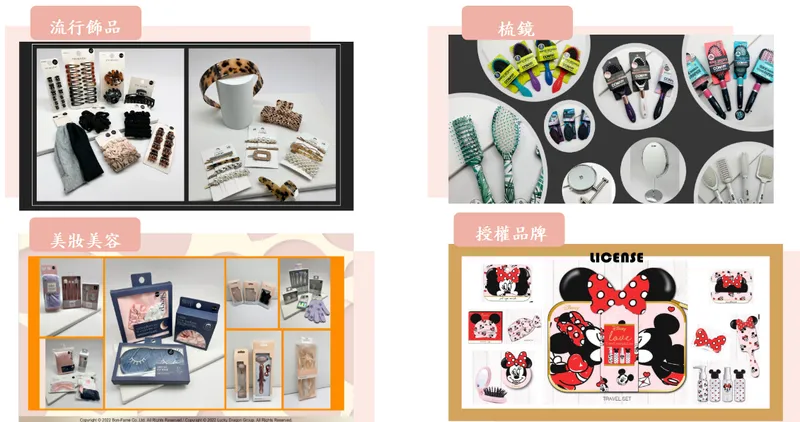
圖(3)弘帆多元的產品經營品項(資料來源:弘帆公司網站)
三大核心產品線
- 流行髮飾與梳鏡(核心基石):
包含髮圈、髮夾、髮帶及各式美髮梳、化妝鏡。此為公司起家業務,具備高度消耗性與回購率。
- 美容配件與電器(成長引擎):
涵蓋化妝包、刷具組及修容工具。近年積極發展自有品牌「AVIVA」,推出直髮器、LED 化妝鏡等美容美髮電器,提升產品單價與毛利。
- 授權與節慶禮品(價值提升):
取得 Disney、Warner Bros 等國際知名 IP 授權,將功能性產品轉化為具備收藏價值的禮品,主攻節慶送禮旺季。
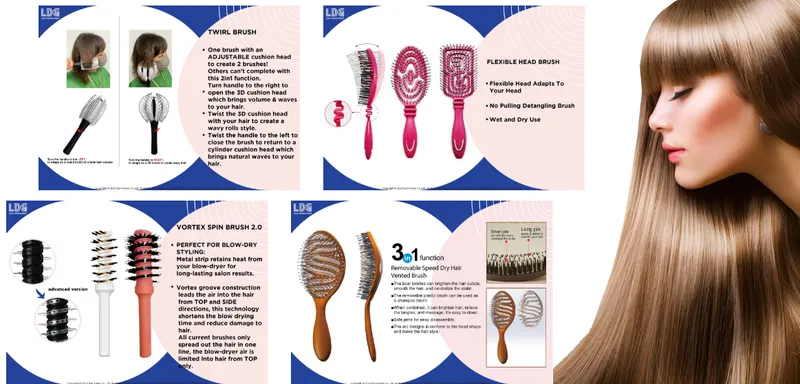
圖(3)弘帆多元的產品經營品項(資料來源:弘帆公司網站)
技術與研發實力
弘帆的技術護城河建立在「材料科學」與「設計轉譯」之上:
-
環保材料應用:領先導入 rPET(回收塑料) 與生物可分解材質,並通過嚴格的 REACH 與 RoHS 無毒化學檢測,滿足歐美客戶的 ESG 採購標準。
-
快速設計反應:擁有逾 30 人 的設計團隊,每年開發超過 3,000 款 新產品,設計週期縮短至 45 天 內,精準捕捉社群媒體帶動的快時尚趨勢。
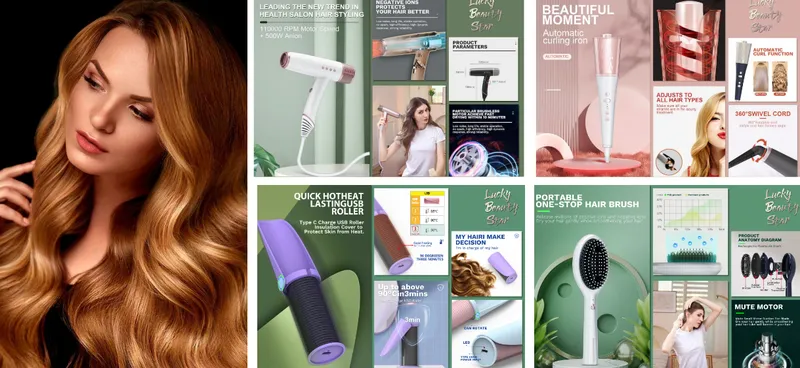
圖(5)弘帆的設計與研發能力是其重要競爭優勢(資料來源:弘帆公司網站)
營收結構與區域市場分析
產品營收比重
根據 2023 年財務數據,弘帆的營收結構高度集中於飾品本業,同時電器產品正逐步發酵:
飾品類 佔比高達 90%,為絕對營收主力;美容美髮電器 佔比約 6%,受惠於自有品牌推廣,具備向上成長潛力。
全球區域市場布局
弘帆為高度外銷導向企業,市場重心明確落於歐美地區:
-
美洲市場:佔比 48%,為最大營收來源,高度依賴美國大型連鎖通路。
-
歐洲市場:佔比 40%,透過併購當地貿易商,成功深化英國與法國等市場滲透率。
-
新興市場:積極開拓俄羅斯、中東及東南亞,推動在地化銷售以分散單一市場風險。
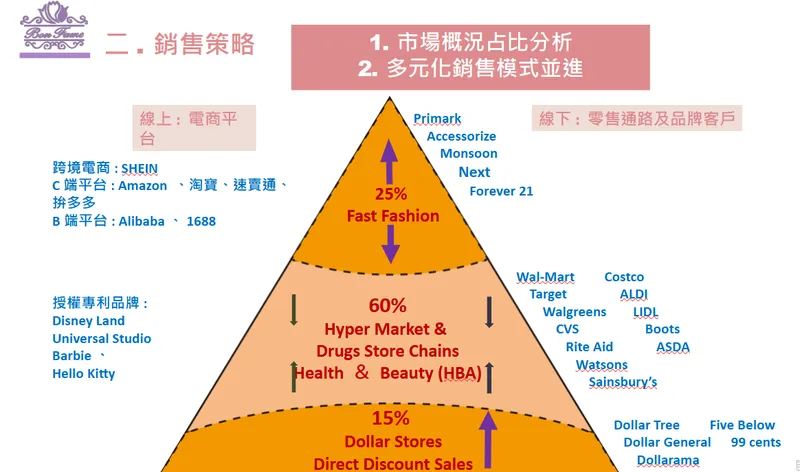
圖(6)弘帆採取全球化與在地化並行的銷售策略(資料來源:弘帆公司網站)
客戶結構與價值鏈定位
價值鏈關係分析
弘帆在產業鏈中扮演著「資訊與標準轉譯者」的關鍵角色,向上管理分散的代工廠,向下服務高度集中的零售巨頭。
深度客戶綁定
公司採取 B2B 營運模式,與 Walmart 等主要客戶擁有超過 20 年 的長期合作關係。由於通過大型零售商的社會責任(BSCI)與品質稽核需耗費數年時間與高昂成本,此「認證壁壘」形成極高的客戶轉換成本,確保了弘帆訂單的穩定性。
生產基地與產能配置
弘帆採取「輕資產」與「虛擬工廠」模式,不承擔龐大廠房折舊,而是透過參股或提供設備來掌控供應鏈。
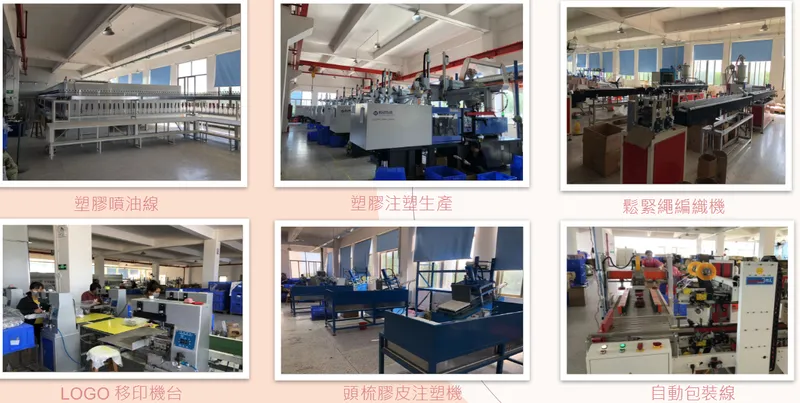
圖(7)弘帆持續投資生產設備以提升效率(資料來源:弘帆公司網站)
雙軌生產佈局
- 中國基地(核心研發與高階產能):
以東莞普世工業園區為主,佔集團產能約 70% 至 75%。負責高複雜度、精密模具及 IP 授權產品,並積極導入自動化設備以抵銷工資上漲壓力。
- 越南基地(成本優化與避險):
為規避美國 301 條款關稅,弘帆積極引導供應鏈南向。越南廠主要負責大宗、標準化產品,目前產能佔比約 20% 至 25%,預計未來將逐步提升至 30% 以上。
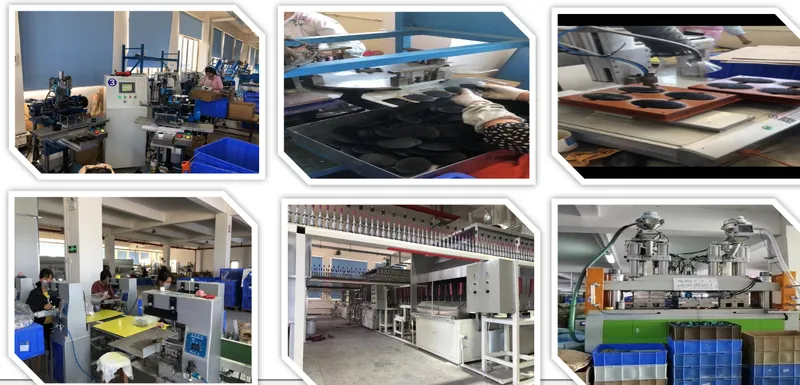
圖(8)東莞廠積極導入自動化生產線(資料來源:弘帆公司網站)
競爭優勢與市場地位
在極度碎片化的美妝配件市場中,弘帆穩居全球零售通路供應鏈的第一梯隊,其核心競爭力包含:
-
ODM 原創設計實力:不同於被動接單的 OEM 廠,弘帆能主動向客戶提出季度流行趨勢與產品企劃,從「代工廠」升級為「戰略設計夥伴」。
-
極高的合規認證壁壘:具備處理全球零售巨頭嚴苛 ESG 與社會責任稽核的能力,將多數低價競爭的區域型工廠阻絕於主流市場之外。
-
彈性供應鏈調度:透過數位化系統管理數百家代工廠,能同時處理數萬種 SKU,完美適應快時尚「小量多樣」的節奏。
近期重大事件與財務表現
營運與獲利創高
受惠於越南廠新產能挹注及產品組合優化,弘帆近年財務體質展現強大韌性。
| 年度/季度 | 合併營收[億元) | 年增率 | 稅後淨利(億元) | EPS(元] | 備註 |
|---|---|---|---|---|---|
| 2023全年 | 36.66 | +16.7% | 4.89 | 9.35 | 越南廠稼動挹注 |
| 2024全年 | 36.09 | +4.14% | 5.24[推估] | 9.84 | 獲利創近年新高 |
| 2024年Q4 | 9.69 | -6.33% | 1.70 | 3.14 | 淨利季增128% |
| 2025年Q1 | 7.73 | +6.0% | – | – | 淡季維持成長動能 |
重大財務決策
-
高配息政策:董事會決議 2024 年度配發現金股利 6.5 元,以近期股價計算,現金殖利率高達 7% 以上,展現公司充沛的自由現金流與回饋股東的誠意。
-
可轉債籌資:發行「弘帆三(84333)」無擔保可轉債籌資 4 億元,並於 2025 年下調轉換價格,主要用於支應越南廠後續擴充及營運資金。
未來發展策略與展望
短中期發展藍圖
-
深化越南製造紅利:加速越南廠產能開出,目標將產能佔比拉升至 30% 以上,徹底發揮避稅與成本優化效益。
-
擁抱零售商自有品牌:順應 Walmart 等大客戶擴大自有品牌(Private Label)的趨勢,利用 ODM 優勢爭取更多高毛利訂單。
-
產品線高階化:持續擴張 IP 授權商品與高階美容電器,避開低階基本款的價格紅海。
潛在風險評估
儘管基本面穩健,弘帆仍需留意外部挑戰:
-
跨境電商衝擊:Temu、Shein 等平台採取工廠直供模式,對實體零售通路的基本款配件造成價格壓力。
-
匯率與原物料波動:營收高度依賴美元計價,且塑膠原料受國際油價影響,匯率與油價雙重波動將干擾短期毛利率。
投資價值綜合評估
弘帆(8433)正處於營運模式升級的收割期。公司憑藉「輕資產」模式與「全球合規認證」,在低門檻的髮飾產業中築起極高的競爭壁壘。隨著越南產能規模擴大與歐洲通路併購綜效顯現,其毛利率有望維持在 25% 至 28% 的高檔水準。
綜合考量其連續兩年 EPS 突破 9 元的獲利能力,以及長期維持 7% 左右的高殖利率,弘帆具備「進可攻、退可守」的財務特質。對於關注全球供應鏈重組紅利與穩健收息的投資人而言,弘帆是美妝配件領域中極具長線觀察價值的隱形冠軍。
參考資料說明
-
弘帆股份有限公司法人說明會簡報(2024.12)。本研究主要參考法說會簡報的公司簡介、營運概況、財務數據及未來佈局等資訊。
-
弘帆股份有限公司歷年財務報告及營收公告。本文財務分析主要依據公開資訊觀測站發布之 2023 年至 2025 年第一季財報數據,包含營收、稅後淨利及 EPS 等關鍵指標。
-
富邦證券與統一證券產業研究報告(2024.12)。參考券商對弘帆產品組合、自動化領域及市場競爭優勢的深入分析。
-
鉅亨網、經濟日報及工商時報相關報導(2024-2025)。彙整關於弘帆越南廠進度、營收獲利創高、股利決策及市場動態之即時資訊。
-
MoneyDJ 理財網與財報狗資訊平台。參考其提供的公司歷史沿革、上下游關係及財務數據視覺化分析。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。