
圖(1)個股筆記:1477 聚陽(圖片素材取自個股官網)
更新日期:2026 年 09 月 15 日
聚陽實業(Makalot Industrial Co., Ltd.,股票代號:1477)不僅是台灣紡織產業的指標性企業,更是全球成衣供應鏈中極具競爭力的領導者。在全球供應鏈重組、通膨壓力以及地緣政治變動的宏觀環境下,聚陽憑藉其卓越的數位化管理、彈性的跨國產能調度,以及深耕多年的高附加價值產品線,成功在 2026 年展現出優異的營運韌性。
隨著 2026 年北美世界盃足球賽的備貨需求湧現,以及台美對等關稅議題的塵埃落定,聚陽正迎來新一波的成長動能。本文將全面剖析聚陽的營運模式、核心技術、市場布局,並結合 2026 年最新的產業動態與財務數據,深入探討這家成衣代工巨擘的未來發展潛力。
主要業務
公司概要與發展歷程
聚陽實業於 1990 年 1 月 10 日成立,總部位於台灣台北。創立初期,面對台灣成衣產業大舉外移的挑戰,創辦人周理平先生與經營團隊以 800 萬新台幣資本額起家,堅持以台灣為營運核心,並迅速啟動海外佈局。1994 年跨足針織成衣生產,2003 年 1 月 21 日正式在台灣證券交易所掛牌上市。
經過三十多年的穩健擴張,聚陽已發展為全球前五大成衣代工廠,全球員工總數超過 39,000 名。公司秉持「台灣接單、全球生產」的營運模式,從早期的純代工(OEM)逐步轉型為提供全方位服飾供應鏈服務的設計代工(ODM)大廠。
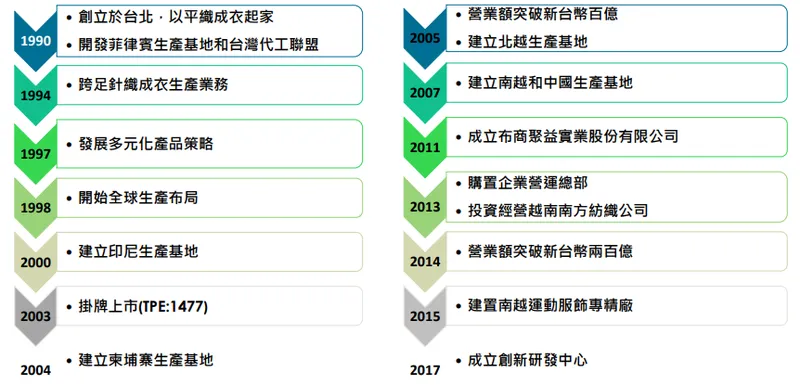
圖(2)聚陽歷史(資料來源:聚陽公司網站)
核心商業模式與服務範疇
聚陽的商業模式跳脫了傳統製造業的框架,轉型為虛擬垂直整合的供應鏈服務商。其服務範疇涵蓋材質開發、供應商管理、款式設計、流行趨勢預測、生產製造及物流配送。
-
ODM 一條龍服務:聚陽不只是被動接受客戶的設計圖,而是主動透過大數據分析提供流行趨勢預測,並參與客戶的商品企劃。該模式大幅提升了產品附加價值,使聚陽成為品牌商的戰略合作夥伴。
-
快速反應 (Quick Response, QR):針對快時尚產業高頻率更迭的特性,聚陽發展出強大的小量多樣處理能力。傳統成衣交期長達 6 至 9 個月,聚陽能將交期壓縮至 2 至 3 個月,協助客戶實現「先少量試賣、賣好再追加」的策略,有效降低庫存風險。
-
在地化採購與策略聯盟:聚陽本身不擁有大規模織布廠,而是與國內外頂尖布料廠(如遠東新、力鵬)建立策略聯盟,共同開發高技術門檻的機能性布料,掌握關鍵原物料的同時維持財務靈活度。
產品系統與應用領域
聚陽的產品組合持續朝向高值化發展,主要涵蓋四大領域,並以運動機能服飾與流行服飾為兩大成長雙引擎:
-
運動機能服飾 (Athleisure & Performance):包含吸濕排汗、四面彈力、抗菌防臭等高階機能產品。受惠於 2026 年北美世足賽商機,該類別營收佔比已於 2026 年大幅提升,成為獲利成長的最大動能。
-
流行服飾 (Fashion & Lifestyle):涵蓋各類快時尚與日常休閒服飾,聚陽透過數位打樣技術,協助客戶快速推出符合市場趨勢的產品。
-
居家與童裝服飾 (Sleepwear & Kids):強調材質的親膚性與安全性,為公司提供穩定的現金流。
-
醫療防護與智慧服飾 (Medical & Smart Clothing):包含結合電子感測元件的智慧衣,以及高規格醫療防護衣,突顯聚陽在高端技術領域的研發實力。
值得一提的是,聚陽過去曾嘗試發展自有品牌(如 fisso),但目前策略已調整為專注 B2B 代工服務,避免與現有大客戶產生直接競爭,自有品牌僅作為測試市場與展示新布料的實驗性平台。
核心技術與數位轉型
聚陽的技術護城河建立在數位科技與材料研發的深度整合上:
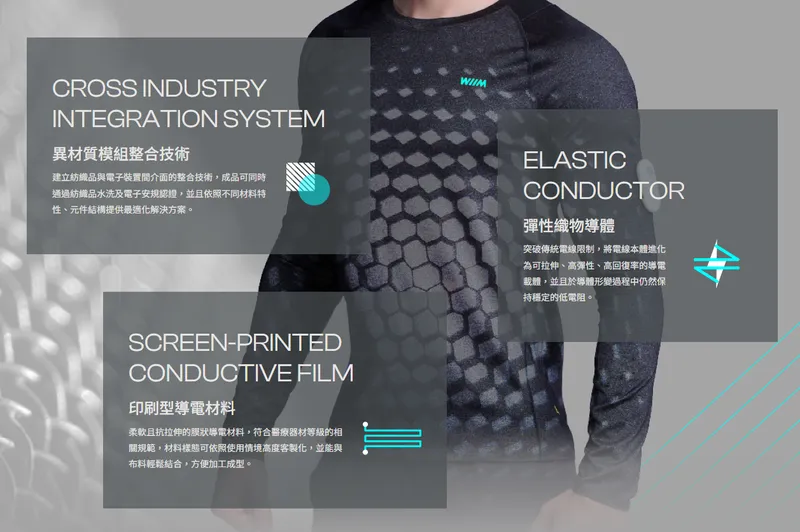
圖(3)產品技術創新(資料來源:聚陽公司網站)
-
3D 虛擬打樣技術:透過數位孿生技術,精確模擬布料的垂墜感與拉伸度。客戶可遠端即時確認並修改數位樣衣,將開發週期縮短 50% 以上,並大幅減少實體打樣的布料浪費。
-
StyTrix AI 時尚平台:2026 年 2 月,聚陽與超智諮詢合作推出「StyTrix」AI 時尚平台。該平台利用人工智慧生成設計草圖與趨勢預測,極大化提升設計師的作業效率,確立聚陽在服飾科技領域的領先地位。
-
智慧服飾與環保材料:與信邦、晶翔電機等科技廠跨界合作,開發具備心跳監測、動作偵測及電脈衝肌肉刺激(EMS)功能的智慧衣。同時,積極導入回收聚酯與減碳 95% 的成衣回收技術,迎合國際品牌對 ESG 的嚴格要求。
營收結構
產品營收與獲利分析
聚陽的營收結構在 2026 年迎來了關鍵的黃金交叉。受惠於運動休閒風潮的持續擴張以及 2026 年北美世足賽的強勢拉貨動能,高毛利的運動機能服飾佔比已正式超越傳統流行服飾。
-
運動機能服飾:佔比躍升至 53%。該領域技術門檻高,客戶黏著度強,且平均銷售單價(ASP)較高,是推升聚陽 2026 年毛利率與營業利益率的核心關鍵。
-
流行服飾:佔比約 40%。雖然比重相對下降,但絕對金額仍維持穩健,主要由日系快時尚客戶的全球擴張所支撐。
在獲利表現方面,聚陽 2025 年受關稅與匯率雙重夾擊,全年稅後純益為 36.14 億元(年減 12.17%),每股盈餘(EPS)為 14.65 元。然而,公司仍決議超額配發現金股利 15 元,現金殖利率達 5% 以上,展現充沛的現金流實力。進入 2026 年,隨著關稅問題解決與高單價短單增加,法人預估 2026 年 EPS 將大幅成長至 17.07 元,重返歷史新高軌道。
區域市場與客戶結構
聚陽的銷售版圖呈現「美洲為根基、亞洲為動能」的穩健格局。
-
美洲市場:貢獻約 70% 營收。主要客戶包含 Target、GAP 集團(含 Old Navy、Athleta)、Kohl’s、Walmart 及 Dick’s Sporting Goods。2026 年受惠於北美重返辦公室趨勢及世足賽效應,美系客戶下單動能明顯回溫。
-
亞洲市場:貢獻約 25% 營收。以日系大廠 Fast Retailing(迅銷集團,旗下包含 GU 與 Uniqlo)為絕對主力。聚陽作為 GU 的核心供應商,伴隨日系品牌在全球市場的強勢展店,亞洲區營收成為平衡美國市場波動的重要避風港。
全球生產基地與產能配置
聚陽採取「多國產能調度」策略,以應對地緣政治風險與各國關稅協定。2026 年的產能分布持續向具備成本優勢的印尼與孟加拉傾斜。
-
越南:佔比約 38%,為目前最大且最成熟的生產基地,具備完整供應鏈,主要供應美系與日系高階訂單。
-
印尼:佔比約 35%,為近年擴產重心。聚陽在此建置高度自動化的智慧工廠,預期未來一至兩年內將超越越南,成為集團最大的產能支柱。
-
柬埔寨與菲律賓:合計佔比約 23%,主要負責大宗標準化產品,利用當地的關稅優惠與穩定勞動力。
-
孟加拉與薩爾瓦多:孟加拉新廠於 2025 至 2026 年間陸續投產,主攻低成本大宗訂單;薩爾瓦多廠則針對美系客戶的「近岸外包(Near-shoring)」需求持續擴充產能。
重大事件
2026 年世足賽商機全面爆發
2026 年北美世界盃足球賽成為驅動聚陽上半年營運的最強引擎。自 2026 年 3 月起,世足賽相關的運動休閒服飾訂單開始密集出貨。美系客戶為搶佔賽事商機,加大推廣力度,帶動聚陽 2026 年前五月營收年增達 8.8%。該批訂單不僅數量龐大,且平均單價較高,成功將聚陽的運動盤營收比重推升至 53%,徹底扭轉了第一季因船期遞延造成的短期逆風,促使第二季營運呈現雙位數的年增長。
台美對等關稅協議底定
長期困擾台灣紡織業的輸美關稅問題,於 2026 年初獲得實質性解決。台美對等關稅協議確定後,品牌端陸續完成重新定價,聚陽先前為客戶吸收的關稅成本得以回沖。自 2026 年起出貨的新產品均已重新議價,關稅全數轉由品牌商負擔。此一利多不僅大幅減輕了聚陽的成本壓力,更提升了公司在爭取美系新客戶時的報價競爭力。
中東戰事引發的短單效應與轉單紅利
2026 年 3 月至 4 月間,中東戰事升溫引發國際油價上漲與通膨疑慮。面對總體經濟的不確定性,品牌客戶的採購策略轉向保守,將原本的長單拆解為「精準且短交期」的急單。
傳統上,短單會增加生產線的切換成本;然而,聚陽憑藉強大的 AI 報價系統與卓越的快速反應(QR)能力,精準計算成本並擇優接單,反而將這批短單的利潤率提升至 5% 至 6%。此外,中東地緣政治動盪促使部分歐美品牌將訂單從風險區域轉移至東南亞,聚陽在越南與印尼的龐大產能順勢承接了這波轉單紅利,進一步推升了第二季的產能利用率。
越南合資建廠深化垂直整合
為應對同業(如儒鴻、申洲國際)在垂直整合上的競爭壓力,聚陽於 2026 年 4 月宣布與國內紡織大廠南紡(1440)在越南合資成立成衣廠。此舉標誌著聚陽在鞏固「虛擬垂直整合」的同時,也開始實質性地向下游布料供應鏈延伸。透過與南紡的深度綁定,聚陽能更有效控管高階機能布料的來源與成本,提升整體供應鏈的反應速度。
指數成分股調整動態
在資本市場方面,聚陽於 2026 年 6 月經歷了密集的 ETF 成分股調整。6 月上旬,聚陽因市值或殖利率考量,遭 0051(元大中型100)、0056(元大高股息)及富邦旗艦 50 等指數剔除;然而,隨即於 6 月 17 日獲選納入「元大台灣高息低波(00713)」成分股。儘管短期籌碼面受到 ETF 換股影響,但外資與自營商仍看好其基本面,於震盪期間逆勢加碼,突顯市場對其長期投資價值的認可。
財務預測與營運數據更新
| 項目 | 2025 年實績 | 2026 年預估 | 變動分析與驅動因素 |
|---|---|---|---|
| 全年 EPS | 14.65 元 | 17.07 元 | 關稅成本消除、世足賽高單價訂單挹注、AI 系統優化短單利潤。 |
| 現金股利 | 15.00 元 | 依獲利成長預期配發 | 2025 年採超額配息,展現強大現金流;2026 年殖利率預估維持 5%~6% 高檔。 |
| 運動服飾佔比 | 約 48% | 53% | 運動休閒風潮持續,世足賽周邊商品帶動結構優化。 |
| 毛利率趨勢 | 承壓 (關稅/匯率) | 顯著回升 | 報價調漲 2%~5%,印尼新廠自動化效益顯現。 |
未來展望
短中期營運展望
展望 2026 年下半年,聚陽的營運節奏將由「世足賽急單」平順交棒給「秋冬裝傳統旺季」。雖然中東戰事與美國消費市場的兩極化發展,使得品牌商在下半年的採購策略依然傾向保守與短交期,但聚陽的訂單能見度已穩健達五個月以上。
公司預期,在北美重返辦公室帶動的都會休閒服需求,以及日系客戶持續擴張的雙重支撐下,第三季營收將維持高檔。憑藉關稅分攤成本的降低與產品平均單價(ASP)的提升,法人普遍預估 2026 年全年營收與獲利將雙雙創下歷史新高,EPS 挑戰 17.07 元,並上看 2027 年達 17.6 元以上的成長軌跡。
長期發展策略與產能藍圖
聚陽的長期戰略聚焦於產能南向再擴張與綠色智慧供應鏈的建構:
-
印尼與孟加拉雙箭頭擴產:印尼廠區將持續導入自動化設備,定位為高階機能服飾的智慧製造中心;孟加拉新廠則肩負起搶攻歐洲免關稅市場與大宗低成本訂單的重任。整體產能目標維持每年 8% 至 10% 的穩健增長,挑戰年產能 2,000 萬打的里程碑。
-
深化數位與 AI 應用:從 3D 虛擬打樣到 StyTrix AI 時尚平台,聚陽將持續擴大數位工具在設計與排產上的應用,目標是讓超過半數的訂單在開發階段完全數位化,進一步壓縮交期並降低廢料成本。
-
落實 ESG 永續承諾:面對國際品牌日益嚴苛的綠色採購標準,聚陽承諾於 2025 年後持續擴大再生能源使用比例,並增加環保回收纖維的應用,將 ESG 轉化為阻絕中小型競爭者的實質護城河。
競爭態勢與同業比較
在成衣代工產業「大者恆大」的趨勢下,聚陽與主要競爭對手的策略差異日益明顯:
| 競爭對手 | 核心優勢與近期動態 | 聚陽的應對策略與差異化優勢 |
|---|---|---|
| 儒鴻 (1476) | 專注高階機能布料研發與垂直整合;近期於印尼大規模擴產。 | 聚陽透過與南紡合資強化供應鏈,並以「多樣化流行服飾」與「極致快速反應」避開純運動品牌的紅海競爭。 |
| 申洲國際 (2313.HK) | 全球最大針織製造商,具備極致規模經濟;加速將產能移往越南與柬埔寨。 | 聚陽不與其硬拚標準化大單,而是鎖定需要「主動 ODM 設計」與「小量多樣補貨」的中高毛利利基市場。 |
| 晶苑國際 (2267.HK) | 積極擴張多國產能,並將 ESG 作為核心競爭力。 | 聚陽同步拉高綠色製程投資,並在數位化打樣(3D 設計)上保持領先,維持美系客戶的極高黏著度。 |
潛在風險提示
儘管營運前景樂觀,投資人仍需密切關注以下變數:
-
總體經濟波動:美國通膨與利率政策若導致終端消費力道大幅衰退,可能壓抑品牌商的後續補庫存意願。
-
地緣政治與供應鏈風險:中東戰事若擴大影響全球航運,或東南亞生產基地面臨突發性罷工、基礎設施不穩,皆可能干擾出貨排程。
-
匯率與原物料價格:新台幣兌美元匯率波動,以及國際油價飆升帶動的聚酯纖維成本上漲,仍是考驗公司毛利率維持能力的長期課題。
總結而言,聚陽實業已成功從傳統成衣製造商蛻變為具備高度韌性的智慧供應鏈整合者。在世足賽商機、關稅利多與數位轉型的多重引擎驅動下,聚陽具備充沛的成長動能與優異的下檔保護價值,穩步邁向全球成衣代工產業的下一個高峰。
參考資料
-
聚陽實業股份有限公司官方網站與 2024-2026 年法人說明會簡報。本文參考其關於營運分析、產能配置、StyTrix AI 平台發布及未來展望等官方資訊。
-
聚陽實業 2025 年全年及 2026 年第一季財務報告。本文的財務分析主要依據財報數據,包含營收成長率、毛利率、稅後淨利及 EPS 等關鍵指標。
-
國內外券商與法人機構產業分析報告(2026.01 – 2026.06)。綜合參考元大、國泰、高盛、大和等機構對聚陽在世足賽訂單、中東戰事轉單效應、台美關稅協議及 2026-2027 年獲利預估的專業評估。
-
各大財經媒體新聞報導(2026.01 – 2026.06)。彙整關於聚陽月營收表現、與南紡合資建廠、ETF 成分股調整(0056、00713 等)及市場動態之即時資訊。
-
聚陽實業企業社會責任報告書 / 永續報告書。參考公司在環境保護、環保材質應用及智慧製造等 ESG 面向的具體措施。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。