
圖(1)個股筆記:2404 漢唐(圖片素材取自個股官網)
更新日期:2026 年 09 月 15 日
主要業務
漢唐集成股份有限公司(United Integrated Services Co., Ltd.,股票代號:2404)成立於 1982 年,為台灣最專業的高科技廠房集成服務商。公司初期以一般建築機電工程為主,隨著台灣半導體產業崛起,敏銳轉型至高科技廠房領域,現已成為台灣機電工程龍頭,更是全球半導體先進製程供應鏈中不可或缺的關鍵拼圖。漢唐的核心業務並非生產終端產品,而是為半導體、面板、生技等產業提供統包工程(Turnkey Project)服務。
核心業務範疇
漢唐的產品結構主要圍繞著高科技廠房的生命週期,從無到有、從硬體到軟體進行垂直整合,主要涵蓋四大領域:
-
無塵室系統工程:提供精密環境控制,確保晶圓生產過程不受微塵污染。包含氣流模擬、微塵過濾系統(FFU)、溫濕度精密控制及抗微震結構設計。
-
機電系統整合:包含高低壓配電、給排水、空調及消防系統。
-
製程支援系統:化學品與氣體供應系統及純水處理。
-
統包工程服務:從規劃、設計、採購、施工到後續維護的一條龍服務,有效縮短客戶建廠時間。
關鍵技術與護城河
漢唐之所以能拿下台積電 2 奈米與 CoWoS 等高難度訂單,關鍵在於其深厚的技術護城河。漢唐將無塵室從一個建築空間轉變為一個動態平衡的精密機器,具備以下三大核心技術:
-
AMC 微汙染控制:進入 2 奈米製程後,晶圓對空氣中的化學分子(如酸、鹼、有機物)極度敏感。漢唐研發的氣流模擬系統與化學過濾技術,能將無塵室內的汙染物控制在兆分之一(ppt)等級,確保先進製程良率。
-
微振動與電磁干擾控制:先進製程的極紫外光(EUV)曝光機對震動極其敏感。漢唐在廠房結構與機電基座設計上擁有專利防震技術,能將機電管路系統與建築結構進行解耦設計,防止空調、水泵的微小震動傳導至生產設備。
-
BIM 數位孿生技術:在寸土寸金且管線極度複雜的晶圓廠中,漢唐深度應用 BIM(建築資訊模型)進行數位建模。在施工前於虛擬空間模擬數萬條管線的配置,預先排除 95% 以上的管線衝突,並透過精準模型將模組預製完成,現場僅需組裝,大幅縮短工期並降低現場缺工影響。
產業鏈定位與經營模式
漢唐處於產業鏈的中游,扮演著系統整合者的角色。上游採購基礎建材(如鋼材、銅材)與高階機電設備(如 FFU、空調主機),下游服務半導體、光電及資料中心等需要高度精密生產環境的企業。漢唐的經營核心在於知識密集型服務,憑藉強大的專案管理與工期控制能力,在變動劇烈的半導體擴產浪潮中,擔任最穩健的基建推手。
營收結構
漢唐的營收模式屬於專案制,其營收表現與半導體大廠的資本支出(CAPEX)高度掛鉤。根據近期財務數據,漢唐的營收結構高度集中於系統整合工程。
區域市場分布
隨著全球供應鏈重組與客戶在地化生產趨勢,漢唐的營收版圖已從台灣延伸至全球,特別是美國市場的佔比大幅跳升。
台灣市場依然是漢唐研發與技術實踐的大本營,受惠於台積電 2 奈米及後續更先進製程在台灣落地,台灣市場的訂單單價(ASP)持續提升。美國市場則是成長最快的區域,主要來自亞利桑那州子公司服務台積電美國廠。
主要客戶群體
漢唐的客戶群體是全球半導體產業的縮影,與龍頭企業建立了深厚的共生關係。
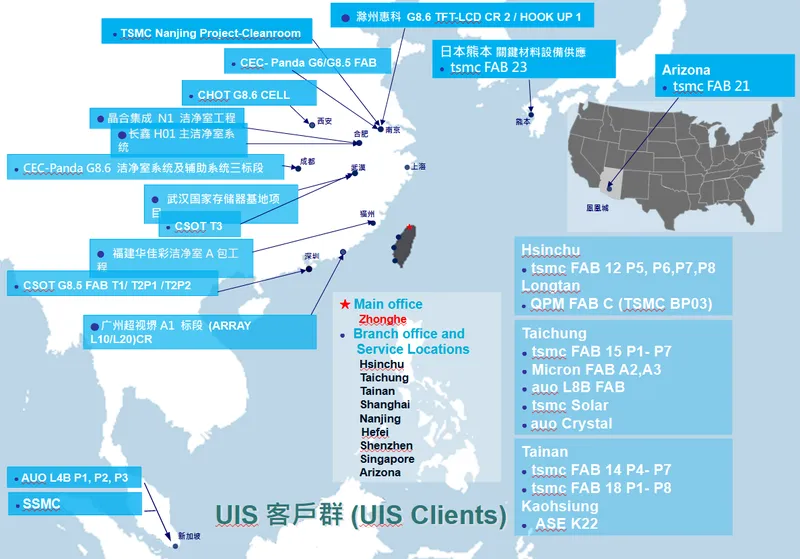
圖(2)UIS 主要客戶群展示(資料來源:漢唐公司網站)
台積電為漢唐最大客戶,營收佔比極高。漢唐參與了從 7 奈米到 2 奈米的所有主要廠房建設,以及 CoWoS 先進封裝廠。美光則是漢唐在台灣擴充高頻寬記憶體(HBM)產能的主要建廠夥伴。
競爭態勢分析
在台灣高科技無塵室與機電整合工程領域,漢唐是絕對的領導者。主要競爭對手包括亞翔、洋基工程與聖暉。漢唐在台積電先進製程建廠案中市佔率估計超過 50%。漢唐的競爭優勢在於其規模經濟、財務承載力,以及與護國神山的深度共生關係。漢唐擁有數十年、數百座晶圓廠的成功交付紀錄,這種大廠背書是新進者難以跨越的信任門檻。
重大事件
漢唐近期受惠於全球半導體建廠浪潮,營運數字展現強大成長動能,並有多項重大事件與突破。
在手訂單創歷史新高
受惠於台積電與美光等大廠積極擴產,漢唐在手訂單屢創新高。截至 2026 年 6 月,漢唐在手訂單已高達 1,939 億元,訂單能見度直達 2030 年。這龐大的訂單量主要來自台積電海內外先進製程廠房以及 CoWoS 先進封裝廠的建置需求。
美國 AZ 廠專案升級與進展
漢唐在美國亞利桑那州(AZ)的佈局取得重大進展。台積電美國 AZ 廠 P2 專案中,漢唐的角色已升級為統包商,這使得海外營收佔比顯著提升。目前美國廠專案進度已逾 5 成,且 P2 廠的成本控管預期優於 P1 廠,獲利結構將獲得改善。美國建廠成本高昂,隨著學習曲線成熟,毛利率有望進一步提升。
營收與獲利屢創新高
漢唐的財務表現極為亮眼。2025 年每股盈餘(EPS)達 48.08 元,連續四年刷新紀錄。2026 年前五月營收年增 85%,首季 EPS 達 16.31 元,營收與獲利動能強勁。市場預估 2026 年 EPS 將大幅成長至 73.32 元至 74.45 元區間,2027 年更有望上看 87.28 元。
股價表現與 ETF 調整
受惠於半導體設備需求大爆發,漢唐股價在 2026 年中屢創歷史新天價,最高突破 1,310 元,躋身千金股行列。外資與投信法人持續關注,雖然部分高股息 ETF(如 00919)因殖利率考量進行成分股調整,但主動式 ETF(如 00981A)則大舉加碼,反映市場對 AI 廠務建設擴張趨勢的看好。
擴展新客戶與新廠區
除了台積電與美光,漢唐也積極參與其他半導體廠的擴建。例如,世界先進在新加坡的建廠進度加速,漢唐已納入其供應鏈,預計該廠將於 2027 年量產。此外,台積電龍潭建廠計畫(龍科三期擴建)復活,漢唐身為主力協力廠,有望迎來逾千億元大單。
未來展望
展望未來,漢唐正處於半導體全球在地化與 AI 基礎建設兩大浪潮的交匯點,營運前景樂觀,具備強大的成長潛力。
AI 驅動先進製程與封裝需求
AI 晶片的爆發式增長,帶動了對高效能運算(HPC)與先進封裝(CoWoS)的強勁需求。台積電 2 奈米製程已於寶山與楠梓廠區量產,對廠房潔淨度與微震動控制的要求倍增,推升了工程單價與毛利。同時,CoWoS 產能缺口龐大,相關廠房建置速度快、周轉率高,將持續為漢唐帶來急單效應與強勁的營收貢獻。
跨足 AI 資料中心新藍海
除了半導體廠房,漢唐正積極將其機電整合優勢延伸至AI 資料中心(Data Center)領域。隨著全球雲端服務供應商(CSP)持續加碼建設資料中心,對高可靠度電力供應與高效能冷卻散熱系統的需求激增。這不僅能為漢唐開創新的成長曲線,也有助於分散產業過度集中於半導體的風險。
全球化營運與獲利結構優化
漢唐的全球化佈局正進入收成期。在美國與日本市場的深度在地化,不僅帶來龐大的工程營收,未來更將延伸出長期的廠房維護與營運服務收入。隨著海外專案管理經驗的累積,施工效率提升,海外專案的毛利率有望逐步改善,進一步優化公司的整體獲利結構。
數位轉型提升營運效率
面對全球營造業缺工與專業人才短缺的挑戰,漢唐持續加大在 BIM 數位孿生技術與 AI 輔助設計的投入。透過系統自動化設計與碰撞檢查,漢唐能在不大幅增加人力的情況下,提升人均產值與專案管理總量。這項數位轉型策略將成為漢唐維持施工品質、控制成本並拉開與競爭對手差距的關鍵。
潛在風險與挑戰
儘管前景看好,漢唐仍需審慎應對潛在風險。首先是海外營運成本壓力,美國與日本的高昂人事成本、工會文化與法規差異,若管理不當可能侵蝕毛利率。其次是原物料價格波動,如銅價上漲可能影響機電工程成本。最後是客戶集中度較高,營運高度依賴台積電等少數大廠的資本支出計畫,若全球經濟波動導致擴廠延宕,將對營收動能造成影響。
總體而言,漢唐憑藉深厚的技術護城河、龐大的在手訂單與穩健的財務體質,在未來三至五年內將持續受惠於半導體超級循環,展現強勁的成長爆發力。
參考資料
-
漢唐集成股份有限公司法人說明會簡報(2025-2026)。本研究參考法說會簡報之營運概況、財務數據、在手訂單分析及未來展望。
-
漢唐集成合併財務報告(2025-2026)。依據財報數據分析營收結構、毛利率變化及財務體質。
-
國內外證券投顧研究報告(2026)。參考多家法人機構對漢唐之營運預估、目標價評等及產業競爭力分析。
-
財經媒體專題報導(2026)。彙整關於台積電擴廠進度、AI 產業趨勢、漢唐接單狀況及在手訂單達 1,939 億元之即時資訊。
-
台灣半導體產業協會 (TSIA) 及工研院 IEK 產業報告。引用關於半導體資本支出、先進製程發展趨勢之數據。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。