
圖(1)個股筆記:2545 皇翔(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
公司基本資料與發展歷程
公司概要說明
皇翔建設股份有限公司(Hoang Hsiang Construction Co., Ltd.,股票代號:2545)創立於 1991 年 12 月 6 日,初始名稱為「皇銘建設股份有限公司」。公司於 1996 年 4 月 18 日更名為現行名稱,並在 2000 年 9 月 11 日於台灣證券交易所正式掛牌上市。公司總部位於台北市中正區,實收資本額約為新台幣 32.77 億元。皇翔建設憑藉穩健經營策略,從早期深耕新北市逐步擴展至台北市精華地段,奠定其在大台北地區的重要地位。經營團隊由董事長廖年吉與總經理廖宇祥帶領,致力於提升企業整體競爭力。
發展歷程分析
皇翔建設的發展軌跡可分為四個關鍵階段:
-
創立與紮根期(1991 年至 1999 年):初期以新北市為主要發展根據地,在土城地區推出多個代表性建案,建立品牌基礎。
-
上市與擴張期(2000 年至 2010 年):掛牌上市後進入資本市場,開發重心延伸至台北市中心,並參與三峽北大特區等大規模重劃區開發。
-
豪宅與地標期(2011 年至 2018 年):於台北市信義計畫區推出代表作「皇翔御琚」,確立頂級豪宅市場地位,並積極參與公辦都更與捷運聯合開發案。
-
多元轉型與永續期(2019 年至今):跨足飯店業與頂級商辦,引進國際品牌如「台北士林萬麗酒店」及「格拉斯麗飯店」,轉型為具備固定收益的綜合開發商。
核心業務與產品系統分析
主要業務範疇
皇翔建設的核心業務屬於建材營造產業,主要經營範疇涵蓋委託營造廠商興建住宅大樓、住辦大樓及透天別墅,並進行相關出租與銷售業務。公司的土地開發策略以自地自建為主,輔以地主合建分售及合建分屋等多元模式。
產品系統與應用領域
皇翔建設的產品線涵蓋居住、商務辦公、觀光休閒及都市更新四大領域:
-
居住領域:提供從首購型小宅、換屋型住宅到頂級超豪宅。中低總價產品受惠於剛性需求,買氣相對穩定;高總價豪宅則採先建後售策略,鎖定高資產族群。
-
商務辦公領域:開發 A 級辦公大樓,如台北車站旁的「皇翔台北廣場」,迎合企業總部化與台商回流需求,成為公司轉型重心。
-
觀光休閒領域:持有並委託經營國際品牌飯店,提供穩定的經常性現金收益。
-
都市更新領域:參與政府公辦都更或民間老舊建物重建,將老舊土地轉化為現代化綜合大樓,為取得精華區土地的主要途徑。
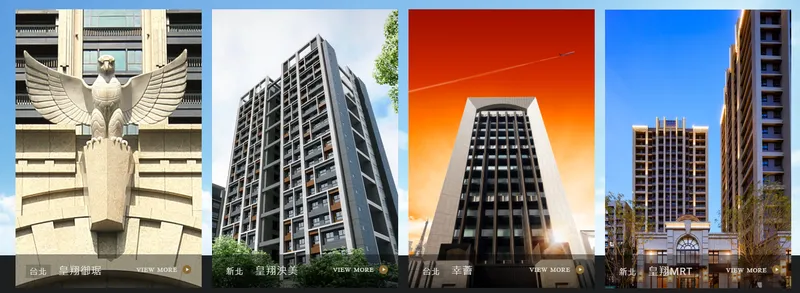
圖(2)熱銷建案(資料來源:皇翔公司網站)
營收結構與財務績效分析
營收結構分析
皇翔建設的營收高度依賴房地產銷售,但飯店與租賃收入的貢獻度正逐步提升,以降低房市政策對營收造成的衝擊。
財務表現與股利政策
皇翔建設 2024 年營運成果表現突出,受惠於「皇翔 MRT」、「皇翔芊翠」及「皇翔芊樾」等主力建案完工交屋,全年稅後純益達 29.66 億元,每股盈餘(EPS)高達 9.05 元,創下近 12 年新高紀錄。公司維持穩健的股利政策,股東會決議 2024 年度配發現金股利 4.5 元,盈餘配發率約 49.7%。
| 年度 | 合併營收[億元) | 毛利率(%) | 稅後純益[億元] | 每股盈餘(元] | 現金股利[元] |
|---|---|---|---|---|---|
| 2023 | 35.8 | 32.4% | 7.62 | 2.32 | 2.3 |
| 2024 | 143.2 | 35.0% | 29.66 | 9.05 | 4.5 |
註:2024 年營收數據依據不同統計基礎略有差異,此處採用財報公告之 143.2 億元核心數據。
市場布局與客戶群體分析
區域市場分布
皇翔建設的主要市場集中在台灣地區,採取「深耕新北、插旗北市精華區」的策略。
-
台北市:貢獻約 55% 營收,以頂級豪宅、高端都更案及 A 級商辦為主,為公司主要的利潤來源與品牌標竿。
-
新北市:貢獻約 38% 營收,土城區為核心大本營,提供穩定的銷售量與現金流。
-
桃園市:貢獻約 7% 營收,以平價住宅產品為主,作為雙北以外的延伸。
客戶類別分析
皇翔建設的客戶群體涵蓋多元客層:
-
個人購屋者:包含購買新北市剛性需求產品的首購與換屋族,以及鎖定台北市精華區頂級豪宅的高資產族群。
-
法人與投資機構:尋求頂級辦公大樓的企業總部需求者,以及看好精華地段增值潛力的長期置產投資人。
-
飯店消費者:透過旗下飯店服務國際與國內商務及觀光客群。
競爭優勢與市場地位
核心競爭力
皇翔建設在台灣營建業中具備多項核心競爭優勢:
-
早期低成本土地儲備:在土城地區深耕多年,持有大量早期取得的低成本土地,具備極高的成本護城河,確保高毛利基礎。
-
稀缺資產掌控力:專注於台北車站、信義計畫區等核心地段,產品具備極強的抗跌性與保值性。
-
穩健財務與先建後售:財務體質穩健,能根據完工時的市場行情訂價,有效轉嫁通膨成本。
-
多元資產營運:住宅、商辦與飯店三位一體的開發能力,提供穩定的經常性現金流,提升抗風險韌性。
市場競爭地位
在台灣營建市場中,皇翔建設主要與興富發、長虹、冠德等大型建商競爭。相較於追求全台推案量的同業,皇翔以「精華區土地價值」與「產品單價」見長。在台北市核心地段的土地儲備以及商辦開發的深度,使其在雙北精華區的競爭中保有極高的話語權。
重點建案與工程資訊
皇翔建設擁有豐富的建案實績與儲備項目,以下為近期主要在建與規劃中個案資訊:
在建與指標個案一覽表
| 序號 | 建案名稱 | 地點 | 開發型態 | 預計完工 | 備註說明 |
|---|---|---|---|---|---|
| 1 | 皇翔MRT | 新北市土城區 | 預售 | 2023年 | 總銷 66 億元,2024 年交屋入帳主力 |
| 2 | 皇翔芊樾 | 新北市土城區 | 預售 | 2024年 | 總銷 39 億元,2025 年 5 月交屋 |
| 3 | 皇翔泱美 | 新北市土城區 | 邊建邊售 | 2026年 | 總銷 27 億元,公辦都更案 |
| 4 | 新莊文德段 | 新北市新莊區 | 成屋銷售 | 2025年 | 公辦都更案 |
| 5 | 敦北南京 | 台北市松山區 | 邊建邊售 | 2025年 | 商辦案 |
| 6 | 大陳單元 3 | 新北市永和區 | 公辦都更 | 2029年 | 總銷上看 300 億元,2025 年動土 |
規劃中重大開發案
| 序號 | 建案名稱 | 地點 | 開發方式 | 預計完工 | 備註說明 |
|---|---|---|---|---|---|
| 1 | 大陳單元 4 | 新北市永和區 | 公辦都更 | 2032年 | 總銷逾 310 億元,2024 年 11 月簽約 |
| 2 | 台北大學站 | 新北市三峽區 | 捷運聯開 | 2030年 | 投資額 43.8 億元 |
| 3 | 保二總隊案 | 新北市中和區 | 公辦都更 | 2028年 | 百億規模都更案 |
| 4 | 雙連段土地 | 台北市大同區 | 購地自建 | 規劃中 | 2025 年 1 月以 33.17 億元購入 |
近期重大事件分析
永和大陳社區公辦都更案啟動
皇翔建設成功取得新北市永和大陳社區更新單元 3 及單元 4 開發權,為台灣產權最複雜的公辦都更案之一。單元 3 於 2025 年 4 月 18 日舉行動土典禮,力拚 4.5 年完工交屋。該案將打造四棟建築,包含住宅大樓及商辦大樓,規劃 1,157 戶,總銷金額上看 300 億元。單元 4 亦於 2024 年 11 月完成簽約,開發金額初估超過 300 億元,兩案合計總銷突破 600 億元,將成為未來數年重要的營收成長引擎。
策略性土地與資產收購
為充實精華區土地庫存,皇翔建設近期展開多項收購行動:
-
台北市西區門戶布局:看好台北市西區門戶計畫的發展潛力,皇翔建設積極進行周邊土地整合。繼 2024 年 7 月以 3.7 億元收購南陽街兩棟透天厝後,2025 年 4 月再度斥資 5.3 億元收購中正區信陽街三棟透天厝,土地面積達 108.61 坪,展現加速推案的企圖心。
-
大同區雙連段土地:2025 年 1 月,以 33.17 億元向關係企業慶隆開發買下台北市大同區民權西路周邊 552 坪土地。該地段歷經 7 年整合,未來計畫開發為住宅大樓。
-
SOGO 敦化館都更:由皇翔間接持有的 SOGO 敦化館,確定於 2025 年 12 月租約到期後不再續租,未來將由皇翔主導該精華地段的都市更新計畫。
-
豪宅資產活化:2025 年 6 月 4 日,皇翔建設以 8.44 億元出售信義區指標豪宅「皇翔御琚」一樓戶房地予公司總經理,其中包含 4 個車位,總價達 4,000 萬元,單個車位 1,000 萬元創下市場新高。此交易不僅挹注公司營收,亦反映頂級豪宅車位的稀缺性。
財務操作與現金增資
在財務操作方面,皇翔建設於 2024 年 12 月 12 日至 30 日期間,陸續買進廣達股票達 113.1 萬股,交易總金額約 3.2 億元。隨後自 2024 年 12 月 13 日至 2025 年 4 月 14 日期間,買進 299 張台積電股票,總金額約 3.11 億元。儘管短期遇上股災導致帳面出現潛在虧損,財務部表示加碼主要目的為攤平成本,並持續看好 AI 科技的長期成長動能。
此外,公司於 2025 年 6 月 19 日起辦理現金增資新股申購作業,本次發行 5.2 萬張新股,承銷價訂為 38.5 元,預計 7 月 3 日撥券。此舉有助於充實營運資金,因應未來龐大的開發需求。同時,公司於 2025 年 6 月 17 日進行除息交易,每股配發 4.5 元現金股利,除息參考價為 47.2 元,現金殖利率高達 8.7%,早盤股價呈現上漲態勢,填息率近一成,突顯市場對公司高殖利率防禦優勢的認同。
未來發展策略與展望
短期發展計畫
-
確保建案交屋入帳:重點推動「皇翔芊樾」、「新莊文德段」及「敦北南京」等在建個案如期完工,確保 2025 年營收動能。
-
提升商辦租賃收益:「皇翔台北廣場」積極招租,目前出租率近 50%,目標滿租以貢獻每年 6 至 7 億元租金收入。
-
推進都更與聯開案:如期推進永和大陳單元 3 的工程進度,並持續辦理其他都更案的前期作業。
中長期發展藍圖
-
深化商辦與複合開發:將台北市核心地段的商辦案作為未來產能爆發主力,預計帶來數百億元的總銷價值與穩定租金。
-
鞏固都更領航地位:憑藉處理複雜產權的經驗,持續參與大型公辦都更與捷運聯開案,確保未來 5 至 10 年的精華區案源。
-
實踐永續建築理念:持續導入綠建築、智慧建築及低碳建築設計,提升產品附加價值與企業 ESG 形象。
重點整理
-
營運基石穩固:皇翔建設深耕大台北地區,成功從單一住宅開發轉型為涵蓋商辦、飯店及都更的綜合地產開發商。
-
財務表現亮眼:2024 年受惠建案交屋,稅後純益達 29.66 億元,EPS 創 9.05 元佳績,並配發 4.5 元現金股利,現金殖利率具吸引力。
-
都更與聯開領航:掌握永和大陳社區等大型公辦都更案及多個捷運聯開案,總銷案量龐大,確立長期成長動能。
-
商辦轉型收割:台北市核心商辦如「皇翔台北廣場」完工招租,有效避開住宅市場政策風險,創造穩定現金流。
-
穩健應對挑戰:面對房市信用管制與營建成本上漲,公司憑藉早期低成本土地優勢與先建後售策略,維持高毛利與營運韌性。
參考資料說明
-
皇翔建設股份有限公司法人說明會簡報(2024.11)。本研究主要參考法說會簡報的財務數據、建案進度分析、區域營收分布及未來展望。該簡報詳實呈現皇翔建設最新的營運資訊與策略方向。
-
皇翔建設財務報告。本文的財務分析主要依據財報數據,包含合併營收、毛利率、稅後純益及每股盈餘等關鍵指標。
-
財經媒體產業分析專文(2024.11-2025.06)。報導詳述皇翔建設在永和大陳社區都更案動土、西區門戶土地收購、現金增資計畫及轉投資科技股等最新進展。
-
證券投資分析報告(2024-2025)。研究報告提供皇翔建設在房地產開發、商辦轉型效益及高殖利率防禦優勢等領域的專業分析。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。