
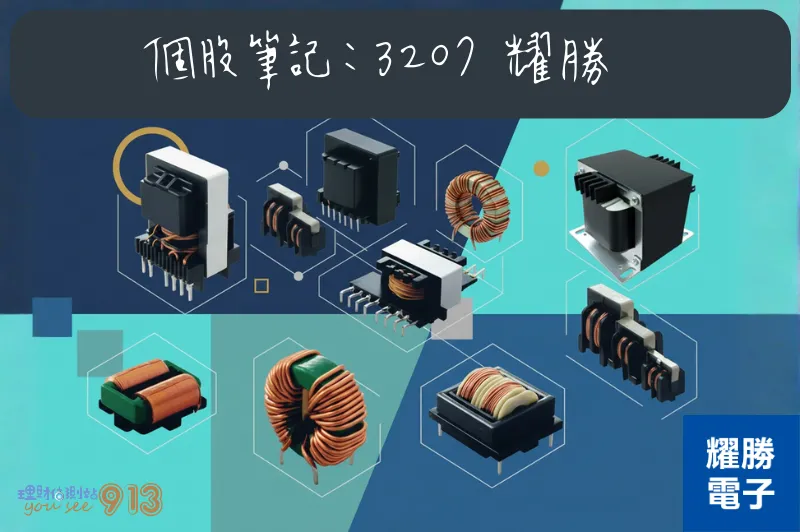
圖(1)個股筆記:3207 耀勝(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
核心業務
耀勝電子股份有限公司(股票代號:3207)成立於 1992 年 1 月,初期以生產變壓器、電感線圈等被動元件起家。歷經三十餘年產業洗禮,公司不甘於傳統零組件製造微利競爭,近年積極推動營運轉型。透過深化技術研發與策略性併購,耀勝已成功將觸角延伸至綠能、車用電子、AI 伺服器及醫療器材等高附加價值領域。特別是在 2024 年至 2025 年間,耀勝透過與強生製藥策略結盟,以及越南廠產能開出,正式確立「電子製造與生技醫療」雙引擎成長模式。
耀勝目前營運架構已由單一電子製造,擴展為五大核心事業群,產品策略緊扣市場趨勢,從傳統被動元件升級為主動式解決方案。
在磁性元件方面,變壓器與電感仍是公司營收基石,但應用場景已大幅升級。因應 AI 算力需求,公司開發 3kW 至 7kW 等級高功率變壓器,具備高頻、高密度特性,成功切入 AI 伺服器電源供應鏈。此外,針對工控與綠能領域,提供多規格產品,應用於儲能櫃、微逆變器及電動車充電樁。在消費性顯示領域,則開發極薄型變壓器,滿足高階超薄電視需求。
耀勝關鍵技術護城河在於高階平面變壓器(Planar Transformer)領先布局。相較於傳統繞線變壓器,平面變壓器捨棄傳統銅線繞組,改用 PCB 板上銅箔或扁平銅片作為繞組,具有低高度、高功率密度與優異散熱性,是 AI 伺服器電源與電動車車載充電器標配。此外,公司針對電動車 800V 高壓系統,研發能耐受高壓擊穿絕緣技術,並搭配特殊鐵氧體材料,能在高頻切換下保持極低電力損耗。
在電子代工(EMS)領域,耀勝鎖定小量多樣、高毛利利基市場。目前已成為美國新創無人機客戶主要電路板(PCBA)供應商,並提供環景影像、抬頭顯示器等車載模組代工。
在醫療生技方面,透過子公司軒銘科技及與強生製藥結盟,建構完整醫療布局。安全針筒已取得台灣發明專利及 TFDA 許可,並掌握三年超過 3 億支在台銷售訂單。同時,結合強生製藥 183 張藥品許可證與全台 4,000 家通路,發展醫材與醫藥雙引擎。
營收結構
根據 2025 年最新營運數據,耀勝營收結構已出現結構性翻轉,高毛利產品比重明顯提升。
變壓器占比達 58.5%,仍為最大宗,但內容已從消費性轉向 AI 伺服器與高階工控。醫材與醫藥成長最為迅速,占比達 20.9%,成為穩定獲利關鍵。電子代工占比 17.6%,主要受惠於無人機與醫療電子模組出貨暢旺。
在財務績效方面,2025 年是耀勝營運爆發關鍵年。2025 年全年累計合併營收達新台幣 15.24 億元,年增率高達 35.78%。進入 2026 年,成長動能持續強勢,2026 年 1 月合併營收達 1.81 億元,年增 45.99%,創下歷年同期新高。隨著低毛利消費性電子比重下降,高毛利醫療與 AI 伺服器產品比重上升,帶動整體毛利率與獲利能力優化。
區域市場布局方面,耀勝採取全球化策略以降低地緣政治風險。中國大陸占比 35%,為最大生產與組裝基地。台灣占比 30%,主要作為研發中心與高階產品接單基地。越南與東南亞占比 20%,越南海防廠定位為 AI 電源產品與銷美產品主要量產基地,效率較舊廠提升 50% 至 60%,有效規避關稅壁壘。
重大事件
耀勝近年積極推動多項重大計畫與策略結盟,為公司長遠發展奠定基礎。
2024 年 10 月,耀勝與強生化學製藥宣布以換股方式進行策略聯盟。耀勝取得強生 17.23% 股權,強生股東獲得耀勝 8.34% 股份。雙方換股比例為 1 股耀勝換 1.4 股強生,耀勝增資發行新股以完成交易。此舉讓耀勝正式跨足醫療製藥領域,結合強生在學名藥研發、法規與通路優勢,打造醫材與醫藥雙引擎模式。
在醫療器材進展方面,子公司軒銘科技高階醫療安全針筒已於 2025 年底正式量產出貨。該產品已完成台灣 TFDA 認證,並取得三年超過 3 億支在台銷售訂單。目前正積極推進海外市場法規審查,美國 FDA 510[k] 認證已進入補件階段。
在產能擴充與供應鏈布局上,台灣觀音新廠預計配備 18 台滅菌爐與智慧倉儲,將成為全球重要安全針筒生產基地。此外,集團已取得雲南錫業焊錫產品代理權,預計自 2026 年第二季起營業額將逐季成長,進一步豐富產品線。
未來展望
展望未來,耀勝將聚焦 AI、半導體與醫療三大高成長市場,透過五大事業同步推進,維持長期競爭優勢。
在短期發展策略上,隨著 AI 算力需求激增,高階磁性元件出貨量將持續放大。醫療產品方面,全力推動安全針筒於 2026 年初取得美國 FDA 510[k] 認證,正式進軍美國市場。同時,韓系電子集團相關產品認證正準備中,有望隨著認證完成逐步展開客戶量產時程。電子代工事業受惠於新世代機型自 2026 年起陸續交樣與驗證,將成為推動營收成長與產品組合升級重要動力。
在中長期發展藍圖上,耀勝將深化醫藥布局,透過與強生製藥深度合作,導入熱熔擠出(HME)等高技術門檻劑型,開發高值化產品,並結合耀勝製造能力發展高階醫療電子設備。在車用與綠能領域,持續開發車用 AR HUD 光機與儲能櫃整合系統,提升在綠能生態系滲透率。
耀勝憑藉高階平面變壓器技術、跨領域高門檻認證,以及靈活兩岸與越南產能配置,已成功擺脫傳統被動元件廠低成長宿命。在 AI、綠能與醫療三大趨勢推動下,公司已進入多引擎並進黃金成長期。
參考資料
-
耀勝電子股份有限公司法人說明會簡報。本研究參考法說會簡報財務數據、產品結構變化、投資時程與產能規劃,提供權威營運資訊。
-
耀勝電子每月營收公告。本文引用 2025 年全年及 2026 年 1 月營收數據及年增率分析,突顯公司近期強勢成長動能。
-
公開資訊觀測站重大訊息。參考關於耀勝電子與強生化學製藥策略聯盟及換股案詳細內容。
-
財經媒體產業報導與券商投資研究報告。針對耀勝電子營運表現、醫療事業布局、AI 伺服器訂單及越南廠產能狀況提供深度分析與市場觀點。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。