

圖(1)個股筆記:3455 由田(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
公司概要與發展歷程
由田新技股份有限公司(Utechzone Co., Ltd.,股票代號:3455)成立於 1992 年,總部位於台灣新北市中和區,是一家專注於自動光學檢測(AOI)設備研發、製造與銷售的專業廠商。公司以機器視覺為核心技術,產品廣泛應用於印刷電路板(PCB)、IC 載板、平面顯示器(FPD)以及半導體封裝等領域,堪稱全球光學檢測設備市場的重要供應商。
自創立以來,由田新技持續投入技術創新與市場拓展。2018 年起,公司積極跨足半導體後段先進封裝領域,開發一系列針對 CoWoS、Fan-out(扇出型封裝)、RDL(重佈線層)等先進封裝製程的檢測設備,成功切入國際級封測大廠供應鏈。發展至現今,公司更將觸角延伸至面板級封裝(FOPLP)及巨觀光學量測(OM)等新興高階技術,呈現前瞻性的市場布局。
在組織規模方面,由田新技研發團隊實力堅強,碩博士佔比超過 80%,擁有超過 400 項國內外專利。全球化的生產基地包括台灣的桃園廠、新竹廠、平鎮廠等地,以及中國大陸的昆山廠、中山廠,並在東南亞設有服務據點,形成完整的研發、生產、銷售及客戶服務網絡。
核心業務分析
產品系統說明
由田新技的核心產品為自動光學檢測(AOI)設備,利用機器視覺技術,整合光學取像、影像處理演算法與精密機構設計,為客戶提供高精度、高效率的生產製程品質檢測解決方案。
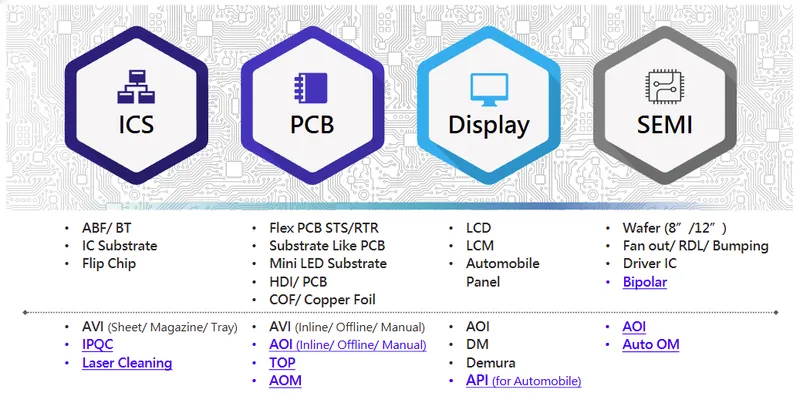
圖(2)完整產品覆蓋(資料來源:由田新技公司網站)
主要產品線涵蓋四大領域:
-
半導體檢測設備:針對晶圓級封裝,如 CoWoS、Fan-out、RDL 黃光製程等先進封裝技術提供檢測方案,為目前成長最快的業務。
-
IC 載板與 PCB 檢測設備:應用於各類硬板、軟板、HDI 板、IC 載板(ABF/BT)等產品的缺陷檢測與尺寸量測,為公司獲利主力。
-
顯示器檢測設備:應用於 TFT-LCD、OLED 面板以及 Mini/Micro LED 的生產品質控制。
-
AI 與智慧製造解決方案:提供 AI 缺陷分類系統(ADC),利用深度學習技術協助客戶減少人工複檢成本。
技術優勢分析
由田新技的核心競爭力源於深厚的機器視覺技術與持續的研發創新,具備極高的技術護城河。
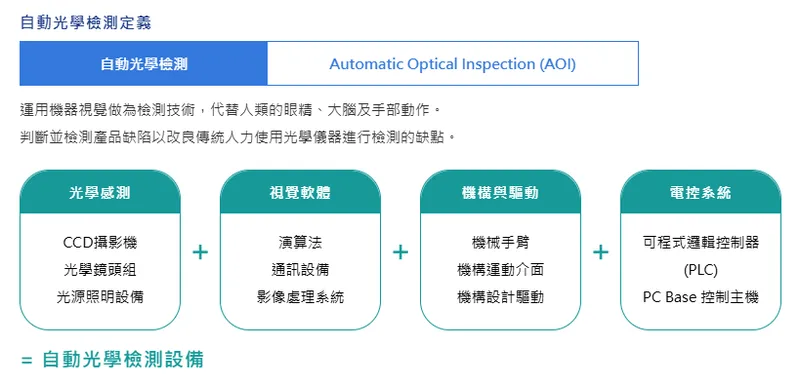
圖(3)自動光學檢測定義(資料來源:由田新技公司網站)
核心技術優勢包括:
-
AI 深度學習軟體:導入 AI 演算法,優化檢測模型的精準度與學習能力,有效解決傳統 AOI 常見的過殺(Overkill)問題,大幅降低誤判率。
-
先進光學取像技術:採用線性掃描技術(Line Scan CCD),結合多重光路設計與特殊光源系統,能將隱藏在多層結構中的缺陷精準抓出。
-
高精度量測能力:產品檢測精度已從微米級提升至奈米級,滿足高階半導體製程的嚴苛要求。
-
龐大瑕疵資料庫:深耕產業超過 30 年,累積極其龐大的瑕疵特徵資料庫,成為 AI 訓練最肥沃的養分,新進競爭者難以在短期內追趕。
市場與營運分析
營收結構分析
由田新技近年積極進行產品組合優化,刻意降低受景氣波動較大的面板業務,轉向高毛利的半導體與高階載板市場。
-
IC 載板與 PCB 檢測:約佔營收 50% 至 60%,隨 AI 伺服器帶動 ABF 載板需求而穩定貢獻獲利。
-
半導體檢測:約佔營收 20% 至 30%,受惠於先進封裝擴產,為成長最快且毛利最高的業務,預期 2025 年營收占比將跨越 50%。
-
顯示器檢測:占比持續下降至 10% 至 15%,僅保留高階或特殊應用。
財務績效表現
在財務表現方面,由田新技呈現量縮質增的轉型期特徵,獲利品質因產品組合轉向半導體而逆勢走強。
| 年度 / 期間 | 合併營收 [億元) | 毛利率(%) | 每股盈餘 (元] | 備註說明 |
|---|---|---|---|---|
| 2023年 | 16.20 | 45-55% | 5.00 | 受面板與PCB景氣影響 |
| 2024年 | 18.52 | 54% | 5.29 | 產品組合優化,配息4.5元 |
| 2025年前8月 | 10.73 | – | – | 半導體設備出貨放量,年增5.47% |
2024 年全年合併營收約為新台幣 18.52 億元,毛利率高達 54%,每股盈餘達 5.29 元。公司決議配發現金股利 4.5 元,盈餘配發率高達 85%。進入 2025 年,累計前 8 月營收達 10.73 億元,年增 5.47%,突顯營運已重回成長軌道。
區域市場與產能布局
由田新技的銷售版圖主要集中在亞洲,特別是電子製造業最發達的台灣與中國大陸。
在生產基地布局方面,採取兩岸分工、技術回流的策略。台灣總部為技術大腦與高階製造中心,負責半導體先進封裝檢測設備及 AI 演算法開發;中國大陸基地則為區域製造與服務中心。此外,為因應 PCB 產業鏈南移,公司已啟動在泰國的擴張計畫,強化當地技術支援中心與零件倉儲。
客戶結構與價值鏈分析
客戶群體分析
由田新技的客戶群涵蓋全球主要的電子製造供應鏈,在半導體、印刷電路板及顯示器等產業均有領先企業採用公司設備。
-
半導體與先進封裝:設備已進入台積電相關供應鏈的先進封裝製程,並服務日月光投控、矽品等封測大廠。
-
IC 載板與 PCB:包含欣興、南電、景碩等台灣三雄,以及全球 PCB 龍頭臻鼎-KY。
產業價值鏈定位
由田新技在電子產業價值鏈中扮演關鍵製程設備供應商的角色。公司設備是高科技製造業提升良率的最後一道防線,處於產業鏈中游,向上採購日本與德國的高解析度工業相機、精密鏡頭等關鍵零組件,向下則服務全球最尖端的電子製造業。
競爭優勢與近期重大事件
競爭優勢與市場地位
由田新技在自動光學檢測領域的競爭優勢,建立在軟硬整合的深度與產業轉型的敏捷度之上。
| 競爭對手 | 主要優勢領域 | 與由田之競爭態勢 |
|---|---|---|
| KLA (奧寶) | 頂尖光學物理、全球品牌 | 在高階載板市場為主要競爭者 |
| Camtek | AI與HBM檢測、先進封裝 | 在半導體前段與先進封裝形成壓力 |
| 牧德 (3563) | PCB檢測、成本控制 | 國內最直接對手,積極切入半導體 |
相較於國際大廠,由田新技提供高度客製化的檢測方案,售後服務反應速度快;相較於本土同業,由田新技擁有強大的 AI 深度學習實戰經驗,能有效降低誤判率。目前在 IC 載板外觀檢查機領域,市佔率高達 90%,穩居市場領導者地位。
近期重大事件分析
由田新技近期在營運與技術發展上取得多項重大突破,為未來成長奠定基礎:
-
半導體先進封裝訂單爆發:2025 年半導體在手訂單金額已超越 2024 年全年營收。RDL 黃光製程檢測設備獲多家國際封測大廠採用,並搶先取得面板級封裝(FOPLP)檢測設備訂單。
-
加入 3DIC 先進封裝製造聯盟:2025 年 9 月,由田新技加入由台積電與日月光主導的聯盟,突顯其技術實力獲業界頂尖大廠認可。
-
桃園平鎮廠擴廠計畫:為因應半導體設備需求的大幅擴張,投資約新台幣 1.35 億元進行擴廠,主要支援 CoWoS 及類 CoWoS 封裝相關設備生產。
-
榮獲顯示器產品金獎:2025 年 4 月,憑藉車載顯示 AOI+API 設備,榮獲 Gold Panel Awards 傑出產品獎金獎,並成功導入多家歐系高規格車廠。
未來發展策略與展望
未來發展策略
展望未來,由田新技的發展動能將由技術升級與區域擴張雙軌驅動:
-
深化半導體先進封裝市場:持續擴大 CoWoS、Fan-out 等檢測設備的市佔率,預計 2025 年半導體設備營收占比將跨越 50%。
-
拓展東南亞服務網絡:隨 PCB 產業鏈向泰國移轉,加速擴大當地的技術支援與維修團隊,承接東南亞新廠的整線設備訂單。
-
提升 AI 檢測能力:持續優化 AI 深度學習軟體,從檢測瑕疵進化到預測良率,提升產品附加價值。
投資價值綜合評估
由田新技正處於從傳統光學檢測轉型為高階 AI 半導體設備商的關鍵跳躍期。公司主動放棄低毛利訂單,將資源集中在 ABF 載板與 CoWoS 等高門檻利基市場,帶動毛利率穩定維持在 50% 左右的高水準。憑藉穩健的財務體質與高配息政策,加上半導體設備出貨放量的強勢動能,由田新技具備長期投資價值。投資人應持續關注其半導體營收占比的提升速度,以及東南亞新廠裝機進度對營收的實質貢獻。
參考資料說明
-
由田新技股份有限公司 2024 年財務報告。本文財務分析主要依據此份財報,包含合併營收、毛利率、每股盈餘及股利政策等關鍵數據。
-
法人投資研究報告(2025.02-2025.09)。該報告深入分析由田新技在半導體領域的毛利率表現、產品結構轉型、訂單狀況及 2025 年營運展望。
-
財經媒體產業新聞報導(2024.06-2025.09)。報導詳述由田新技平鎮廠擴廠計畫、半導體先進封裝訂單狀況、加入 3DIC 聯盟、新產品獲獎資訊及市場競爭態勢。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。