
圖(1)個股筆記:6190 萬泰科(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
在生成式 AI 與低軌衛星通訊浪潮下,全球基礎建設對高頻高速傳輸線材需求呈現爆發性成長。萬泰科技股份有限公司憑藉其在北美高階防火線材市場底蘊,以及精準東南亞產能布局,成功從傳統電線電纜製造商蛻變為高階通訊解決方案提供者。本文將深入剖析萬泰科營運模式、技術護城河及未來成長動能。
公司概要與發展歷程
萬泰科技股份有限公司(WONDERFUL HI-TECH CO., LTD.,股票代號:6190)成立於 1978 年,總部位於台灣桃園市中壢區。公司早期以生產一般民用電線與電子線起家,隨著產業升級,逐步切入高頻通訊領域。1998 年,萬泰科正式於台灣證券櫃檯買賣中心掛牌上櫃。
回顧公司發展軌跡,2000 年投入網路線與高頻同軸電纜生產,以及 2007 年取得 Cat 6A 線材國際認證,為邁向高階市場關鍵轉捩點。近年來,面對全球地緣政治變化,萬泰科積極擴張泰國與越南產能,並成功開發出具備抗病毒功能 ACTHERM(銀銅鈦) 抗菌材料,呈現跨領域創新研發實力。
核心業務與產品系統
萬泰科產品線涵蓋廣泛,主要聚焦於四大核心業務範疇:
-
通訊線材(LAN Cable):包含 Cat 6A、Cat 7 及 Cat 8 等高階網路線,專為資料中心與智慧建築設計,具備極高傳輸頻寬與散熱效能。
-
電子極細線(Electronic Wire):應用於消費性電子、醫療器材及精密儀器內部連接。
-
汽車與工業線組:供應東南亞汽機車組裝廠,並涵蓋太陽能及工業自動化設備專用線材。
-
特殊應用線材:包含低軌衛星(LEO)地面接收站專用耐候型戶外線纜,以及應用銀銅鈦技術抗菌防護產品。
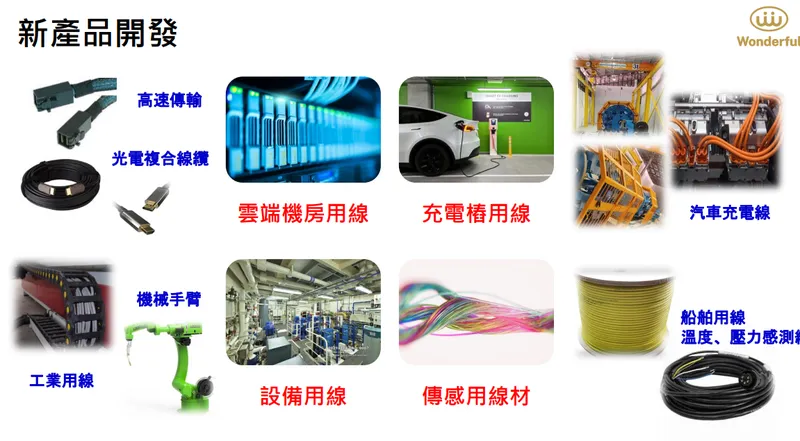
圖(2)新產品開發(資料來源:萬泰科公司網站)
在技術優勢方面,萬泰科掌握高難度 FEP(氟塑料) 擠出加工技術,為全球少數能穩定量產符合北美 CMP(Plenum) 最高防火等級線材廠商。此外,針對 AI 伺服器需求,公司已完成 PCIe 6.0 版本開發,並持續朝 PCIe 7.0 規格邁進。
營收結構與市場分析
萬泰科營收結構正逐步向高附加價值產品傾斜。根據 2023 年營運數據,通訊與電子線材構成公司獲利基石。
在區域市場分布上,萬泰科採取全球化布局,有效分散單一市場風險。北美市場因高階通訊線材需求旺盛,為最大營收來源;東南亞市場則受惠於在地化品牌優勢與供應鏈轉移效應。
全球生產基地與產能布局
為因應全球供應鏈重組趨勢,萬泰科建構極具韌性跨國生產體系,將產能策略性分布於亞洲四大區域:
-
台灣中壢廠:定位為研發中心與高階產品基地,專注於低軌衛星專用線與 AI 伺服器高速傳輸線。
-
泰國曼谷廠:深耕東南亞內需市場,為汽機車線束與輻照交聯線(XLPE)核心生產重鎮,同時也是 AI 高速線材擴產主力。
-
越南海陽省廠區:作為承接北美轉單主戰場,專注於網路線與電子線生產,有效規避關稅壁壘。
-
中國東莞與上海廠:主要供應中國內需市場及消費性電子產業。
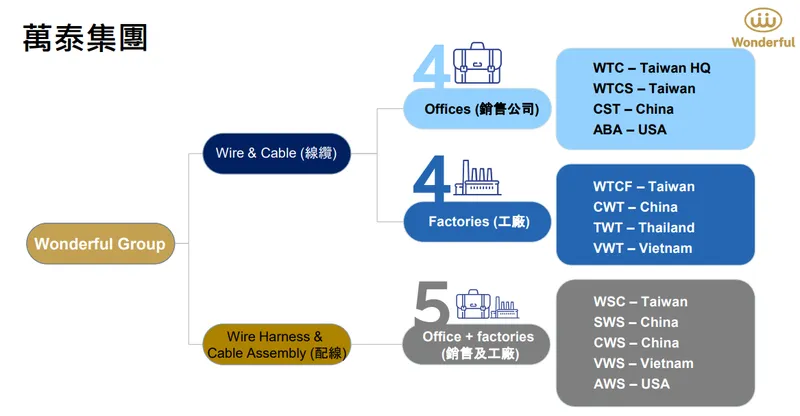
圖(3)集團組織架構(資料來源:萬泰科公司網站)
客戶結構與價值鏈分析
萬泰科在產業鏈中扮演關鍵連接角色,向上游採購銅材與特殊塑料,向下游服務全球頂尖科技品牌。
在低軌衛星領域,萬泰科已成為 SpaceX 地面接收站電源線與網路線 Tier-1 供應商。在 AI 資料中心方面,公司產品已導入多家美國大型雲端服務商。透過與客戶在產品開發初期深度合作,萬泰科建立極高轉換成本壁壘。
競爭優勢與市場地位
面對全球線纜大廠與區域型競爭者,萬泰科具備三大核心競爭優勢:
-
高階認證壁壘:擁有北美 UL 認證 CMP 等級防火線材量產能力,此認證耗時長且技術門檻高,確保公司在商用建築市場領先地位。
-
產能調度彈性:泰國與越南廠區成熟運作,使其能快速承接因地緣政治移出訂單,成本結構優於純美系大廠。
-
極端環境技術:針對低軌衛星開發耐候型外被材料,能承受極端溫差與紫外線照射,具備強大技術排他性。
| 競爭對手 | 主要戰場 | 競爭優勢 | 與萬泰科之關係 |
|---|---|---|---|
| 百通 (Belden) | 北美與全球通訊 | 品牌力強、規格制定者 | 既是競爭者,亦為潛在客戶 |
| 貿聯-KY (3665) | 全球衛星與車用 | 系統整合能力、全球布局廣 | 於衛星與車用領域存在競爭 |
| 住友電工 | 東南亞車用市場 | 日系車廠關係深厚 | 於泰國與越南市場直接競爭 |
近期重大事件與財務表現
萬泰科近年營運表現亮眼,產品組合優化帶動獲利能力提升:
-
財務績效創佳績:2025 年全年合併營收達 86.33 億 元,年增 4.75%;每股盈餘(EPS)達 2.19 元,創下近 16 年 來第三高紀錄。
-
實施庫藏股計畫:2026 年 3 月,公司宣布啟動庫藏股計畫,預計買回 3,000 張 股票轉讓予員工,買回區間價格為 33 至 75 元。此舉激勵市場信心,帶動股價於實施首日強勢漲停。
-
低軌衛星訂單爆發:受惠於大客戶 SpaceX 拉貨動能,加上預期 2026 年將有新客戶投入量產,低軌衛星相關出貨量有望翻倍。
| 財務指標 | 2024年 | 2025年 | 變動狀況 |
|---|---|---|---|
| 合併營收 (億元) | 81.39 | 86.33 | 成長 6.07% |
| 每股盈餘 (元) | 2.28 | 2.19 | 略微下滑 |
| 營運動能 | AI 線材放量 | 衛星訂單增溫 | 產品結構持續優化 |
未來發展策略與展望
展望未來,萬泰科設定明確成長藍圖,目標在 2030 年達成營收 300 億 元規模:
-
擴充 AI 與衛星產能:泰國廠 AI 高速線月產能預計於 2026 年擴充至 1,800 萬至 2,000 萬 米。低軌衛星線材營收占比預估將從 2025 年 3% 倍增至 2026 年 6% 以上。
-
深化北美市場布局:積極籌建位於美國亞利桑那州營運中心,預計投資 2,000 萬 美元,以縮短交期並提供在地化技術支援,目標將美國市場營收占比提升至 40%。
-
資本支出規劃:2026 年預計投入約 3 億至 4 億 元資本支出,主要用於泰國廠第三期擴產及越南廠輻照線設備建置,後者已提前至 2026 年 1 月 量產。
重點整理
萬泰科(6190)正處於營運體質轉型關鍵收割期。憑藉其在高階通訊線材技術底蘊,成功搭上 AI 資料中心與低軌衛星兩大高成長列車。同時,完善東南亞產能布局使其在全球供應鏈重組中佔據有利位置。隨著高毛利產品比重持續拉升,以及庫藏股計畫呈現經營團隊信心,萬泰科具備長線投資關注價值。投資人未來需留意國際銅價波動及單一客戶集中度可能帶來營運影響。
參考資料說明
-
萬泰科技股份有限公司法人說明會簡報。本研究主要參考法說會簡報中關於公司營運概況、財務表現、產能擴充計畫及未來營運目標等資訊。
-
萬泰科技股份有限公司財務報告。本文財務分析主要依據財報數據,包含合併營收、每股盈餘等關鍵指標。
-
國內券商投資研究報告。該報告提供法人對萬泰科 AI 線材量產時程、客戶結構及市場競爭優勢之專業評估。
-
財經媒體產業新聞報導。彙整關於公司近期庫藏股實施計畫、低軌衛星出貨動能及股價市場反應之即時資訊。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。