
圖(1)個股筆記:6446 藥華藥(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
這是一家在台灣生技產業中極具指標性的企業,它不僅成功跨越了新藥研發的「死亡之谷」,更以獨特的「FIBCO」(Fully Integrated Biotech Company)模式,在高度競爭的美國市場站穩腳跟。藥華藥(PharmaEssentia)憑藉其長效型干擾素 Besremi®(Ropeg),已從單純的研發公司轉型為具備高獲利能力的國際藥廠。隨著 2026 年原發性血小板增多症(ET)藥證審查的推進,以及美國 NCCN 指南的背書,藥華藥正處於營運爆發的關鍵轉折點。
以下為您拆解藥華藥的競爭優勢、財務表現及未來展望 👇
公司概要與發展歷程
台灣生技的國際盃選手
藥華醫藥股份有限公司(股票代號:6446)成立於 2000 年,由林國鐘博士率領一群歸國學人創立。公司總部位於台北南港,並在台中設有符合國際 GMP 標準的蛋白質藥廠。不同於多數台灣生技公司採取「研發後授權」的模式,藥華藥堅持走「一條龍」路線,從藥物發明、臨床試驗、生產製造到全球行銷皆一手包辦,這使其能享有終端藥價的高額利潤。
關鍵發展里程碑
藥華藥的發展可視為一場長達 20 年的馬拉松,以下為其關鍵轉折點:
-
技術奠基期(2000-2012):建立核心的 PEGylation(聚乙二醇化) 技術平台,並完成台中 GMP 廠房建設。
-
臨床與取證期(2013-2021):主力產品 Ropeginterferon alfa-2b(簡稱 Ropeg)陸續在歐洲(2019)與美國(2021)取得 PV(真性紅血球增多症)藥證。美國 FDA 的核准是公司營運起飛的起點。
-
獲利爆發期(2024-至今):2024 年正式轉虧為盈,2025 年全年營收突破 156 億元。2026 年初,Ropeg 在尚未取得 ET 藥證前,即獲 NCCN(美國國家綜合癌症網絡) 列為高風險 ET 患者的首選療法,震撼業界。
圖(2)公司全球據點佈局(資料來源:藥華醫藥公司網站)
核心業務與技術分析
獨家 PEGylation 技術平台
藥華藥的護城河源自於其專利的定點 PEGylation 技術。傳統長效干擾素(如 Pegasys)是多種異構物的混合體,副作用較大且藥效不穩。藥華藥透過 40K PEG 分子的定點修飾,生產出單一異構物的高純度蛋白質藥物。
-
高純度:副作用(如流感症狀、憂鬱)大幅降低。
-
長效性:半衰期長,患者僅需每 2 至 4 週注射一次,大幅提升依從性。
-
疾病修飾(Disease Modification):臨床數據顯示,長期使用 Ropeg 能降低 JAK2 基因突變負擔,具有「治本」潛力。
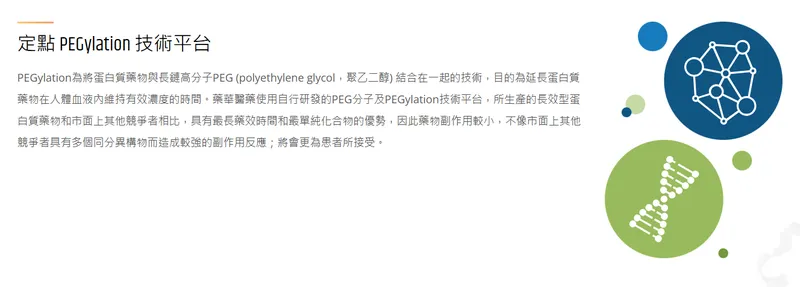
圖(3)定點 PEGylation 技術平台原理(資料來源:藥華醫藥公司網站)
主力產品:Besremi® (Ropeg, P1101)
目前公司的營收幾乎全數來自 Ropeg,其應用領域正從 PV 向外擴散:
-
真性紅血球增多症 (PV):已在全球約 40 國上市,是目前的營收現金牛。
-
原發性血小板增多症 (ET):病患人數約為 PV 的兩倍。美國 FDA 已受理藥證申請,PDUFA 目標日期為 2026 年 8 月 30 日。
-
早前期骨髓纖維化 (Early PMF):正進行全球三期臨床試驗,瞄準更嚴重的血液疾病市場。
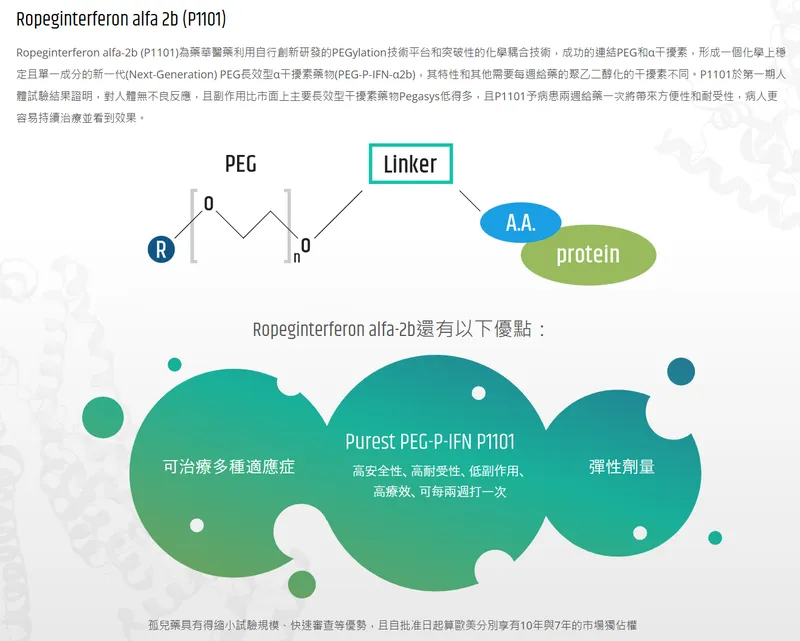
圖(4)Ropeginterferon alfa 2b 產品外觀(資料來源:藥華醫藥公司網站)
市場與營運分析
營收結構分析
藥華藥的營收結構呈現高度集中的態勢,產品面以 Ropeg 為主,區域面則以美國市場為核心引擎。
-
美國市場:採直營模式,享有最高毛利,貢獻度超過 8 成。
-
歐洲市場:透過夥伴 AOP 銷售,認列權利金與供貨收入。
-
亞洲市場:日本市場自 2023 年上市後成長迅速,中國市場亦已獲批,正處於商業化初期。
財務績效表現
根據 2026 年初公布的數據,藥華藥的財務體質已發生質變:
-
2025 年營收:達新台幣 156.3 億元,年增 60.61%,創歷史新高。
-
獲利能力:受惠於美國直營的高毛利(維持在 90% 以上),2024 年已正式轉虧為盈。法人預估 2026 年 EPS 有望挑戰 20 元以上水準。
-
費用控管:隨著營收規模擴大,行銷與研發費用的佔比逐漸下降,經營槓桿效應顯現。
️ 客戶結構與價值鏈分析
藥華藥採用獨特的 FIBCO 模式,使其在產業價值鏈中佔據主導地位。
供應鏈與客戶
-
上游原料:關鍵原料 PEG 衍生物與培養基來自國際大廠,供應鏈穩定。
-
生產製造:堅持自主生產。台中廠已獲美、歐、日、台多國認證,確保了技術不外流且利潤最大化。
-
下游客戶:
-
美國:主要客戶為三大藥品批發商(McKesson, Cencora, Cardinal Health)及特殊藥局(Specialty Pharmacies)。
-
歐洲:主要客戶為奧地利藥廠 AOP Health。
-
生產基地與擴產計畫
為因應 ET 藥證獲批後可能帶來的倍數需求,藥華藥正積極進行全球產能佈局。
生產基地一覽表
| 廠區 | 地點 | 功能定位 | 狀態 | 預計產能/投資 |
|---|---|---|---|---|
| 台中廠 | 台灣台中 | 原料藥與製劑生產 | 營運中 | 供應全球現有需求,正擴增第二條產線 |
| 竹北廠 | 台灣新竹 | 大規模原料藥生產 | 興建中 | 預計 2026 年投產,產能為台中廠 2-3 倍 |
| 波多黎各廠 | 美國波多黎各 | 北美生產基地 | 規劃中 | 投資 4,600 萬美元,強化美國供應鏈韌性 |
竹北廠將是未來的生產主力,預計完工後可供應超過 10 萬名病患用藥。而 2026 年 2 月宣布的波多黎各設廠計畫,則是為了享受稅務優惠並貼近美國最大市場,構建「台灣+美國」雙生產基地。
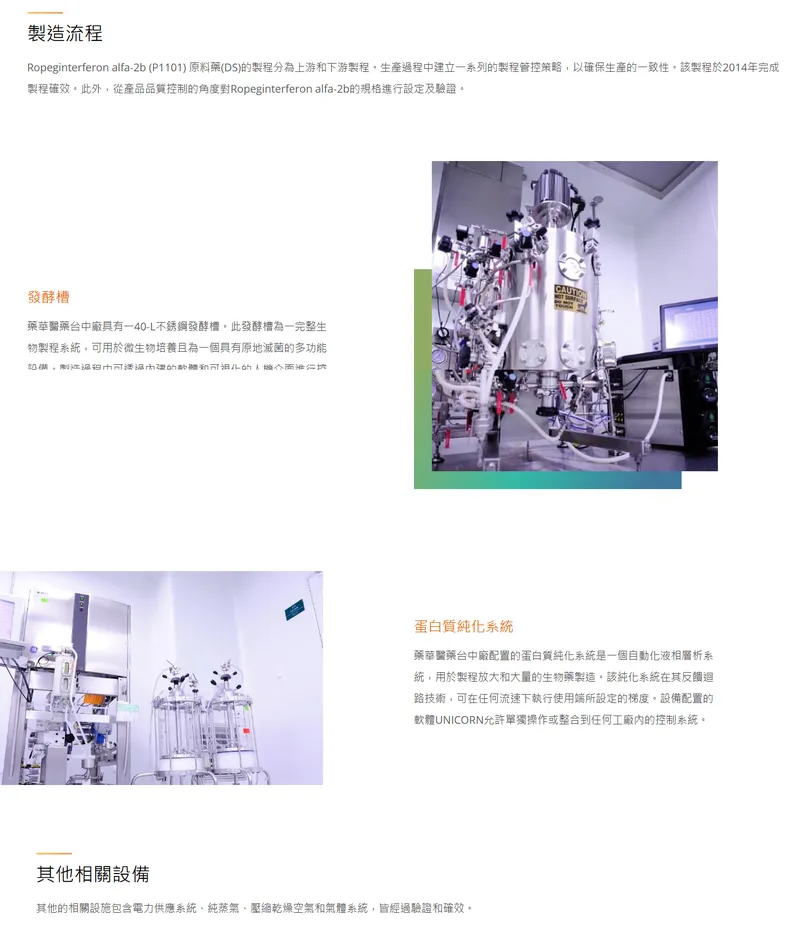
圖(5)製造流程示意(資料來源:藥華醫藥公司網站)
️ 競爭優勢與未來展望
競爭優勢分析
-
NCCN 指南背書:2026 年 1 月,美國 NCCN 將 Ropeg 列為高風險 ET 患者的首選療法(Preferred Regimen)。這是在藥物尚未取得 FDA 核准前極為罕見的肯定,將大幅提升醫師處方意願與保險給付速度。
-
競品斷貨轉單:主要競爭對手羅氏的 Pegasys 因產能問題面臨全球缺貨,法國衛生主管機關已指定 Ropeg 為替代方案,這為藥華藥創造了絕佳的市佔率掠奪機會。
-
專利與孤兒藥保護:擁有完整的全球專利佈局,且享有孤兒藥法規給予的市場獨佔權,競爭壁壘高築。
近期重大事件分析
-
2026.02:宣布投資 4,600 萬美元於波多黎各設廠,啟動全球雙基地策略。
-
2026.01:向美國 FDA 提交 ET 藥證申請,PDUFA 日期定為 2026 年 8 月 30 日。
-
2026.01:NCCN 指南更新,推薦 Ropeg 用於 ET 治療。
-
2025 全年:營收 156.3 億元創新高,獲利結構穩固。
未來發展策略
-
短期(2026 年):
-
全力衝刺 ET 藥證,預計 8 月底取得 FDA 核准,並陸續取得台、日、中藥證。
-
利用 NCCN 指南優勢,在美國市場加速滲透 ET 病患族群。
-
推出筆型注射器,提升病患自行施打的便利性。
-
-
中長期(3-5 年):
-
竹北廠與波多黎各廠投產,解除產能瓶頸。
-
推進 Early PMF 及其他實體腫瘤(如搭配 PD-1)的臨床試驗。
-
目標成為全球 MPN 領域的領導藥廠,營收挑戰 10 億美元俱樂部。
-
重點整理
藥華藥正處於企業生命週期中最甜蜜的成長段,投資人應關注以下核心亮點:
-
雙引擎驅動:PV 市場穩健成長,ET 市場即將開啟,潛在病患數倍增。
-
權威背書:NCCN 指南的推薦等同於拿到了學術界與保險界的「綠色通道」。
-
產能無虞:竹北與波多黎各的擴產計畫,確保了未來 5-10 年的成長動能。
-
財務強健:高毛利、高成長且已獲利,具備充足銀彈進行全球擴張。
儘管前景看好,投資人仍需留意匯率波動(營收多為美元)、行銷費用增加及新藥審查時程等潛在風險。但整體而言,藥華藥已確立其在長效干擾素領域的霸主地位。
參考資料說明
公司官方文件
-
藥華醫藥股份有限公司 2025 年 1 月法人說明會簡報。本研究主要參考法說會簡報的財務數據、產品結構分析、區域營收分布及未來展望。
-
藥華醫藥股份有限公司 2025 年相關重訊公告。包含波多黎各設廠投資案及營收公告。
研究報告
-
FactSet 機構法人調查報告(2026.02)。參考分析師對藥華藥的獲利預估及目標價評等。
-
各大券商(如元大、凱基等)產業研究報告(2026.01)。分析 NCCN 指南更新對藥華藥的長線影響。
新聞報導
-
鉅亨網產業報導(2026.02.02)。報導藥華藥波多黎各設廠及列入處置股之市場動態。
-
經濟日報專題報導(2026.01.30)。針對 NCCN 指南推薦 Ropeg 用於 ET 之深入分析。
-
中央通訊社財經新聞(2026.01.14)。關於美國 FDA 受理 ET 藥證申請及 PDUFA 日期之報導。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。