
圖(1)個股筆記:6237 驊訊(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
在數位音訊技術快速演進與 AI 應用普及的浪潮下,音效晶片產業正迎來結構性的升級需求。驊訊電子(6237)作為台灣深耕音訊領域的 IC 設計老將,憑藉其在 USB 音效與電競耳機市場的深厚底蘊,成功將業務版圖延伸至 AI 降噪與專業錄音設備。面對 2025 年 AI PC 換機潮與電競市場復甦的雙重契機,公司正透過軟硬體高度整合的策略,從傳統音訊供應商蛻變為高階 AI 語音處理方案的領航者。本文將深入剖析驊訊電子的營運模式、技術護城河及未來成長動能。
公司概要與發展歷程
企業基本資料
驊訊電子企業股份有限公司(C-Media Electronics Inc.,股票代號:6237.TWO)成立於 1991 年 12 月 5 日,總部位於台灣台北。公司實收資本額約新台幣 7.96 億元,定位於電子半導體產業,專注於多媒體積體電路(IC)的設計、製造及銷售。驊訊不僅是台灣最大的主機板 PCI/USB 音效晶片供應商,更名列全球前三大音效晶片供應商。公司於 2003 年 4 月 21 日 正式在證券櫃檯買賣中心掛牌交易,為台灣 IC 設計產業中具備高度專業化特徵的指標性企業。
發展歷程與轉型軌跡
驊訊電子的發展史見證台灣多媒體 IC 產業從興起到成熟的過程,其關鍵里程碑包含:
-
創業與技術奠基(1991-2000):初期專注於音效相關技術研發,1993 年 成功開發首款音效晶片及主機板時脈產生器,在 PC 市場嶄露頭角。
-
擴張與上市期(2001-2010):率先將多聲道音效晶片導入主機板,並與 Dolby、DTS 等全球知名音效技術公司進行策略合作。領先業界開發出高度整合的 USB 單晶片音效解決方案,徹底改變外接音效裝置的市場格局。
-
轉型與專業化(2011-2020):隨著 PC 市場進入高原期,公司成功轉型,聚焦於高毛利的電競耳機市場與專業錄音設備。2019 年 進行組織架構調整,將華研國際音樂持股分割至子公司驊訊文創科技,優化整體經營績效。
-
前瞻佈局與技術深耕(2021-至今):積極投入聲學音訊、AI 人工智慧及深度學習等前瞻領域,並成功打入 Meta Oculus 及 宏達電(HTC) Vive 等 VR 裝置供應鏈。
核心業務與產品系統
驊訊電子採取典型的無晶圓廠(Fabless)營運模式,專注於 IP 研發與晶片設計。其產品線高度專注,幾乎所有營收皆來自多媒體音效 IC。
產品系統說明
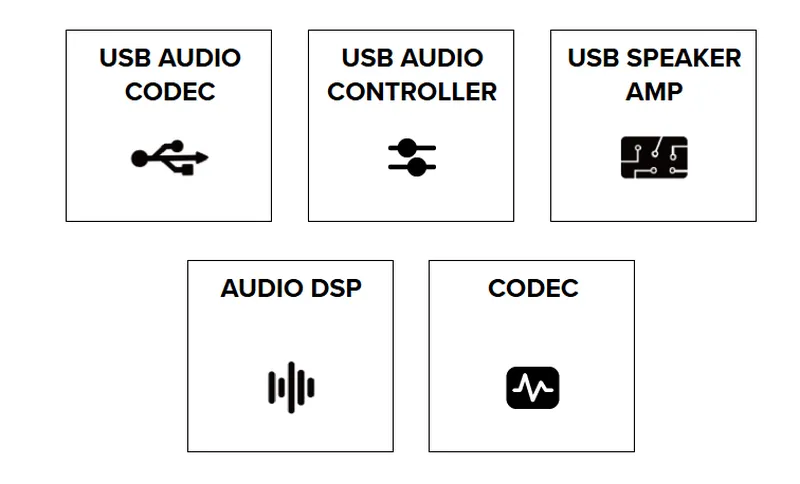
圖(2)主要產品分類(資料來源:驊訊電子公司網站)
公司核心產品主要分為四大類:
-
PCI/PCIe 音效 IC:應用於電腦主機板內建音效或獨立音效卡,提供高品質多聲道音效輸出。
-
USB 音效 IC:為公司核心收入來源,涵蓋 USB 耳機、音效盒及麥克風。提供隨插即用的便利性與優異音訊效能,並持續涵蓋 USB 2.0 及 USB 3.0 高階控制晶片。
-
DSP 音訊處理 IC:專為語音處理與環境降噪(ENC)設計,透過先進演算法提升通話清晰度,適用於商務通訊與視訊會議設備。
-
其他應用:針對遊戲機平台(如 Xbox、PS4)設計的耳機方案,以及擴充基座(Docking)整合服務。
應用領域與技術優勢
驊訊的技術核心在於「軟硬體高度整合」與「專利音訊演算法」,其優勢展現於以下領域:
-
Xear™ 音效演算法:此為驊訊最知名的核心技術,能透過演算法模擬出 7.1 聲道虛擬環繞音效,廣泛內建於各大電競品牌的驅動軟體中。
-
AI 環境降噪技術(AI ENC):領先同業將 AI 神經網路導入音訊晶片,能精準識別並消除背景雜音,同時保持人聲不失真,且具備低功耗特性。
-
高度整合單晶片(SoC):將微控制器(MCU)、編解碼器(CODEC)、數位訊號處理器(DSP)及電源管理整合於單一晶片,協助客戶縮小產品體積並降低成本。
營收結構與市場分析
產品營收結構
驊訊電子的產品結構高度集中,突顯其在音訊領域的專業聚焦策略。根據資料分析,其營收幾乎完全依賴音訊晶片銷售。
多媒體音效 IC 主要應用於電競耳機、USB 喇叭及麥克風,貢獻絕大部分營收。隨著 AI 降噪晶片出貨佔比提升,產品組合正持續優化。
區域市場分布
驊訊的銷售對象主要為電子產品的組裝與製造代工廠,因此營收高度集中於亞洲地區。
中國大陸為全球最大的電子產品組裝基地,佔據公司約 60% 至 70% 的營收比重。台灣市場則涵蓋本地主機板廠商及工業電腦需求。
生產基地與供應鏈布局
身為 IC 設計公司,驊訊本身無實體廠房,其生產基地實質上由合作的供應商構成,且高度集中於台灣,確保供應鏈穩定性與技術保密。
產能配置與合作夥伴
-
晶圓代工(前端生產):主要委託聯電(UMC)及台積電(TSMC)進行生產,採用 55 奈米、40 奈米及 28 奈米等成熟製程。目前成熟製程產能充足,公司能彈性調整下單規模。
-
封裝測試(後端處理):交由日月光(ASE)、超豐(Greatek)及京元電(KYEC)等大廠進行切割、封裝與測試。
價值鏈定位與客戶結構
驊訊在半導體產業鏈中扮演關鍵的 IC 設計角色,向上管理晶圓代工與封測廠,向下服務系統代工廠與終端品牌商。
公司與全球前五大電競品牌建立超過十年的深度合作關係,該「軟體綁硬體」模式讓客戶轉換供應商的成本極高,形成高度的客戶黏著度。
財務績效與營運表現
近期營運概況
驊訊電子在經歷 2023 年 產業庫存調整後,營運狀況已於 2024 年 逐步回穩。受惠於中國大陸雙 11 購物節效應及《黑神話:悟空》帶動的電競需求,2024 年第四季 單季營收年增達 50.5%。進入 2025 年,前 2 月累計合併營收達新台幣 5,876.4 萬元,較去年同期成長 14.23%,呈現穩健復甦態勢。
財務數據摘要
以下為公司 2024 年第三季 關鍵財務數據摘要:
| 項目 | 2024年Q3金額[千元) | 佔營收比重 | 季增率(QoQ) | 年增率(YoY] |
|---|---|---|---|---|
| 營業收入淨額 | 111,067 | 100% | 15% | 22% |
| 營業毛利 | 62,226 | 56% | 17% | 20% |
| 營業費用合計 | 122,762 | 111% | 55% | 60% |
| 營業利益 | -60,536 | -55% | – | – |
| 本期淨損 | -44,637 | -40% | – | – |
| 每股虧損[元] | -0.56 | – | – | – |
儘管 2024 年第三季 因推銷與研發費用增加導致稅後呈現虧損,但其營業毛利率維持在 56% 的高水準,突顯高階 AI 降噪晶片對產品組合優化的成效。同時,公司負債比率長期維持在 25% 至 30% 的低水位,財務體質極為穩健。
競爭優勢與市場地位
核心競爭力分析
在競爭激烈的音訊晶片市場中,驊訊採取「小而美、深而精」的策略,建立三大護城河:
-
軟硬體一體化解決方案:提供完整的晶片與專屬 AP 驅動程式,協助客戶快速推出具備差異化音效的產品。
-
AI 語音降噪先行者:內建神經網路運算單元的音訊晶片已進入量產,在人聲保真度與複雜環境處理上優於傳統方案。
-
高度客製化能力:能針對特定大客戶提供深度微調服務,成為電競品牌開發旗艦產品的首選夥伴。
市場競爭態勢
驊訊在全球電競耳機與外部 USB 音效卡領域估計擁有 30% 至 40% 的高市佔率。其主要競爭對手包含瑞昱(Realtek)、思睿邏輯(Cirrus Logic)及鑫創(3259)。相較於瑞昱在主機板內建音效市場的規模優勢,驊訊成功將自身定位為「電競與直播專家的首選」,避開低價紅海市場。
近期重大事件分析
題材發酵與市場反應
- AI 眼鏡與 AR/VR 題材(2025 年初):
隨著輝達宣布跨足 AR 眼鏡市場,以及 Meta 唱旺新一代智慧眼鏡,市場傳出驊訊憑藉其音訊 IC 技術成功打入 Meta 供應鏈。此消息帶動驊訊股價於 2025 年 1 月至 2 月 間多次強勢攻上漲停,成為盤面焦點。
- 新世代電競方案發表(2025 年 5 月):
公司預計於 2025 年 COMPUTEX 展覽中,發表 Xear™ 3D Sound Anchor 無線遊戲耳機方案。該方案採用 CM2025 晶片,支援低延遲、低功耗及 24 位元高解析度音訊,預期將進一步鞏固其在電競市場的領導地位。
未來發展策略與展望
短中期發展計畫(1-2 年)
-
深耕電競與直播市場:持續推廣新款無線電競耳機方案,並擴大在專業 USB 麥克風與 Podcast 錄音設備的市佔率。
-
AI 降噪晶片放量:將已獲電競大廠採用的 AI ENC 晶片,進一步擴展至商務遠端會議設備及智能家電領域。
中長期發展藍圖(3-5 年)
-
佈局 AI PC 音訊標準:針對微軟定義的 AI PC 規格,開發低功耗、高取樣率的 USB 4.0 音訊介面晶片,搶佔新世代 PC 換機潮。
-
跨足新興穿戴裝置:持續深化與 Meta 等大廠的合作,開發適用於智慧眼鏡、AR/VR 裝置的空間音訊(Spatial Audio)解決方案。
重點整理
驊訊電子正處於營運體質優化與技術升級的關鍵轉折點。從基本面觀察,電競市場庫存去化結束帶動實質拉貨需求,且高毛利的 AI 降噪晶片出貨比重提升,確保獲利品質。從題材面分析,公司緊扣 AI PC、智慧眼鏡及元宇宙等高成長潛力領域,具備極佳的想像空間。
然而,投資人仍需留意潛在風險,包含大型競爭對手(如瑞昱)若將 AI 降噪功能全面「內建化」,可能壓縮外接式音效晶片的生存空間;此外,公司營收高度依賴消費性電子與電競市場,易受總體經濟波動影響。總體而言,驊訊憑藉其穩健的財務體質與深厚的軟硬整合護城河,在 2025 年展現出充沛的復甦與成長動能。
參考資料說明
-
驊訊電子企業股份有限公司 2024 年第三季法人說明會簡報(2024.11.08)。本研究主要參考法說會簡報之公司營運概況、財務數據、未來展望及業績驅動因素。
-
驊訊電子 2024 年第三季財務報告。本文財務分析主要依據此份財報,包含合併營收、毛利率、營業費用及稅後淨損等關鍵數據。
-
財經網站與法人研究報告(2024-2025)。參考各機構對驊訊電子在 USB 音訊晶片市場佔有率、競爭對手分析及 AI 降噪技術發展之專業評估。
-
國內主要財經媒體報導(2024.10-2025.03)。彙整關於公司月營收表現、COMPUTEX 參展計畫、打入 Meta 智慧眼鏡供應鏈傳聞及股價動態之即時資訊。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。