
圖(1)個股筆記:6192 巨路(圖片素材取自個股官網)
更新日期:2026 年 09 月 15 日
產業地位與投資亮點
在全球供應鏈重組與製造業數位轉型的浪潮下,工業自動化與精密控制系統的需求正處於歷史高點。巨路國際股份有限公司(LUMAX INTERNATIONAL CORP. LTD.,股票代碼:6192)作為台灣首家橫跨工業程控與電子通信領域的上市公司,憑藉逾四十年的深厚技術底蘊,成功從單純的設備代理商,蛻變為提供全生命週期服務的系統整合巨擘。
巨路不僅是全球程控龍頭 Emerson(艾默生)在兩岸的重要戰略夥伴,更深度參與台灣半導體大廠的建廠計畫以及傳統石化產業的 ESG 升級專案。隨著 2025 年上半年繳出每股盈餘(EPS)5.02 元 的亮眼成績,加上在手訂單突破 70 億 元大關,公司正迎來營運規模與獲利結構雙雙優化的收割期。本文將深入剖析巨路的營運護城河、財務體質及未來成長動能。
公司概要與發展歷程
企業基本資料與定位
巨路國際創立於 1975 年,總部位於台灣台北。公司初期以經銷電子元件起家,隨後精準捕捉台灣重工業與電子產業起飛的契機,切入工業程控(Process Control)領域。巨路定位為「世界級整體解決方案的提供者」,透過結合國際頂尖硬體設備與在地化軟體整合能力,為連續式生產的流程工業提供確保生產安全與效率的「工廠大腦」。
轉型與成長軌跡
巨路的發展歷程展現了極強的產業適應力,其關鍵里程碑包含:
-
奠基與擴張期(1975-2003):取得 Emerson 等國際知名品牌的長期代理權,奠定在石化與電力市場的基礎。1994 年進軍中國大連,開始服務對岸大型國營企業。
-
資本市場與升級期(2004-2015):2004 年正式於台灣證券交易所掛牌上市。此階段公司逐步將觸角延伸至半導體廠務系統與光電產業,並強化售後維修服務網絡。
-
智慧化與永續發展期(2016-至今):積極投入工業 4.0、智慧製造與 ESG 節能改造專案。近年更隨客戶腳步拓展至東南亞及美、日、德等海外市場,完成全球化服務版圖的初步建構。
核心業務與產品系統
巨路的營運範疇由兩大事業體構成,形成兼具穩定現金流與成長爆發力的雙引擎架構。
工業程控事業(核心獲利引擎)
此事業群是巨路的營收與獲利支柱,專注於提供自動化控制系統、儀表及閥類產品的系統整合服務。核心產品線包含:
-
閥門控制系統:供應控制閥、調節閥及開關閥,廣泛應用於石化及天然氣產業,負責精確調節管線內的流體壓力與流量。
-
分析儀器系列:涵蓋水質監測、氣體分析及環境監控設備,迎合當前嚴格的環保法規需求。
-
量測儀表類:提供壓力、溫度、流量等高精度感測器,主要應用於半導體潔淨室與電力設施。
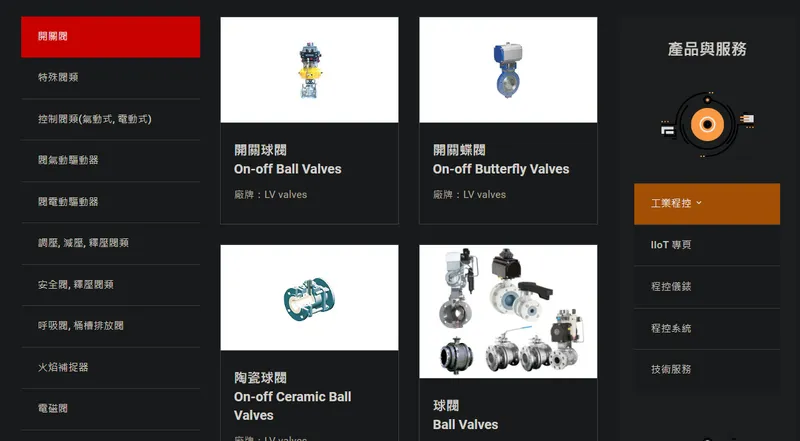
圖(2)開關閥及其相關產品(資料來源:巨路公司網站)
電子通信元件事業(多元通路佈局)
該事業群專注於代理銷售通信材料(如光纖電纜)、工業膠帶、絕緣導熱材料及各類電子零組件(包含邏輯 IC、被動元件等)。雖然電子元件市場競爭較為激烈且毛利率相對較低,但巨路持續引進利基型產品,如石化廠專用抗腐蝕膠帶及 IoT 模組,以維持營運穩健。
技術特點與加值服務
巨路的技術核心在於系統整合(System Integration)。公司不僅銷售硬體,更能撰寫複雜的控制邏輯,將分散的感測器與閥門整合為具備自我診斷與預知維護功能的數位化控制系統(DCS)。這種軟硬體整合能力,使其能提供從設計、安裝到後續維護的一條龍服務。
營收結構與市場分析
產品營收組合
根據近期營運數據,巨路的營收結構高度集中於高附加價值的程控領域。
在工業程控業務內部,終端應用的分布亦呈現多元化態勢:約 45% 來自傳統石化業的升級與維護,35% 來自半導體產業的強勁擴廠需求,其餘 10% 至 15% 則由電力與天然氣基礎建設貢獻。
區域市場分布
巨路的營運重心主要集中在大中華地區,並採取「跟著客戶走」的策略。
-
台灣市場:受惠於半導體大廠持續擴產以及政府推動天然氣接收站建設,台灣區營收佔比穩步提升,是目前成長的主力動能。
-
中國市場:策略性地轉向服務台資企業與大型國營石化廠,專注於天然氣與舊廠 ESG 改造專案。
產業價值鏈與客戶結構
上下游價值鏈定位
巨路在產業鏈中扮演著不可或缺的技術橋樑,向上承接國際頂尖技術,向下確保在地工廠的安全運作。
穩固的客戶群體
巨路的客戶多為各產業的龍頭企業,具備極高的訂單穩定性:
-
半導體產業:提供晶圓廠超純水系統、化學品供應系統(CDS)的精密控制,客戶涵蓋台灣一線晶圓代工大廠。
-
石化與煉油業:為台塑六輕、中油及中國大型煉化廠提供防爆等級的控制閥與年度大修服務。
-
電力與環保:參與台電發電機組監控、各地天然氣接收站及水資源回收廠的儀控系統建置。
生產基地與服務網絡配置
巨路採取輕資產營運模式,其「產能」並非傳統廠房,而是遍布各工業重鎮的技術服務中心與專業工程師團隊。
全球服務據點布局
| 區域 | 核心據點 | 戰略功能與服務對象 |
|---|---|---|
| 台灣 | 台北總部、桃園、台中、高雄、雲林麥寮 | 密集覆蓋半導體聚落(竹科、中科、南科)與台塑六輕,提供 24 小時即時維修與系統調校。 |
| 中國大陸 | 大連、北京、上海、南京、成都 | 服務東北與華北大型國營石化廠,以及華東地區的電子與化學工業客戶。 |
| 海外市場 | 新加坡、泰國,並延伸至美、日、德 | 支援台商供應鏈外移的建廠需求,提供跨國程控專案的在地化工程支援。 |
為因應未來營運擴張,公司於 2025 年 8 月經董事會通過,將於台中營運據點新購土地興建辦公大樓,進一步強化中部地區的工程服務能量。
競爭優勢與護城河分析
在競爭激烈的工業自動化市場中,巨路憑藉以下四大優勢築起深厚的護城河:
- 龐大的裝機量(Installed Base)壁壘:
巨路在台灣石化與半導體廠擁有極高的設備市佔率。由於程控系統涉及複雜的製程邏輯與工廠安全,客戶更換供應商的轉換成本極高。這確保了巨路在未來十至二十年內,能持續獲得穩定的維修與零件更換收入。
- 原廠技術與在地服務的完美結合:
相較於 Honeywell 等國際原廠收費高昂且流程冗長,巨路作為 Emerson 的獨家代理商,能以更具彈性的價格提供 24 小時到府服務;相較於本土小型代理商,巨路又具備強大的軟硬體整合能力,形成獨特的差異化優勢。
- 跨領域的技術整合經驗:
擁有近 200 名專業工程師,具備橫跨機械、電子與化學工程的領域知識(Domain Knowledge)。當單一產業景氣波動時,能迅速將資源調度至高成長領域(如從石化轉向半導體)。
- 極其穩健的財務體質:
公司長期維持零借款經營與充沛現金流。在爭取動輒數億元、耗時數年的大型專案時,穩健的財務紀錄使其更容易獲得大廠信任。
近期重大事件與財務表現
營運績效與獲利分析
受惠於半導體擴廠與能源基建需求,巨路近年營運屢創新高。根據 2025 年 8 月公布的最新財報,公司展現了強悍的獲利能力:
-
2025 年上半年表現:合併營收達 36.41 億元,年增 0.5%;營業利益達 6.6 億元,年成長 17.02%,顯示本業獲利能力持續優化。上半年稅後純益為 4.84 億元,EPS 達 5.02 元,順利賺進半個股本。
-
毛利率攀升:2025 年第二季單季毛利率顯著提升至 36.06%,反映出高毛利的系統整合與維修服務佔比持續擴大。
-
匯兌因素干擾:2025 年第二季因認列 1.33 億元匯兌損失,導致單季稅後純益季減 27.76%。然而,經營團隊強調該匯損屬非經常性且多為未實現,並不影響本業的強健營運。
財務數據摘要表
| 財務指標 | 2024 年上半年 | 2025 年上半年 | 變動幅度 | 關鍵驅動因素 |
|---|---|---|---|---|
| 合併營收 | 36.23 億元 | 36.41 億元 | +0.5% | 半導體與天然氣專案穩健入帳 |
| 營業利益 | 5.64 億元* | 6.60 億元 | +17.02% | 專案組合優化,高毛利服務佔比提升 |
| 稅後純益 | 4.84 億元 | 4.84 億元 | +0.1% | 本業成長抵銷了第二季的業外匯兌損失 |
| 每股盈餘 (EPS) | 5.04 元 | 5.02 元 | -0.4% | 獲利維持高檔水準 |
(註:2024H1 營業利益為推算值,以對比 17.02% 成長率)
訂單能見度與市場動態
截至目前,巨路的在手訂單已逾 70 億元,合約負債維持高位,訂單能見度直達 2026 年。公司表示,半導體和天然氣接單狀況良好,並已敲定數項重要儀控專案,對 2025 年下半年展望持審慎樂觀態度。
未來發展策略與展望
面對全球供應鏈重組與淨零碳排趨勢,巨路制定了清晰的成長藍圖:
- 深化半導體與海外建廠商機:
緊跟台灣半導體客戶的全球化腳步,持續推進在美國、日本、德國等地的程控專案,擴大高科技廠務系統的市佔率。
- 掌握 ESG 與能源轉型紅利:
針對傳統石化廠的減碳需求,提供碳捕捉(CCUS)監控與能源管理系統。同時,配合政府「增氣減煤」政策,積極爭取新建天然氣接收站的儀控統包工程。
- 加速 OT 與 IT 融合升級:
深化與國際大廠的合作,將營運科技(OT)與資訊科技(IT)結合。計畫增加 AI 邊緣運算、伺服器散熱與機箱機櫃相關專案,從傳統自動化邁向智慧化預測性維護。
- 優化股東回饋政策:
憑藉充沛的自由現金流,巨路長期維持高配息率(2024 年度配息 5.5 元)。在資本支出可控的輕資產模式下,預期將持續以穩定的現金股利回饋長期投資者。
重點整理
-
雙引擎驅動:工業程控業務佔比逾八成,受惠於半導體擴廠(佔程控 35%)與石化業升級(佔程控 45%),營運動能強勢。
-
獲利能力優化:2025 年第二季毛利率攀升至 36.06%,上半年 EPS 達 5.02 元,本業營業利益年增 17.02%,展現高附加價值服務的轉型成效。
-
訂單能見度極高:在手訂單超過 70 億元,天然氣與半導體專案接單狀況良好,確保未來兩年營收基本面。
-
護城河深厚:擁有 Emerson 獨家代理優勢、龐大既有裝機量及近 200 名專業工程師團隊,構成極高的客戶轉換成本。
-
全球化與新技術布局:積極拓展美、日、德及東南亞市場,並導入 AI 邊緣運算與 ESG 節能方案,開啟下一波成長曲線。
參考資料說明
-
巨路國際股份有限公司 2025 年第二季財務報告及相關營運數據公告(2025.08.13)。本研究主要參考該公告之合併營收、毛利率、營業利益、稅後純益及 EPS 等最新財務指標,以及經營團隊對下半年的展望。
-
巨路國際股份有限公司 2024 年第三季財務報告及法人說明會資料(2024.11.12)。參考其年度營收趨勢、產品結構占比及區域市場分布數據。
-
國內各大券商及研究機構(如元大投顧、富邦證券、凱基證券等)產業分析報告。引用其對工業程控產業趨勢、巨路競爭優勢及半導體廠務市場供需狀況之評估。
-
財經媒體專題報導(工商時報、經濟日報等)。彙整關於巨路在手訂單規模、海外擴廠專案進度及 ESG 綠能布局之即時市場動態。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。