
圖(1)個股筆記:5603 陸海(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
企業概要與發展歷程
陸海股份有限公司(Sea and Land Integrated Corporation,股票代號:5603)於 1973 年 6 月 21 日在台灣創立,初期專注於內陸貨櫃運輸業務。歷經逾五十年發展,公司已蛻變為涵蓋貨櫃運輸、重機件工程、倉儲物流及新能源的綜合性企業。總部位於新北市汐止區,由董事長何英津帶領,目前實收資本額約 10.48 億元,員工人數約 280 人。
公司發展歷程堪稱台灣物流產業轉型縮影。1975 年成立國際運輸部,正式跨足重機件運輸與吊裝領域。1997 年於櫃檯買賣中心掛牌上櫃,同年成立子公司陸海洋行,拓展洋酒代理業務。進入 2010 年代,為響應綠色轉型,公司切入太陽能發電及油氣雙燃料車租賃市場。近年更與世紀鋼合資成立世紀重工,深化離岸風電運輸布局,並於 2024 年獲頒台北市「企業車隊楷模獎」。
核心業務與技術優勢
陸海營運範疇高度多元,主要分為四大核心業務:
-
運輸服務:提供進出口貨櫃內陸拖運及沿海船舶運輸,配備 101 輛曳引車與 515 台板架。
-
機件工程:專注大型機電、石化設備及風電組件陸運與吊裝,擁有最大承載 2,650 噸的多軸油壓板架(SPMT)。
-
貿易代理:透過子公司陸海洋行代理國際知名洋酒品牌,提供穩定現金流。
-
新能源與不動產:經營加油加氣站、太陽能電廠(總裝置容量達 31MW)及不動產租賃。
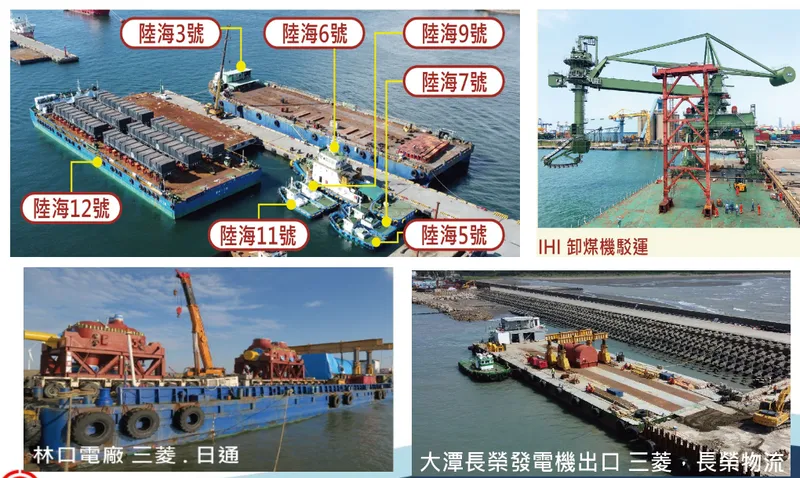
圖(2)重機件沿海船舶運輸(資料來源:陸海公司網站)
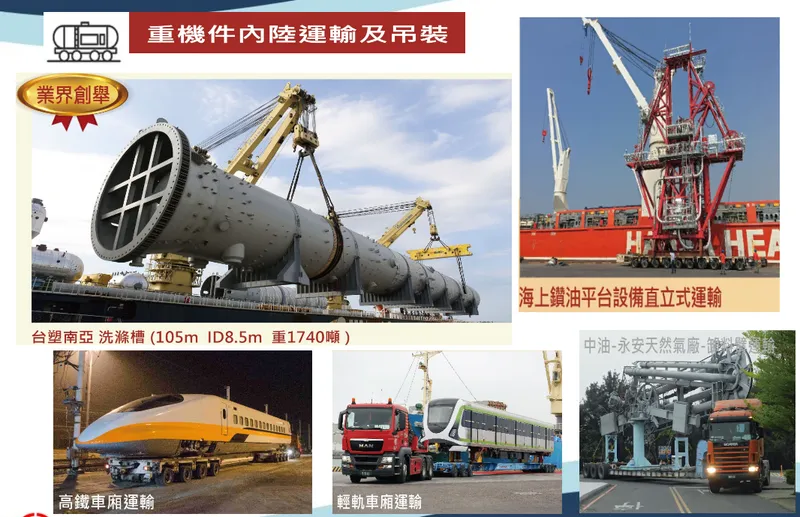
圖(3)重機件內陸運輸及吊裝(資料來源:陸海公司網站)
技術護城河方面,陸海具備處理「極限規格」物件能力。透過 SPMT(自走式模組化運輸車) 應用,能在狹窄空間搬運數千噸設備並保持平衡。此外,公司擁有精密吊裝定位技術與複雜路徑規劃能力,結合數十年「零事故」安全實績,形成極高進入門檻。
營收結構與財務績效
受惠於國內能源轉型政策,陸海營收結構發生質變,高毛利工程服務比重攀升。
財務表現方面,公司展現強勢獲利韌性。雖 2025 年初受專案認列時程影響,第一季累計營收 3.47 億元(年減 13.8%),但整體毛利率穩定維持在 15% 至 18% 區間。財務體質具備「低負債、高資產價值」特徵,負債比率約 30% 至 35%,流動比率維持 200% 以上,現金流充裕。
| 項目 | 2024 年第二季 | 2024 年第一季 | 2023 年第二季 | 季增率 | 年增率 |
|---|---|---|---|---|---|
| 營業收入(千元) | 567,809 | 402,253 | 478,292 | 41.1% | 18.7% |
| 營業毛利(千元) | 105,687 | 48,400 | 87,677 | 118.3% | 20.5% |
| 營業利益(千元) | 58,919 | 3,580 | 41,877 | 1545.7% | 40.7% |
| 稅後淨利(千元) | 93,569 | 36,579 | 64,684 | 155.8% | 44.6% |
| 每股盈餘(元) | 0.89 | 0.35 | 0.62 | 154.2% | 43.5% |
營業範圍與生產基地布局
陸海營運重心 100% 集中於台灣國內市場,服務網絡緊貼進出口門戶與重工業聚落。
營運據點依功能劃分為三大區域:
-
北部基地(汐止總部、基隆港):核心貨櫃集散站、保稅倉儲及洋酒物流中心。
-
中部基地(台中港區):重機件工程支援核心,配置大量 SPMT 設備,直接對接離岸風電需求。
-
南部基地(高雄小港):重電設備吊裝與石化產業物流重鎮。
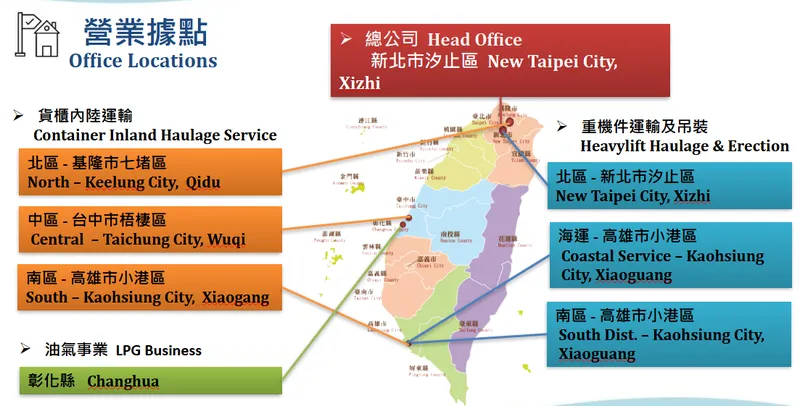
圖(4)營業據點(資料來源:陸海公司網站)
客戶結構與價值鏈定位
陸海在產業鏈中扮演關鍵中游整合者角色,向上游採購運輸設備與燃油,向下游提供專業物流與工程服務。
公司深度參與國內多項重大基礎建設,具體工程實績如下:
| 專案類別 | 代表性工程項目 | 陸海執行角色與說明 | 執行狀態 |
|---|---|---|---|
| 離岸風電 | 各大離岸風場建設 | 塔筒、葉片、水下基礎等大型組件運輸與吊裝 | 進行中 |
| 電力設施 | 台電強韌電網與電廠擴建 | 大型發電機組、變壓器運輸與精密定位 | 進行中 |
| 天然氣設施 | 中油天然氣接收站(三接、四接) | 超大型 LNG 儲槽模組沿海船舶運輸 | 進行中 |
| 軌道建設 | 捷運擴建與高鐵新車採購 | 捷運車廂、高鐵工程設備及新列車運輸 | 進行中 |
| 石化產業 | 石化廠設備更新計畫 | 大型反應爐、塔槽等設備運輸 | 進行中 |
競爭優勢與市場地位
在特種運輸市場,陸海具備絕對領導地位,重機件運輸及吊裝國內市佔率高達 90%。相較於榮運、中櫃等一般貨櫃同業,以及啟德等專業起重公司,陸海擁有獨特競爭優勢:
-
特種準入門檻:擁有台電大型設備運輸數十年實績,具備非價格競爭優勢。
-
領先載具資產:持有大量自有 SPMT 車隊,調度靈活且毛利率優於租賃模式。
-
自有土地資產:汐止等精華地段自有土地免除租金壓力,並可建置太陽能創造零成本收益。
-
現金流緩衝:洋酒代理與綠能售電提供穩定被動收入,有效抵禦運輸業景氣循環。
近期重大事件與產業環境分析
陸海近期資本支出聚焦於特種運輸設備擴充與綠能資產活化。公司持續添購 SPMT 以承接電網更新及風電大單,同時擴大自有倉儲屋頂太陽能建置。
在總體經濟與國際政經情勢方面,2025 年 4 月美國總統宣布對等關稅政策暫緩 90 天實施。此舉雖引發部分美商取消中國大陸供應商訂單(如海灘椅等消費品),導致供應鏈風險升溫,但也可能在豁免期內促使東南亞轉單效應發酵,台灣有望爭取貨源中轉至美國。陸海雖主營國內市場,但若台灣進出口貨櫃量因轉單效應增加,將間接挹注其貨櫃運輸業務動能。
未來發展策略與投資評估
展望未來,陸海制定三大成長引擎策略:
-
深耕電力韌性計畫:鎖定台電變壓器與變電所設備汰換商機,擴大重機件運輸市佔。
-
掌握離岸風電紅利:配合第三階段區塊開發,強化台中港區風機組件物流能量。
-
擴大資產活化收益:持續提升太陽能售電規模與保稅倉儲周轉率。
重點整理
陸海(5603)已成功從傳統貨櫃運輸商轉型為能源基礎建設服務商。憑藉特種運輸與資產活化雙重護城河,公司在台灣能源轉型浪潮中佔據戰略高地。儘管面臨司機缺工、油價波動及專案入帳時間不固定等潛在風險,其低負債、高資產淨值及穩定的業外收益,賦予公司極強抗風險能力,具備長期穩健投資價值。
參考資料說明
-
公司官方文件
-
陸海股份有限公司 2024 年度法人說明會簡報。本研究參考法說會簡報的公司營運概況、業務說明、財務表現及未來展望。
-
陸海股份有限公司 2024 年第三季及 2023 年第三季財務報告。本文財務分析依據此份財報,包含合併營收、毛利、淨利及 EPS 等數據。
-
陸海股份有限公司 2024 年至 2019 年股東會年報及年度報告。提供歷史營運數據、公司治理與業務發展參考。
-
陸海股份有限公司官方網站。提供公司沿革、業務介紹、服務據點及最新消息。
-
研究報告
-
凱基證券投資分析報告(2025.01)。提供對陸海營運表現的分析。
-
富邦證券產業研究報告(2024.12)。提供陸海在特定領域的分析及前景評估。
-
元大證券研究報告(2024.09)。提供對陸海營運概況、資產活化及未來發展的專業分析。
-
康和證券產業研究報告(2024.09)。深入分析陸海的資產開發、轉型策略及市場布局。
-
新聞報導
-
財經媒體綜合報導(2024-2025)。提供公司最新動態、營收發布、重大工程參與、市場消息及國際政經情勢影響(如美國關稅政策及轉單效應)等資訊。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。