
圖(1)個股筆記:6821 聯寶(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
聯寶電子(LinkCom,股票代號:6821)深耕磁性元件領域超過三十年,近年成功跨足無線充電與智慧燈控市場,展現從傳統零組件供應商轉型為系統整合商的強大企圖心。受惠於全球 Wi-Fi 7 網通設備升級潮以及 AI 伺服器對高階電源模組的強勁需求,聯寶正迎來結構性的營運成長。本文將深入剖析聯寶電子的技術護城河、市場布局及未來發展潛力。
公司概要與發展歷程
穩健發展與集團布局
聯寶電子成立於 1988 年,總部位於台灣新北市,資本額約新台幣 3.12 億元。公司初期以通訊用變壓器起家,憑藉扎實的研發實力,逐步發展為全球通訊、電源及 LED 驅動電源領域的關鍵供應商。2024 年 5 月 22 日,聯寶正式於台灣櫃買中心掛牌上櫃,邁入資本市場新里程碑。
公司秉持「以人為本、持續創新、群策群力、共享利潤」的經營理念,透過台灣研發總部與中國東莞生產基地的分工,建構具備高度彈性與效率的全球營運體系。
核心業務與產品系統
聯寶電子採取代工與自有品牌雙軌並行策略,旗下擁有 LinkCom(專注磁性元件與電源模組)與 INCORE(聚焦智慧控制與物聯網應用)兩大品牌。業務範疇涵蓋三大領域:
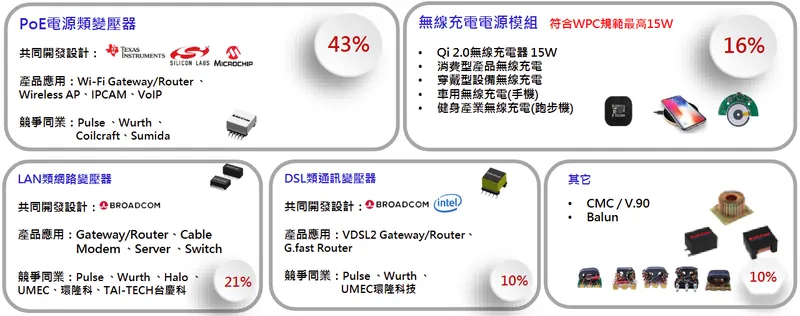
圖(2)主力產品(資料來源:聯寶電子公司網站)
磁性元件系列(營收基石)
磁性元件佔公司營收逾八成,主要負責電能轉換與訊號傳輸,產品涵蓋:
-
PoE 電源類變壓器:支援 PoE++ 標準,廣泛應用於 Wi-Fi 路由器與網路攝影機,受惠 5G FWA 市場成長,需求強勢。
-
LAN 類網路變壓器:符合高速乙太網路傳輸標準,隨著 Wi-Fi 7 滲透率提升,高階 LAN 變壓器出貨量明顯增加。
-
平板變壓器(Planar Transformer):採用 PCB 疊層技術,體積縮小 20%,效率提升至 97% 以上,專攻 AI 伺服器與電動車高功率密度需求。
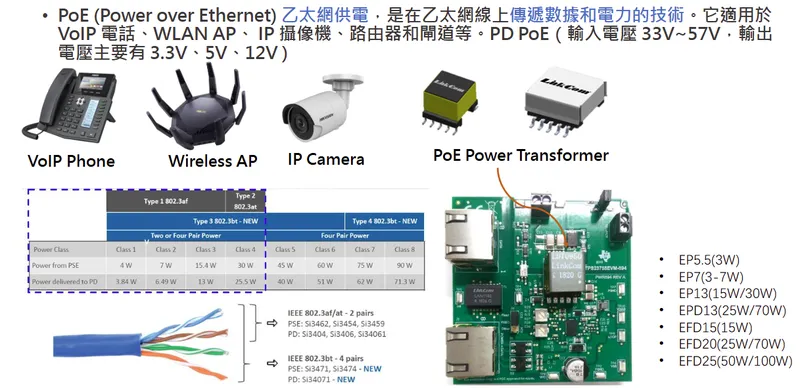
圖(3)PoE 電源類變壓器(資料來源:聯寶電子公司網站)
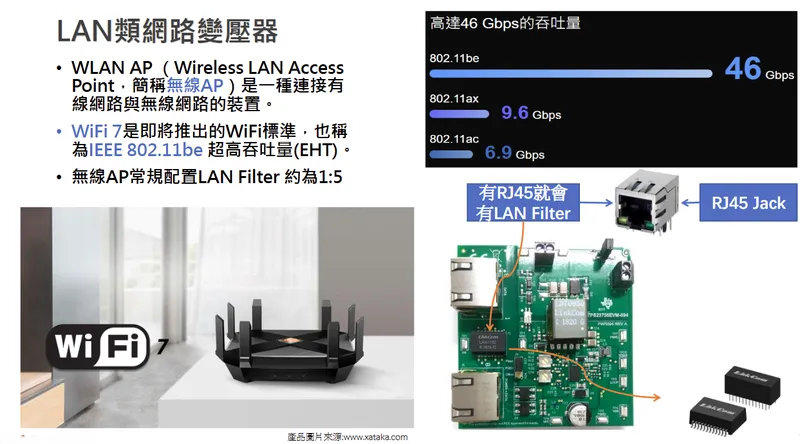
圖(4)LAN 類網路變壓器(資料來源:聯寶電子公司網站)
無線充電與智慧電源模組(成長引擎)
聯寶為 WPC 無線充電聯盟資深會員,率先取得 Qi 2.0 認證。產品不僅應用於消費性電子,更積極拓展至醫療手持設備與工業應用。此外,結合藍牙 Mesh 技術的智慧燈控系統,提供商業空間節能照明解決方案。
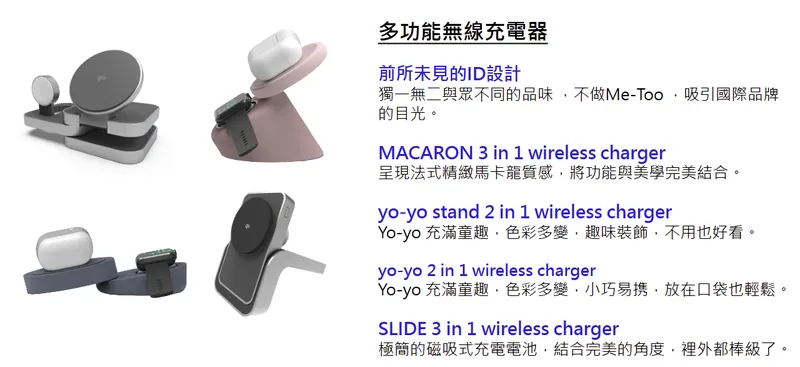
圖(5)Qi 2.0 無線充電產品美學(資料來源:聯寶電子公司網站)
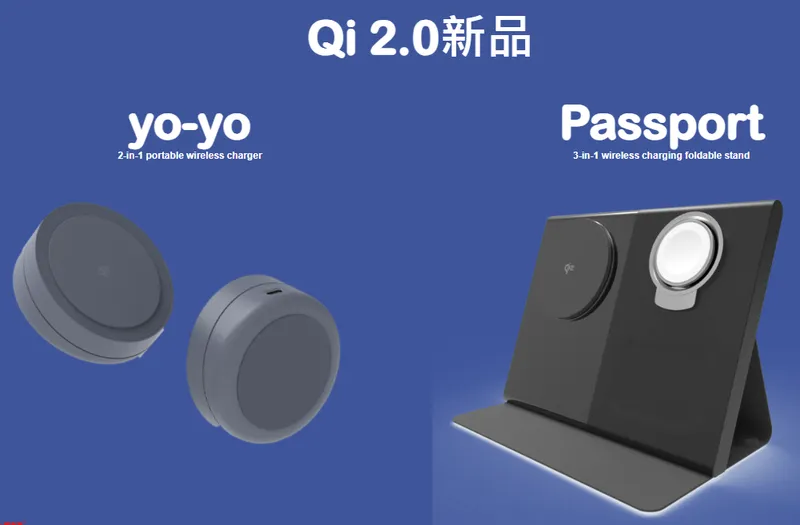
圖(6)Qi 2.0 新品(資料來源:聯寶電子公司網站)
營收結構與市場分析
產品營收比重
聯寶的產品組合持續優化,高毛利產品比重穩步提升。依據 2024 年前三季數據,營收結構如下:
PoE 與 LAN 類變壓器合計貢獻逾六成營收,為穩定現金流來源;無線充電模組則展現強勁成長動能。
區域市場分布
聯寶產品銷售遍及全球,亞洲為主要生產與交貨重心,同時積極拓展歐美高階市場:
生產基地與供應鏈布局
產能配置與自動化升級
聯寶採取「研發在台、生產在陸」的策略。中國東莞廠為核心量產基地,佔整體產能 90% 以上。為因應中國勞動力成本上升及高階產品精密需求,東莞廠已導入多條全自動化生產線,主力產品自動化程度達 80% 以上,良率穩定在 95%,有效鞏固成本競爭力。
上下游價值鏈關係
聯寶在產業鏈中扮演關鍵系統整合者角色,向上管理磁性材料與 IC 供應商,向下服務全球網通與電源大廠。
針對銅線與鐵芯等原物料價格波動,公司透過開發平板變壓器減少傳統材料依賴,並與客戶建立價格連動機制,降低成本衝擊。
競爭態勢與市場地位
核心競爭優勢
面對台達電、光寶科等大型集團及中國銘普光磁的競爭,聯寶憑藉以下優勢在利基市場突圍:
-
協同設計能力(Co-design):在客戶產品研發初期即介入磁路設計,提供快速打樣與參數優化,建立極高的客戶黏著度。
-
平板變壓器技術領先:掌握高功率密度設計,成功切入技術門檻極高的 AI 伺服器電源供應鏈。
-
軟硬體整合實力:具備無線充電韌體開發與藍牙 Mesh 系統整合能力,提供一站式解決方案,區隔純硬體代工廠。
市場地位評估
在電信級網通變壓器領域,聯寶為台灣主要網通廠(如中磊、啟碁)的關鍵供應商。在 AI 伺服器與無線充電市場,則扮演技術先行者角色,市佔率具備龐大成長空間。
近期營運表現與財務狀況
營收動能與獲利表現
聯寶近年營運展現強大韌性。2025 年受惠於歐洲電信市場回升及 Wi-Fi 7 升級潮,前 8 月累計營收達 4.08 億元,年增 20.75%,創下同期新高。2026 年前兩月雖受農曆春節工作天數減少干擾,營收年減 15.67%,但整體接單動能依然穩健。
隨著高毛利的 AI 平板變壓器與 Wi-Fi 7 元件出貨比重增加,公司產品結構持續優化,帶動毛利率攀升至 37% 的優異水準。
財務數據與股利政策
| 年度 | 合併營收(千元) | 毛利率 | EPS(元) | 每股股利(元) | 配息率 |
|---|---|---|---|---|---|
| 2023 | 554,403 | 34% | 1.69 | 1.56 | 92% |
| 2024 | 尚未完整公告 | 34% | 1.19 | 1.00 | 84% |
| 2025 | 尚未完整公告 | 37% | 1.13 | 1.13 | 100% |
聯寶財務體質健全,維持高配息政策。2025 年 EPS 為 1.13 元,董事會決議配發 1.13 元現金股利,配息率達 100%,突顯公司充沛的現金流與對股東權益的重視。
未來發展策略與展望
短中期成長引擎
-
AI 伺服器電源放量:持續擴充東莞廠平板變壓器專線,滿足資料中心對高功率密度元件的爆發性需求。
-
網通規格升級紅利:把握 5G FWA 與 Wi-Fi 7 普及趨勢,提升高階 LAN 變壓器市佔率。
-
車用與新興應用拓展:車規級磁性元件穩定出貨,並將無線充電技術導入無人機、服務型機器人及醫療設備。
產能擴充與永續發展
為支撐未來成長,聯寶已發行 3 億元可轉換公司債(CB),資金將用於擴增台灣土城新廠,增設無線充電及中高階磁性元件產線,提升全球供應鏈韌性。同時,公司積極落實 ESG,已取得 ISO 14064-1 及 ISO 14067 認證,朝 2050 年淨零碳排目標邁進。
重點整理
-
雙引擎驅動:磁性元件(AI 伺服器、Wi-Fi 7)與智慧模組(Qi 2.0、智慧燈控)建構穩健成長動能。
-
技術護城河深厚:具備協同設計、平板變壓器專利及軟硬體整合能力,成功避開低價競爭。
-
獲利結構優化:受惠高階產品出貨增加與高度自動化生產,毛利率提升至 37%。
-
高配息政策:財務體質穩健,2025 年配息率達 100%,具備長期投資價值。
-
產能彈性布局:擴建台灣廠區並精進東莞自動化,靈活應對地緣政治與客戶需求。
參考資料說明
-
聯寶電子股份有限公司法人說明會簡報。本研究參考法說會簡報中的營收結構、產品應用、自動化成效及未來發展藍圖。
-
聯寶電子股份有限公司歷年財務報告及公開資訊觀測站公告。本文財務數據、股利政策及可轉債發行資訊皆源自公開財報與重大訊息。
-
產業研究報告與法人分析。參考市場研究機構對 Wi-Fi 7、AI 伺服器電源及無線充電市場趨勢的評估,以及對聯寶競爭優勢的分析。
-
財經媒體新聞報導。彙整近期關於聯寶營收表現、訂單能見度及產品出貨動態之即時資訊。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。