
圖(1)個股筆記:1319 東陽(圖片素材取自個股官網)
更新日期:2026 年 09 月 15 日
核心業務與產品系統
東陽實業廠股份有限公司(Tong Yang Industry Co., Ltd.,股票代號:1319)創立於 1967 年,總部位於台灣台南,為全球最大的汽車售後維修(Aftermarket, AM)塑膠件製造商。歷經半世紀發展,公司憑藉強大的模具開發能力與自有品牌「TYG」,成功在全球汽車零組件供應鏈中建立難以撼動的領導地位。
公司發展歷程與組織架構
東陽的發展軌跡堪稱台灣傳統製造業轉型升級的典範。1952 年創辦人吳篙先生設立怡昌塑膠廠,1967 年正式更名為東陽實業,初期專注於自行車與機車零組件。1980 年代,公司精準掌握汽車產業起飛契機,引進反應射出成型(RIM)技術生產聚氨酯(PU)保險桿,奠定汽車塑膠件的技術基礎。1994 年於台灣證券交易所掛牌上市,並於 1999 年合併台灣開億工業,整合資源後大幅提升市場競爭力。
目前東陽在全球擁有 25 座生產據點,員工總數達 8,570 人。公司組織架構完善,透過垂直整合與水平分工,建構了具備高度韌性的全球營運體系。
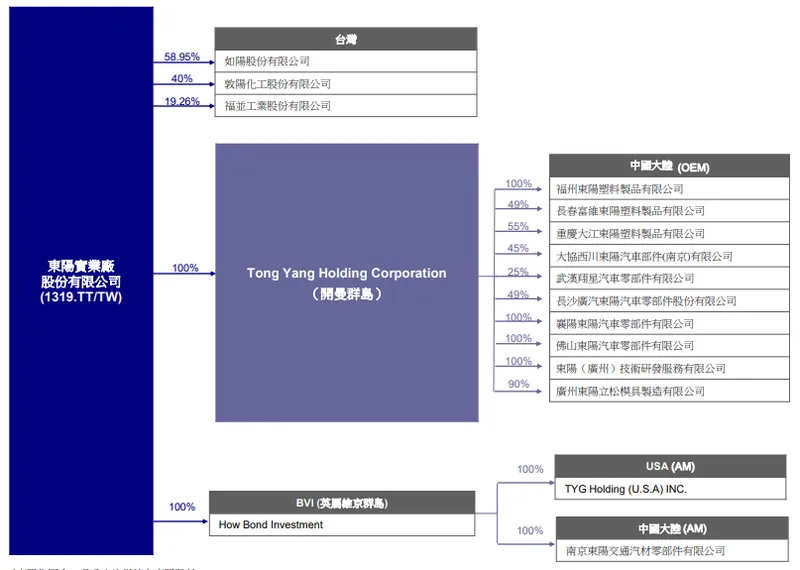
圖(2)集團組織架構(資料來源:東陽公司網站)
產品系統與應用領域
東陽的產品線極為完整,涵蓋超過 25,000 個品項(SKUs),主要區分為汽車塑膠件與鈑金件兩大核心類別,滿足全球市場多樣化的維修與組裝需求。
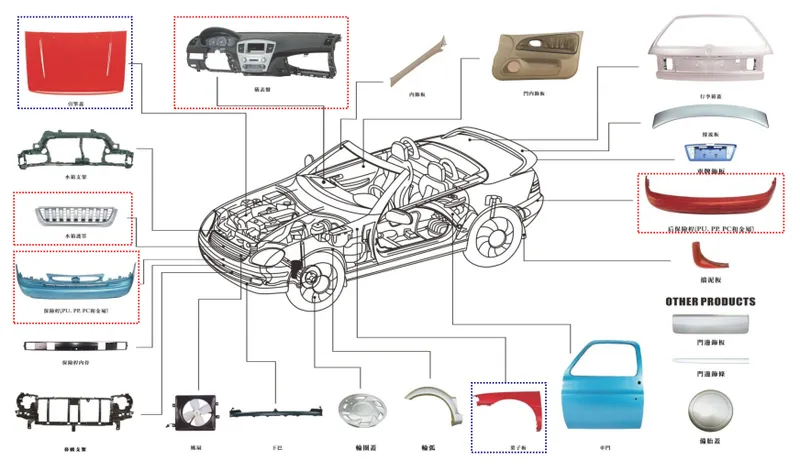
圖(3)產品項目(資料來源:東陽公司網站)
-
外部碰撞件(主力產品):
-
塑膠件:包含保險桿(Bumper)、水箱護罩(Grille)、側裙等。保險桿為公司最具競爭力的產品,具備極高的開模技術門檻。
-
鈑金件:包含引擎蓋(Hood)、葉子板(Fender)、車廂尾門等,透過高精度沖壓技術確保與車體完美密合。
-
-
內部裝飾與功能件:
- 主要供應 OEM 市場,包含儀表板、門內飾板等,並逐步導入智能光電加飾技術,提升產品附加價值。
-
新能源車輕量化組件:
- 因應電動車(EV)增加續航力的需求,公司積極開發塑膠代鋼技術,推出一體成型塑膠尾門、主動式進氣柵欄(AGS)及輕量化前艙蓋,成為切入國際電動車大廠供應鏈的關鍵利器。
核心技術與競爭護城河
東陽能穩坐全球 AM 龍頭,主要仰賴三大難以複製的競爭優勢:
- 國際品質認證壁壘:
在北美保險理賠市場,產品必須通過嚴苛的認證才能獲得採用。東陽擁有全球最多的 CAPA(合格汽車零件協會) 與 NSF 認證品項,累計超過 3,000 件。該認證體系構成極高的進入障礙,使新進競爭者難以跨越。
- 超大規模精密模具庫:
汽車外觀件需要極高的密合度。東陽每年投入約新台幣 15 億元進行模具開發,開發週期僅需 6-8 個月。數萬套的模具資產讓公司能提供客戶「一站式購足」的服務,大幅降低經銷商的採購與物流成本。
- 高度垂直整合與自動化:
從模具設計、射出成型到自動化塗裝,東陽實現廠內一條龍生產。配合全球最大的 AM 自動化倉儲系統,公司在處理「多樣少量」訂單時,展現出遠優於同業的發貨速度與成本控制能力。
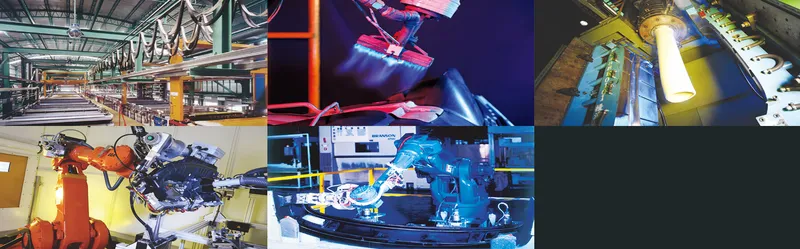
圖(4)生產設備(資料來源:東陽公司網站)
營收結構與區域市場
產品營收結構分析
東陽的營運模式採取「AM 為主、OEM 為輔」的雙軌策略。AM 業務提供穩定的高毛利現金流,而 OEM 業務則著眼於技術升級與電動車市場的長期布局。
從產品組合來看,保險桿佔 AM 營收達 41%,為絕對主力;其次為水箱護罩與引擎蓋。外購品佔 18%,主要用於補足產品線,滿足客戶一次性採購需求。
區域營收與市場分布
東陽的銷售版圖遍及全球,其中北美市場為重中之重。受惠於美國汽車平均車齡攀升至 12.6 年,以及通膨環境下消費者更傾向使用高性價比的 AM 零件,北美市場需求持續熱絡。
在整體合併營收方面,台灣外銷(主要為 AM)佔比高達 68%,中國 OEM 佔 20%,台灣 OEM 佔 8%。此結構突顯台灣作為全球 AM 製造中樞的戰略地位。
產業價值鏈與客戶結構
東陽位於汽車零組件產業鏈中游,向上承接石化與鋼鐵原料,向下服務全球經銷商與整車製造廠。
-
原物料成本關聯:塑膠原料(PP、ABS)價格與國際油價高度連動。東陽憑藉龐大的採購規模與 AM 市場的定價權,具備良好的成本轉嫁能力。當油價平穩且台幣走貶時,毛利率往往能顯著擴張。
-
OEM 客戶轉型:在中國大陸市場,東陽正積極從傳統燃油車客戶(如一汽大眾)轉向新能源車供應鏈,目前已成功打入特斯拉(Tesla)與比亞迪(BYD)等指標性車廠。
市場競爭態勢
東陽在 AM 市場擁有壓倒性的市佔率。根據產業數據,其在全球 AM 塑膠件市佔率高達 70%,AM 鈑金件市佔率亦達 37%。
主要競爭對手包括:
-
堤維西(1522):主攻 AM 車燈,與東陽的保險桿產品具備互補性,兩者共同做大台灣 AM 產業在北美的市場份額。
-
敏實集團(Minth):在中國 OEM 市場的強勁對手,專注於電動車電池盒與鋁件。東陽則以塑膠輕量化技術與之抗衡。
重大事件分析
美國關稅調降政策落地
2026 年初,台美達成降稅協議,美國對台灣非半導體產品的 232 條款關稅優惠正式生效。2026 年 6 月 12 日,美國宣布對台灣汽車零組件的進口關稅由原先的 27.5% 大幅調降至 15%,並回溯生效。
此政策對東陽帶來深遠影響:
-
消除競爭劣勢:過去高達 27.5% 的關稅使台廠相較於日、韓、歐盟(均為 15%)處於不利地位。關稅調降後,東陽的價格競爭力全面恢復。
-
重啟拉貨動能:2026 年上半年,北美客戶因觀望關稅政策,傾向維持低庫存,導致東陽第一季營收出現反季節性下滑。隨著稅率底定,客戶拉貨意願轉強,預期 2026 年下半年將迎來強勁的補庫存潮。
財務績效屢創新高
東陽近年獲利表現耀眼,展現強大的營運韌性:
-
2025 年全年:每股盈餘(EPS)達 6.43 元,創下歷史次高紀錄。董事會決議配發 5 元現金股利,盈餘配發率達 77.7%,以當時股價計算殖利率約 5.38% 至 6.23%。
-
2026 年上半年表現:儘管面臨關稅觀望與中東地緣政治干擾,東陽第一季稅前淨利仍達 11.88 億元(EPS 2.02 元),創同期第三高。累計 2026 年前 5 個月,稅前淨利達 2.9 億元,每股稅前盈餘達 3.11 元,同創歷史同期第三高。
-
法人獲利預估:受惠於關稅利多與 OEM 新車型訂單挹注,法人預估東陽 2026 年 EPS 將達 6.55 元至 7.82 元區間,2027 年更有望突破 7.01 元。
大規模產能擴建計畫
為應對 State Farm 擴大使用 AM 零件帶來的結構性需求,東陽啟動了歷年最大規模的擴廠計畫:
-
台灣廠區:台南科工廠已正式啟用。同時,七股科工區與新市產業園區的建廠計畫持續推進中,預計七股新廠完工後將提升 10% 至 20% 的產能。
-
海外廠區:逆風啟動美國德州廠擴建,以貼近北美市場,縮短交期並規避潛在的物流風險。
-
自動化升級:2026 年 6 月宣布投入 2 億元增設環保設備,並全面導入 AI 助理與視覺檢測系統,進一步提升生產效率與毛利率。
資本市場動態調整
2026 年 6 月,東陽在 ETF 成分股中經歷數次調整:
-
獲納入 00919(群益台灣精選高息) 成分股,突顯其高殖利率特性獲市場認可。
-
遭 0056(元大高股息) 及 00981A(永豐智能車供應鏈) 剔除,部分法人機構將資金轉向 AI 電子族群。然而,八大官股銀行隨即進場買超護盤,展現對其基本面的信心。
未來營運展望
展望未來三至五年,東陽制定了清晰的雙引擎成長策略,旨在鞏固 AM 霸主地位的同時,加速 OEM 業務的轉型升級。
AM 市場:掌握結構性紅利與產能釋放
- 深化北美市場滲透率:
美國保險巨頭 State Farm 擴大採用非原廠零件的政策,已從短期利多轉變為長期的產業結構改變。隨著 15% 關稅政策落地,東陽將憑藉最齊全的 CAPA 認證品項,加速搶佔北美碰撞維修市場份額。
- 產能去瓶頸化效益:
台南七股廠與新市廠的陸續投產,將徹底解決目前 AM 訂單供不應求的狀況。配合新一代智能物流倉儲中心,出貨效率將明顯改善,進一步推升營收天花板。
OEM 市場:加速電動車輕量化布局
- 提升新能源車佔比:
公司目標將 OEM 業務中的電動車相關出貨比重提升至 25% 以上。中國合肥廠(專供福斯電動車)與上海廠(供應特斯拉)的產能已逐步開出,將成為 OEM 業務重拾成長動能的關鍵。
- 高附加價值產品開發:
持續投入塑膠代鋼技術,推廣一體成型塑膠尾門與主動式進氣柵欄(AGS)。上述產品不僅能協助車廠減輕車重、提升續航力,其較高的技術門檻亦有助於改善 OEM 事業的整體毛利率。
潛在風險與因應策略
儘管營運前景樂觀,公司仍需審慎應對總體經濟與產業變數:
-
匯率波動風險:東陽 AM 營收高度依賴美元計價,新台幣匯率的劇烈波動將直接影響帳面營收與匯兌損益。公司需持續透過外匯避險工具降低衝擊。
-
原物料成本控管:塑膠粒與鋼材價格受國際局勢影響大。東陽將透過提升自動化生產比重,以及優化材料配方,來維持 30% 左右的高毛利率水準。
-
中國車市競爭加劇:中國新能源車市場價格戰激烈,可能壓抑 OEM 零組件的利潤空間。東陽需依賴技術差異化,避免陷入低價競爭的泥淖。
綜合評估,東陽實業在經歷了關稅不確定性的短期逆風後,憑藉著深厚的模具護城河、充沛的現金流以及精準的擴產節奏,已為未來的長線成長奠定堅實基礎。
參考資料說明
-
東陽實業廠股份有限公司官方網站及 2024 年第三季投資人關係簡報。本研究主要參考官方簡報中的財務數據、營收結構分析、區域營收分布及未來擴廠規劃。
-
東陽實業廠歷年合併財務報告(包含 2024 年至 2026 年第一季)。本文的財務分析主要依據財報數據,涵蓋合併營收、毛利率、稅前淨利及每股盈餘等關鍵指標。
-
國內外券商及投顧機構(如統一投顧、永豐投顧等)於 2026 年發布之產業研究報告。參考其對美國關稅政策影響、State Farm 理賠政策效益、電動車輕量化趨勢及未來 EPS 預估之專業分析。
-
經濟日報、工商時報及鉅亨網等財經媒體報導(2025 年至 2026 年 6 月)。彙整關於東陽最新月營收自結數、股利政策、美國德州廠與台灣新廠擴建進度、以及 ETF 成分股調整等即時市場動態。
-
全球汽車零組件市場研究數據及中國汽車工業協會統計資料。提供全球汽車保有量、平均車齡變化及新能源車市場發展趨勢之背景參考。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。