
圖(1)個股筆記:3484 崧騰(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
主要業務
崧騰企業股份有限公司(Solteam Enterprise Co., Ltd.,股票代號:3484)自 1992 年 8 月成立以來,歷經三十餘年發展,已從初期的傳統開關組件供應商,成功轉型為具備高度機電整合能力的電控系統解決方案提供者。公司總部位於台灣桃園,實收資本額約為新台幣 7.55 億元。崧騰以「trusty solutions for life」為品牌理念,專注於電動工具、智能家電、新能源車、醫療器材及資通訊等領域的關鍵零組件開發與製造,堪稱台灣精密電子零組件產業升級的縮影。
崧騰的發展歷程展現其持續轉型與技術升級的軌跡。初始階段以電源開關與連接器製造為起點,奠定電子零組件基礎。2003 年起,公司跨入技術門檻較高的電動手工具機與家電產業,著手開發變頻控制器與電控裝置,並於同年設立蘇州廠以拓展亞洲市場。2004 年,崧騰精準預見手工具與家電將從交流電(AC)轉向直流電(DC)及無刷化的趨勢,投入研發變頻控制技術。2007 年 11 月,崧騰正式於台灣證券櫃檯買賣中心掛牌上櫃,完成資本市場佈局。近年來,公司更積極跨足高階醫療器材領域,開發注射器平台,並取得 ISO 13485 認證及臺灣 TFDA GMP 許可;同時佈局綠能、智能化家電零組件,開發電動汽機車電池聯接器,並成功切入 AI 伺服器供應鏈。
崧騰的核心業務建立在 ODM(原始設計製造)與 JDM(聯合設計製造)模式之上,專注於與客戶協同設計並提供高度整合的技術解決方案,而非發展自有終端品牌。其主要業務範疇涵蓋以下五大領域:
第一,電動工具機領域。此為崧騰的營運基石,產品涵蓋板機開關(Trigger Switch)、碳刷座(Brush Holder)、電池控制模組(BMS)及變頻控制器(Inverter Controller)。隨著手工具從傳統馬達轉向無刷馬達(BLDC),崧騰提供的變頻控制模組能根據不同負載需求調整馬達輸出,達到節能、高扭力與長壽命的效果。
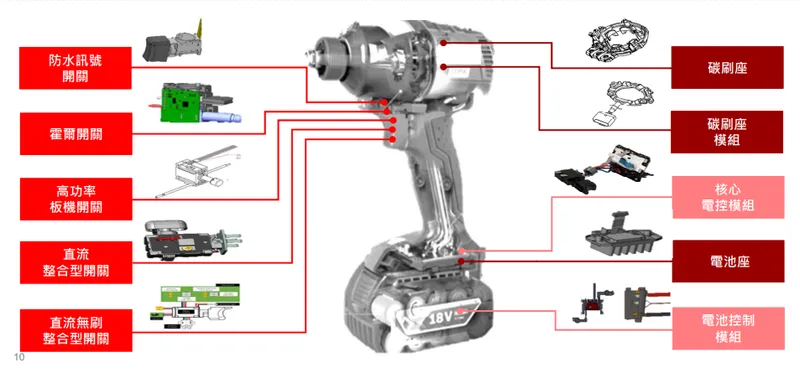
圖(2)電動工具產品(資料來源:崧騰公司網站)
第二,智能家電領域。崧騰提供智能化與節能化的解決方案,包含整合顯示與觸控的操作介面模組、狀態偵測感測器、功能安全模組,以及應用於冰箱壓縮機與洗衣機馬達的變頻控制器。
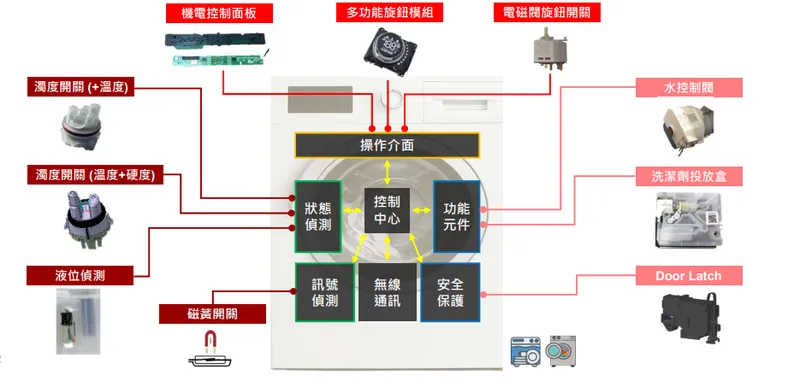
圖(3)家電產品(資料來源:崧騰公司網站)
第三,資通訊與伺服器領域。受惠於 AI 浪潮,伺服器對功耗要求倍增。崧騰開發出符合 ORV3(開放機架第三版)標準的 AI 伺服器電源連接器,耐電流提升 50%,並具備高於 5W/mK 的高導熱特性,解決大電流傳輸時的散熱難題。
第四,新能源車領域。因應汽車電動化趨勢,崧騰開發模組間電能連結器、電控電機模組、多合一動力總成方案、車載充電模組,以及針對過渡期混合動力車輛的 48V 輕混系統連接器。
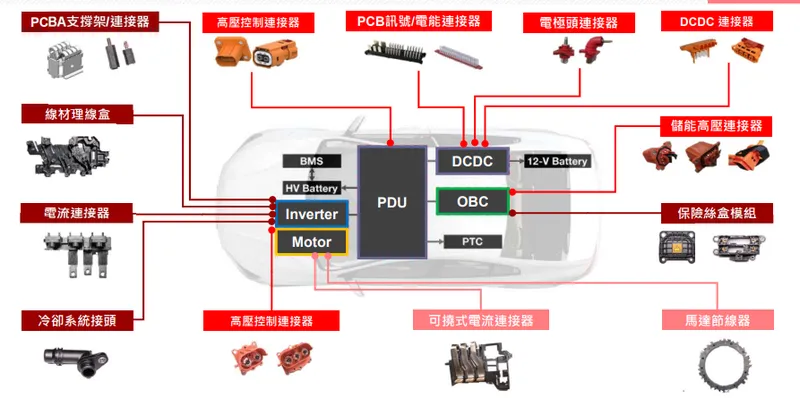
圖(4)新能源車產品(資料來源:崧騰公司網站)
第五,醫療器材領域。鎖定高階給藥裝置市場,開發自動注射器、重複使用型注射器及拋棄式注射器,具備誤差正負 2% 的高精度劑量控制技術,應用於肥胖、帕金森氏症等治療領域。
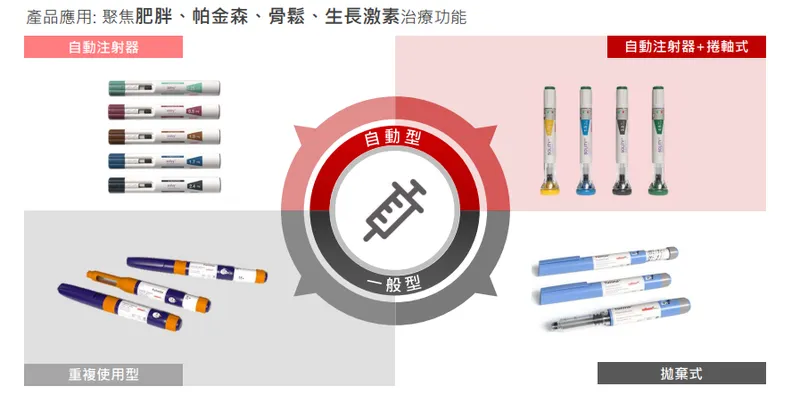
圖(5)醫材注射器產品平台(資料來源:崧騰公司網站)
崧騰的技術護城河在於其深厚的「機電整合(Mechatronics)」能力。相較於多數競爭對手僅擅長單一機構或電子組件,崧騰能將韌體程式、電路設計與精密機構外殼完美整合。透過與客戶深度綁定的協同研發(Co-Design)模式,崧騰在客戶產品設計初期即介入,提供高度客製化的電控方案。一旦客戶將崧騰的模組嵌入產品架構,更換供應商將面臨龐大的重新設計風險與認證成本,形成極強的客戶黏著度。此外,崧騰產品能通過粉塵、震動、極端溫度等工業級嚴苛環境測試,累積的經驗曲線與品質口碑成為新進者難以跨越的壁壘。
在產業鏈定位上,崧騰位於中游,向上游採購銅材、工程塑膠及半導體元件(如 MCU、MOSFET),向下游供應給全球品牌大廠。其主要客戶皆為各產業龍頭,包含手工具領域的 Makita(日本牧田)、Bosch(德國博世)、TTI(創科實業);家電領域的 Dyson(英國戴森)、Whirlpool(惠而浦);以及資通訊領域的台達電與光寶科。其中,Makita 為崧騰最大客戶,貢獻營收比例極高,雙方合作關係深厚。
相較於競爭對手如德商 Marquardt 的高成本,以及中國廠商如 Defond(大方)、Kailh(凱華)的低價策略,崧騰成功在技術研發與成本效益間取得平衡。崧騰具備向上挑戰歐美大廠技術地位的實力,同時利用柬埔寨產能拉開與中國對手的成本差距,確立其在全球精密電控市場的領先地位。
營收結構
崧騰的營收結構呈現以電動工具為主,並逐步向高毛利應用領域擴張的態勢。根據 2024 年至 2025 年的營運數據分析,公司產品組合持續優化。
電動工具機應用佔據絕對主導地位,貢獻約 65% 的營收。受惠於全球手工具市場從有刷轉向無刷(BLDC)以及有線轉向無線的技術紅利,變頻電控模組的價值量遠高於傳統開關,成為支撐崧騰毛利率的關鍵。智能家電佔比約 15%,提供穩定的現金流。資通訊與 AI 伺服器領域佔比約 10%,為成長最快速的板塊,高階電源連接器的高毛利特性有效優化整體獲利結構。新能源車與醫療器材則分別佔約 5%,為公司積極培育的中長期成長引擎。
在區域市場分布上,崧騰的銷售網絡遍及全球,並隨供應鏈轉移趨勢展現高度靈活性。
亞洲市場(含中國與台灣)佔比約 55%,主要為客戶在亞洲的生產基地出貨及中國內需市場。美洲市場佔比約 25%,主要受惠於手工具、戶外割草機及 AI 資料中心伺服器需求,且隨著柬埔寨廠產能開出,銷往美洲的比例持續上升。歐洲市場佔比約 18%,以高端家電與德系車用、手工具品牌需求為主。
為因應地緣政治風險與全球供應鏈重組,崧騰建立多元化的生產基地,形成黃金三角佈局:
柬埔寨廠已成為崧騰最重要的海外主力,產能佔比達 40% 以上。該廠不僅享有出口歐美的關稅優惠,且人工成本低於中國,具備從模具、沖壓、射出到組裝的高度垂直整合能力,成功吸引希望降低中國供應鏈依賴的美系大廠訂單。中國廠區(蘇州與東莞)產能佔比約 45% 至 50%,主要供應中國內需及全球資通訊產品,並持續進行智慧化改造以提升效率。台灣桃園廠則定位為研發中心與高階製造基地,專注於醫療注射器與 AI 伺服器連接器的生產。
在財務體質與營運表現方面,崧騰已成功走出 2023 年的產業谷底,展現強勢復甦。2024 年全年合併營收達 43.5 億元,稅後純益 3.16 億元,年增 174.78%,每股盈餘(EPS)達 4.17 元。受惠於產品組合優化及自動化生產效益,2024 年平均毛利率衝上 25.8%,創下 14 年新高。
進入 2025 年,營運動能持續增溫。2025 年上半年營收達 23.5 億元,稅後純益 1.65 億元,EPS 2.11 元,年增 10.74%。2025 年第二季更成功透過業外獲利 3,200 萬元躲過匯損干擾。根據 2026 年 4 月 8 日法說會公布數據,2025 年全年合併營收達 46.31 億元,年增 6.4%,EPS 達 4.27 元。2026 年第一季每股淨值提升至 43.02 元。2026 年第一季營收表現亮眼,其中 12 月營收達 3.83 億元,創近五個月新高,突顯公司營運體質穩健且成長動能明確。
重大事件
崧騰近年來積極推動產能結構轉型與產品組合升級,多項重大事件深刻影響公司營運軌跡。
第一,柬埔寨廠擴產計畫全面啟動與產能轉移。在全球供應鏈「China + 1」趨勢下,崧騰於 2024 年下半年重新啟動柬埔寨廠的擴建計畫。隨著手工具大客戶為規避關稅風險而要求分散供應鏈,崧騰將更複雜的變頻控制模組(PCBA)生產線導入柬埔寨,實現從零件到成品的一站式供應。公司目標將柬埔寨廠營收占比從一成提升至二至三成,並預期該廠營收將成長五成。此舉不僅強化了非中國產能的成本競爭力,更使崧騰成為美系客戶轉單的最大受惠者。
第二,AI 伺服器連接器開發與試產取得突破。面對 AI 資料中心對高功率電源的嚴苛要求,崧騰投入開發符合 ORV3 標準的高階電源連接器,鎖定 Meta 等雲端大廠供應鏈。該產品具備高單價、高毛利特性,已於台灣廠順利進行試產與小批量出貨。此事件標誌著崧騰成功跨足高階運算領域,市場對其評價也從傳統手工具零件股,逐步轉向具備 AI 題材的成長股,帶動本益比重估(Re-rating)。
第三,新能源車新案克服遞延挑戰,進入放量階段。原預計於 2024 年啟動的新能源車專案,受全球車市庫存偏高及客戶驗證流程影響,量產時程延後。然而,崧騰總經理張茂強確認,針對汽車三電系統開發的車用連接裝置模組已於 2025 年農曆年後順利登場並小量出貨。公司藉此躋身台系及歐系車用產品 Tier 1 廠供應商,取得三電系統入場券。隨著學習曲線跨越,車用產品於 2025 年下半年進入放量生產,帶動車用營收占比朝雙位數目標邁進。
第四,俄烏重建商機發酵,帶動工具機需求爆發。2025 年初,市場預期俄烏戰爭後將迎來大規模重建需求,歐洲經濟強勢復甦。身為全球手工具龍頭 Makita 的核心供應商,崧騰被法人點名為重建商機的主要受惠者。此利多消息帶動外資連續買超,股價於 2025 年 2 月突破頸線,波段漲幅達 27.56%。2026 年 1 月,日 K 線拉出連三根紅 K 棒,股價逼近前波高點,量價配合呈現強勢攻堅訊號。
第五,原物料價格波動與自動化升級應對。面對銅價與工程塑膠等原物料價格看漲的壓力,崧騰並未被動承受,而是積極透過導入智慧製造系統(MES)與自動化機器人來提升單位面積產出效率。同時,公司與客戶建立價格調整機制(Price Pass-through),有效將成本壓力轉嫁,確保毛利率維持在 25% 以上的高檔水準。
未來展望
展望未來,崧騰正處於從傳統零件製造商蛻變為高階機電整合方案商的黃金期。管理層對未來營運抱持高度信心,制定了清晰的短期與中長期發展策略。
在短期發展策略方面(1-2年),公司將聚焦三大主軸。首先,鞏固手工具市場基本盤,配合 Makita 等客戶 48V 無線工具平台升級趨勢,提供高整合度電控模組,並全力掌握歐洲重建商機帶來的龐大訂單。其次,加速新產品量產步伐,確保 AI 伺服器 ORV3 電源連接器順利放量出貨,同時推動日系輕混系統與美系電動皮卡連接器訂單,力拚車用營收占比達 10% 至 15%。再者,優化產能配置,持續推進柬埔寨廠擴建,提升非中國產能占比,並透過自動化製程改善,抵禦原物料上漲風險,力求毛利率維持高檔。
在中長期發展藍圖方面(3-5年),崧騰將深化技術護城河並拓展多元市場。技術層面,公司將持續精進 48V 無刷馬達控制技術,並將其橫向拓展至園藝設備與戶外儲能等新應用;同時投入下一代 AI 伺服器液冷散熱整合連接器的研發,以及具備物聯網(IoT)功能的智慧醫療注射器開發。市場拓展方面,總經理張茂強特別看好家電應用,因其基期低且案量多,具備極大成長潛力。此外,公司將積極降低對單一客戶的依賴,探索東南亞二輪電動車等利基市場,並評估在歐美設立技術支援據點,深化全球短鏈供應佈局。
重點整理而言,崧騰未來的成長動能明確。AI 伺服器與高階運算需求爆發,為公司注入高毛利新血;手工具市場的無刷化與無線化技術紅利,提供長期穩定的獲利基礎;柬埔寨廠的地緣政治紅利,則確保了供應鏈的強大韌性。法人樂觀預估,配合電源大廠各領域應用,崧騰 2026 年營運將優於 2025 年,醫療事業、電動工具及家電三大產品線將同步成長,每股盈餘有望挑戰 5 至 6 元水準。儘管仍需留意全球總體經濟波動與原物料價格風險,但崧騰憑藉紮實的機電整合實力與精準的全球佈局,已具備在精密電控領域重返高成長軌道的強大底氣。
參考資料
-
崧騰企業股份有限公司 2026 年 4 月法人說明會簡報及影音紀錄。本研究參考法說會中關於 2025 年營收 46.31 億元、EPS 4.27 元等財務數據,以及工具機穩健成長、智慧化與醫療產品開啟高毛利新動能之未來展望。
-
崧騰企業股份有限公司 2024 年至 2026 年第一季財務報告。本文財務分析主要依據財報數據,包含合併營收、毛利率創 14 年新高、稅後淨利及每股淨值 43.02 元等關鍵指標。
-
財經資訊平台與法人分析報告(2025.08 – 2026.01)。參考關於崧騰受惠俄烏重建商機、AI 伺服器電源連接器進展、柬埔寨廠擴產效益,以及法人對其 2026 年獲利挑戰 5-6 元之評估。
-
國內外財經媒體產業專文及新聞報導(2024.09 – 2026.01)。彙整關於公司月營收表現、車用產品量產時程遞延與放量、家電新案啟動,以及外資籌碼動向與股價技術面分析之即時資訊。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。