
圖(1)個股筆記:6592 和潤企業(圖片素材取自個股官網)
更新日期:2026 年 09 月 15 日
產業地位與投資亮點
和潤企業股份有限公司(Hotai Finance Co., Ltd.,股票代號:6592)為台灣汽車金融與租賃市場的關鍵領導者。作為和泰汽車集團旗下的金融核心,公司憑藉強大的品牌通路優勢,長期穩坐台灣汽車分期市場龍頭。面對全球高利率環境與產業結構轉變,和潤企業正積極從單一的汽車金融公司轉型為全方位資產融資平台。
近年來,公司不僅深化企業金融與機車分期業務,更跨足綠色能源與東南亞市場,試圖打造第二成長曲線。然而,隨著 2025 年下半年金融消費者保護法納管生效,以及 2026 年初總體經濟信用週期反轉帶來的資產品質考驗,和潤企業正處於營運體質調整的關鍵時刻。本文將深入剖析其商業模式、競爭護城河及未來發展潛力。
公司概要與發展歷程
企業基本資料
和潤企業成立於 1999 年 5 月,總部位於台北市中山區,初始由和泰汽車旗下的和展投資等公司以新台幣 3 億元資本額共同設立。公司秉持「顧客為先、專業誠信」理念,初期業務聚焦於和泰代理品牌(TOYOTA、LEXUS)的汽車分期付款,隨後逐步擴張至中古車、機車及企業設備的融資租賃服務。
發展沿革與轉型軌跡
和潤企業的發展史堪稱台灣非銀行金融業(NBFI)的縮影,其關鍵里程碑包括:
-
奠基與擴張期(1999-2015):1999 年成立後,2002 年跨足非和泰體系的中古車融資。2007 年與和運租車共同成立和運國際,進軍中國大陸市場,並開始承作設備租賃業務。
-
資本市場與多元化(2018-2022):2019 年 12 月正式於台灣證券交易所掛牌上市。2022 年 5 月,聯合母集團投資 10 億元成立「和潤電能」,正式進軍再生能源市場。
-
國際化與生態系建構(2023-至今):2023 年取得柬埔寨李華租賃(HFC)股權,並於 2025 年 8 月經董事會決議將持股增至 66%,取得經營控制權。同時,面對 2025 年 9 月生效的融資租賃業納管新規,公司積極調整授信策略並強化法遵。
集團組織架構
和潤企業透過次集團化與分社化策略,建構專業分工的金融生態系:
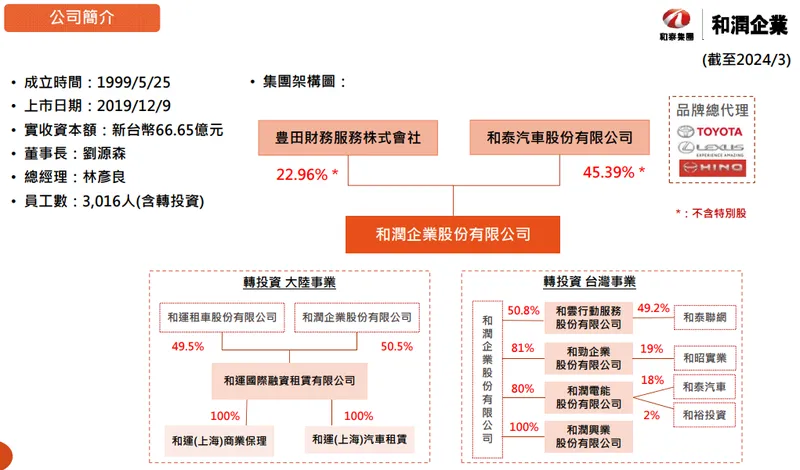
圖(2)集團架構圖(資料來源:和潤企業公司網站)
核心業務與產品系統
和潤企業的產品本質為「資金的應用場景」,主要涵蓋三大事業群與新興業務:
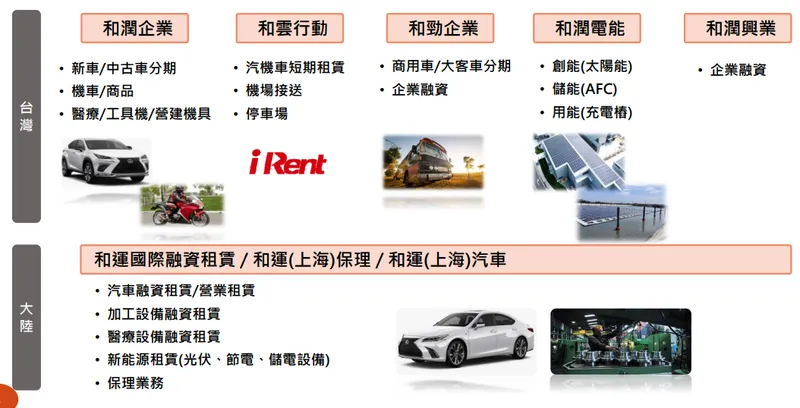
圖(3)公司業務(資料來源:和潤企業公司網站)
交通工具融資(核心基石)
-
新車分期:配合和泰汽車體系,提供 TOYOTA、LEXUS 等品牌購車貸款,為最穩定的案源。
-
中古車與機車融資:針對一般大眾提供車輛抵押貸款與機車分期。此領域利差較高,為近年提升獲利能力的重要引擎。
-
商用車分期:透過子公司和勁企業,專精大型貨車與客車融資,連續多年居市場第一。
企業金融與租賃(穩健動能)
-
設備租賃:涵蓋醫療設備、工具機、營建機具等,協助中小企業進行資本支出與數位轉型。
-
應收帳款受讓(保理):提供企業營運週轉金服務。2025 年前 7 月,企金產品營收佔比已成功突破 30%,展現多元化策略成效。
綠能與創新事業(未來引擎)
-
和潤電能:秉持「創能先行、儲能加速、充電售電並進」策略,開發太陽能電廠、建置儲能系統,並經營自有充電樁品牌 EV Run。
-
商品分期(Pay4U):提供消費者先買後付(BNPL)服務,合作商家逾 5,000 家,積極打造數位金融生態圈。
營收結構與財務表現
營收結構分析
和潤企業的營收高度集中於利息與租賃收入。隨著策略調整,企業金融與綠能比重正逐步上升。
近期財務績效與資產品質
受全球高利率環境及台灣市場結構調整影響,和潤近期的財務表現面臨挑戰:
-
營收與獲利表現:2024 年全年稅後淨利約 30.56 億元,較 2023 年歷史高點下滑。2025 年上半年合併營收為 120.83 億元,稅後淨利 16.3 億元,每股盈餘(EPS)為 1.92 元。營收年減主因係出售和雲行動服務股權導致基期不同,但核心車貸業務仍維持穩定。
-
資金成本壓力:升息循環導致公司向銀行取得資金的成本上升,壓縮淨利差(NIM)。
-
資產品質控管:2025 年第二季台灣市場延滯率已降至 1.21%。然而,進入 2026 年初,受總體經濟信用週期反轉影響,小企業償債能力下降,業界整體違約率有拉升隱憂,公司持續採取嚴格的授信策略以控制呆帳風險。
籌資與資本結構
為維持營運資金並優化財務結構,和潤具備多元籌資管道:
-
特別股發行:2023 年發行乙種特別股募集約 50 億元,用於償還銀行借款。
-
ESG 聯貸與綠色債券:2024 年完成 295 億元 ESG 聯貸案,並持續發行公司債鎖定長期資金成本。公司獲中華信評「twAA-/twA-1+」優良評級,具備籌資成本優勢。
市場布局與區域分析
區域營收分布
和潤的業務高度集中於台灣本土市場,並逐步擴大海外版圖。
海外市場拓展進度
-
中國大陸:透過和運國際租賃深耕多年,提供汽車與醫療設備租賃。近年因當地經濟放緩,採取保守授信策略,著重資產品質而非規模擴張。
-
東南亞市場(柬埔寨):2024 年柬埔寨子公司取得微型金融執照(MFI)。2025 年 8 月,董事會決議增持 HFC MFI 股權至 66%,取得絕對控制權。該子公司近兩年資產規模以逾 50% 幅度快速成長,為公司南向策略的重要突破口。
客戶結構與價值鏈分析
和潤企業在金融價值鏈中扮演「資金批發轉零售」的關鍵角色,結合母集團資源形成強大生態系。
核心技術與護城河
-
大數據信用評分系統:累積百萬名車主還款行為數據,結合 AI 智能核貸,實現高效率審核。
-
資產處置能力:依託和泰集團的中古車拍賣平台(和運勁拍),對收回的抵押車輛具備極強的變現與殘值評估能力,降低實質呆帳損失。
競爭優勢與市場地位
競爭態勢分析
在台灣非銀行金融市場中,和潤面臨來自同業與傳統銀行的激烈競爭:
-
中租-KY(5871):租賃業霸主,在企業融資與綠能資產(全台最大太陽能主)具絕對優勢,且東南亞布局深厚。
-
裕融企業(9941):隸屬裕隆集團,在中古車、機車分期及移動服務生態系(LINE GO)競爭激烈。
核心競爭力
相較於競爭對手,和潤的優勢在於獨佔性的通路紅利。母公司和泰汽車在台灣新車市場市佔率長期超過 30%,和潤作為專屬金融夥伴,擁有極低的獲客成本(CAC)與穩定的優質案源。此外,其在重車分期與醫療設備分期領域亦穩居市場龍頭。
近期重大事件與挑戰
監管政策變化(金保法納管)
2025 年 9 月 15 日,金融消費者保護法修正案正式將融資租賃業納管。新規要求利率與費用須完整揭露(APR)、限制融資金額不得逾越標的物價值,並禁止不當催收。此政策短期內增加公司的合規成本並限制放款擴張彈性,但中長期有助於淘汰體質不佳的同業,促使產業回歸基本面競爭。
內部治理與市場波動
-
高層涉弊調查:2025 年 9 月,檢調針對集團前董事蘇紘明兄弟涉嫌內線交易及操縱股價發動搜索約談。此事件對公司治理形象造成短期衝擊。
-
指數成分股剔除:2025 年 9 月,和潤企業遭剔除於台灣中型 100 指數及 0051 ETF 成分股之外,引發被動資金賣壓。
-
股價重挫:進入 2026 年 3 月,受高利率環境延續及信用週期反轉擔憂影響,租賃三雄(中租、裕融、和潤)股價同步重挫,市場對資產品質惡化的疑慮升溫。
永續發展與社會責任 (ESG)
儘管面臨營運挑戰,和潤在 ESG 領域仍持續投入:
-
環境保育:連續多年推動濕地保育,2025 年擴大至全台六都,並舉辦「綠電走讀」活動推廣再生能源教育。
-
社會參與:投入逾 800 萬元推動機車道安計畫,捐贈導護裝備,並榮獲 ATD BEST 國際人才發展大獎。
未來發展策略與展望
短中期營運策略
和潤企業確立了「向下紮根,向上突圍」的核心戰略:
-
鞏固本業:在金保法新規下,優化汽車金融的授信流程,確保資產品質穩健。
-
衝刺企金與綠能:擴大和潤興業的企業客群,目標企金營收佔比持續提升;和潤電能則加速太陽能案場掛表與儲能建置,創造抗通膨的固定收益。
-
深化東南亞布局:以柬埔寨 HFC 為核心,整合集團資源,目標五年內成為當地前三大微型金融機構。
潛在風險評估
-
利率風險:若全球降息時程延後,高昂的資金成本將持續擠壓淨利差。
-
信用風險:總體經濟放緩可能導致中小企業與個人消費者的違約率上升,需密切監控延滯率變化。
-
法規風險:需適應金保法帶來的作業模式轉變,避免因合規瑕疵遭受裁罰。
重點整理
和潤企業(6592)正經歷從高成長期邁向成熟轉型期的陣痛。憑藉和泰集團的通路護城河與優異的資產處置能力,其在台灣汽車金融的龍頭地位依然穩固。面對高利率與監管趨嚴的雙重夾擊,公司積極提高企業金融比重、擴張綠能實體資產,並跨足東南亞市場以分散風險。短期內,投資人需密切關注其呆帳提列狀況與利差變化;中長期而言,若能成功度過信用週期底部並發揮綠能事業綜效,和潤仍具備重返成長軌道的深厚潛力。
參考資料說明
-
和潤企業股份有限公司法人說明會簡報及財務報告。本研究參考相關財報數據,包含合併營收、營收結構、延滯率變化及各事業體營運表現。
-
和潤企業官方發布之集團結構說明、永續報告書及董事會決議公告。本文的組織架構、ESG 執行成果及柬埔寨投資案等資訊主要依據上述官方文件。
-
國內財經媒體與新聞報導(2025.08 – 2026.03)。涵蓋公司營收公告、金保法納管影響分析、內部治理事件、綠能與道安公益活動,以及近期租賃產業股價波動之市場動態。
-
金融與租賃產業相關研究報告。提供台灣非銀行金融業競爭態勢、利率環境對資金成本之影響,以及同業(中租-KY、裕融)比較分析之參考。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。