
圖(1)個股筆記:6291 沛亨(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
產業地位與投資亮點
沛亨半導體(Analog Integrations Corporation,股票代號:6291)為台灣首家專業從事類比 IC 設計的無晶圓廠(Fabless)企業。自 1992 年成立以來,公司在電源管理 IC 領域累積深厚技術底蘊。2018 年母公司振曜科技入主後,沛亨成功啟動轉型,將營運觸角從傳統個人電腦市場,延伸至網通設備、專業影音及醫療影像等高毛利利基市場。
受惠於全球 AI 資料中心建置潮帶動的光纖高速傳輸需求,以及 Wi-Fi 7 規格升級,沛亨近期營運動能強勢。2025 年第三季單季每股盈餘(EPS)達 2.32 元,創下歷史次高。法人預估,在光纖產能滿載且訂單能見度達 2026 年底的挹注下,2026 年獲利有望呈現翻倍成長,展現強大轉型爆發力。
公司概要與發展歷程
台灣類比 IC 設計先驅
沛亨半導體成立於 1992 年,總部位於新竹科學園區,目前資本額約為新台幣 4.2 億元。公司初期專注於類比 IC 產品研發與銷售,成功打破早期由德州儀器(TI)等外商壟斷的局面,並於 2004 年正式掛牌上櫃。沛亨始終堅持以自有品牌「AIC」行銷全球,為客戶提供從設計到量產的完整電源管理解決方案。
關鍵轉型與集團綜效
沛亨發展歷程中最重要的轉捩點發生於 2018 年,振曜科技集團(Netronix Inc.)透過私募入主成為最大股東。在集團資源挹注下,沛亨展開多元化業務布局,透過策略併購西柏科技(Cypress IT)部分股權及超昱光電(Optek Technology),成功跨足專業影音、醫療影像傳輸及光纖線材領域,實現由虧轉盈,並大幅優化財務結構。
核心業務與產品系統
沛亨產品線廣泛,主要劃分為兩大事業部,涵蓋從單一晶片到系統級解決方案的多元應用:
網通產品事業部
此部門為沛亨傳統核心業務,專注於電源管理 IC(PMIC)設計。主要產品包含線性穩壓器(LDO)、切換式穩壓器(DC-DC Converter)及 LED 驅動 IC。近年產品應用已成功從消費性電子轉向網通設備(如 Wi-Fi 7 路由器、5G 基地台)與工業控制領域,提供高穩定度與耐高壓的電源轉換方案。
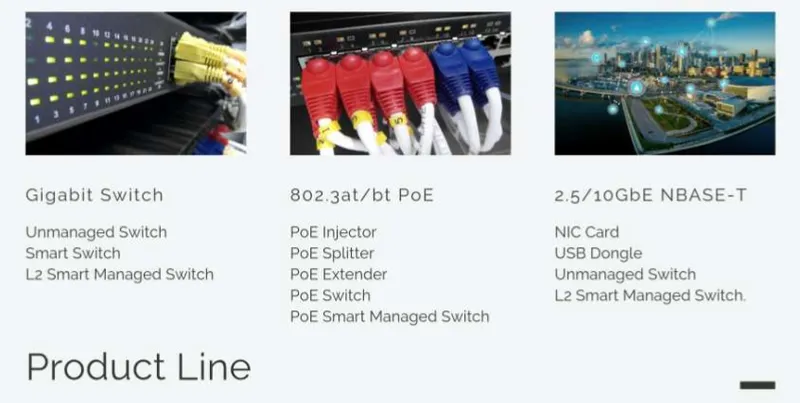
圖(2)網通產品(資料來源:沛亨公司網站)
電腦周邊與系統事業部
透過子公司與集團資源整合,此部門涵蓋專業影音與醫療傳輸、電聲元件及光纖產品。沛亨不僅提供晶片,更能結合影像處理技術,針對醫療內視鏡或 4K/8K 影像傳輸提供完整系統方案。此外,超昱光電的光纖線材產品,正迎合 AI 伺服器高速傳輸的龐大需求。
圖(3)光纖線材(資料來源:沛亨公司網站)
營收結構與市場分析
產品營收比重
根據 2024 年營運資料分析,沛亨營收結構已擺脫對單一 PC 市場的依賴,呈現多元化發展態勢:
網通產品事業部佔比達 60%,為公司營收主力,受惠於網通規格升級需求穩健。電腦周邊事業部佔比 40%,其中光纖與醫療影音產品具備高毛利特性,是推升整體獲利能力的重要引擎。
區域市場分布
沛亨銷售網絡遍及全球,近年積極降低中國消費性電子市場比重,轉向歐美與台灣的高階應用市場:
台灣市場佔比 33%,主要供應本地系統代工廠及集團內部需求。中國市場降至 18%。美國與荷蘭合計佔比達 23%,突顯公司在拓展高階工業與醫療市場的成效。日本市場則透過長期深耕,穩定維持在 8% 水準。
產業價值鏈與客戶結構
供應鏈定位與生產模式
沛亨採用輕資產的 Fabless 模式,專注於前端電路設計與後端銷售。
上游晶圓製造主要委託聯電、世界先進及台積電等晶圓代工廠的 8 吋成熟製程;封裝測試則交由超豐等專業大廠。此模式讓沛亨在半導體景氣波動時保有極佳財務彈性。
客戶群體分析
沛亨客戶結構涵蓋直接系統大廠與代理商通路。在網通領域,產品打入多家台灣網通代工大廠;在集團協同方面,電源 IC 直接導入振曜科技的電子書閱讀器與電子貨架標籤(ESL),形成穩定的內部出海口。近期光纖產品更傳出受惠於 Meta 等大型雲端服務商(CSP)的建置需求。
競爭優勢與市場地位
在競爭激烈的類比 IC 市場中,沛亨憑藉以下優勢建立護城河:
-
集團綜效與內需保障:背靠振曜集團,沛亨擁有穩定的內部訂單支持,降低新產品推廣風險,並能參與終端系統開發,提供「晶片加系統」的整合方案。
-
利基市場精準定位:避開與德州儀器(TI)或國內大廠在標準型消費性電子產品的價格戰,專注於要求高穩定度與低雜訊的醫療影像、工業控制及 Wi-Fi 7 網通領域。
-
深厚類比設計經驗:擁有超過 30 年類比電路開發經驗,能針對客戶特殊規格提供快速客製化服務,反應速度優於國際大廠。
近期重大事件與財務表現
營運爆發與光纖商機
2025 年下半年至 2026 年初,沛亨營運展現強勁爆發力,主要受惠於 AI 基礎建設需求。
| 時間點 | 重大事件與營運亮點 | 影響評估 |
|---|---|---|
| 2025年11月 | 公布第三季財報,單季營收 5.74 億元,EPS 2.32 元。 | 營收創歷史次高,毛利率提升至 36.5%,獲利季增 883%。 |
| 2025年12月 | 光纖產品稼動率滿載,訂單能見度達 2026 年底。 | AI 資料中心高速傳輸需求爆發,公司積極洽談擴產計畫。 |
| 2026年2月 | 傳出受惠康寧與 Meta 高達 60 億美元光纖供應協議。 | 法人看好沛亨為最大受益者之一,帶動股價連續強勢漲停。 |
| 2026年3月 | 法人上修獲利預估,預期 2026 年 EPS 達 12-13 元。 | 量價齊揚帶動獲利翻倍成長預期,市場評價顯著提升。 |
財務體質優化
沛亨近年毛利率穩定維持在 32% 至 36% 的高水準,反映產品組合優化成效。公司負債比率約 35%,財務結構穩健,具備充足營運現金流以支撐未來研發與擴張需求。
未來發展策略與展望
展望未來,沛亨將持續深化轉型成果,發展策略聚焦於三大方向:
-
擴大光通訊與 AI 應用版圖:針對 AI 資料中心對高速傳輸的龐大需求,積極擴充光纖線材產能。同時,持續開發 AI 伺服器專用電源管理晶片,搶攻 AI 基礎建設商機。
-
深耕網通與新興應用:把握 Wi-Fi 7 換機潮,擴大高階網通電源 IC 市佔率。此外,積極將光纖與電源技術導入無人機等軍工應用領域,目前產品已進入送樣驗證階段,有望成為新成長動能。
-
強化集團系統整合:持續與母公司振曜科技合作,在廣告機、POS 系統擴大彩色電子紙應用。結合西柏科技資源,深化醫療影像與專業影音市場的系統級解決方案。
重點整理
沛亨半導體已成功從傳統單一類比 IC 設計廠,蛻變為具備系統整合能力的利基型供應商。透過集團資源整合,公司成功避開消費性電子紅海,轉向網通、醫療及光纖通訊三大高毛利領域。
近期在 AI 資料中心光纖需求爆發及 Wi-Fi 7 規格升級帶動下,沛亨營收與獲利展現強勢成長動能。憑藉穩健財務體質、深厚技術底蘊及明確利基市場定位,沛亨在 2026 年具備極高的成長潛力,是台灣半導體產業中值得關注的轉型典範。
參考資料說明
-
沛亨半導體股份有限公司官方網站公開資訊。本文參考公司網站提供的基本資料、發展歷程、主要業務劃分及產品介紹。
-
沛亨半導體股份有限公司法人說明會簡報與業績發表會資料(2025.12)。提供最新營運數據、光纖產能狀況、無人機應用進展及未來展望。
-
沛亨半導體股份有限公司財務報告。本文財務分析主要依據近期財報,包含合併營收、毛利率、稅後淨利及 EPS 等關鍵數據。
-
國內券商與法人投資研究報告(2025.12 – 2026.03)。參考法人對沛亨在 AI 光纖供應鏈角色評估,以及對 2026 年獲利(EPS)的預估數據。
-
財經媒體產業新聞報導(2025.07 – 2026.03)。彙整關於沛亨股價表現、Meta 光纖大單受惠情況、Wi-Fi 7 布局及集團資源整合的即時市場動態分析。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。