
圖(1)個股筆記:6535 順藥(圖片素材取自個股官網)
更新日期:2026 年 09 月 12 日
核心產品與技術
順藥醫藥生技股份有限公司(Lumosa Therapeutics Co., Ltd.,股票代號:6535)於 2000 年 11 月 13 日成立,總部位於台北市南港區,為晟德集團(Sheng De Biotech,股票代號:4123)旗下重要的新藥研發公司。順藥專注於神經科學與腫瘤治療領域的創新藥物開發,致力於解決尚未被滿足的醫療需求。公司於 2016 年 9 月在台灣證券櫃檯買賣中心掛牌上櫃,實收資本額約為新台幣 16.5 億元。晟德集團為公司最大股東,持股比例約 35%,體現集團對順藥長期發展的堅定挹注。
公司發展歷程經歷數次關鍵轉型與整合。2014 年為公司營運的關鍵轉折點,同年 6 月與晟邦醫藥科技及柏康生物醫藥合併,強化在新藥開發領域的佈局,並正式更名為現今的「順藥醫藥生技股份有限公司」,確立以疼痛、中風及癌症新藥開發為三大主軸。2018 年 10 月完成與金樺生物醫學的合併案,引進癌症新藥與生物製劑開發專案。2019 年 1 月取得生控基因疫苗股份有限公司 23.7% 股權,跨足免疫醫學領域;同年 2 月,將生物藥物委託研究機構(CRO)相關業務出售予永昕生物醫藥,更專注於核心的新藥研發業務。
順藥並不具備傳統消費性品牌,其核心價值在於專利藥品名稱與研發技術平台。公司採取「輕資產」的 rSOP(re-Search, Optimize, Patent)與 SDL(Search, Development, Licensing)開發授權模式。rSOP 模式旨在降低風險並縮短開發時間:在現有的科學基礎上尋找被低估的藥物,改善藥物的劑型或適應症,並強化全球專利保護。SDL 模式則專注於研發中段:挑選具備高度市場需求的候選藥物,運用臨床實力推動試驗,並在藥物價值最高點將權利授權給國際大藥廠,獲取簽約金、里程碑金及未來的銷售分潤。
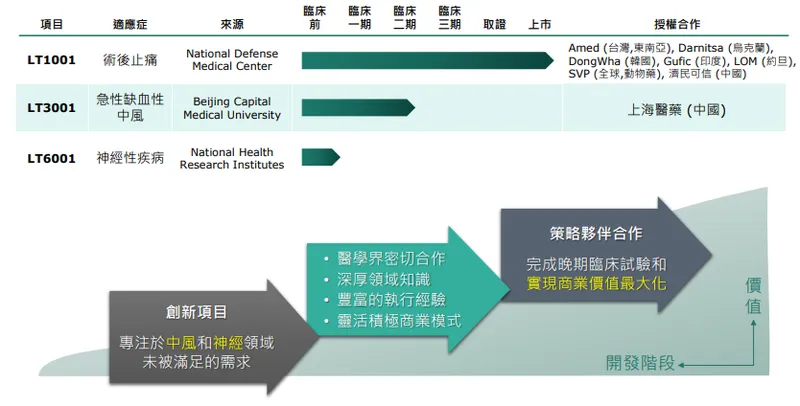
圖(2)新藥研發進程(資料來源:順藥公司網站)
順藥的核心產品線專注於中樞神經系統疾病與疼痛管理,主要研發項目包含 LT3001、LT1001 以及 LT6001。
LT3001 為順藥研發的首創雙重作用機制(First-in-class, dual-mechanism)新藥,結合溶栓與神經保護功能。急性缺血性中風是全球第二大死因,每年超過 700 萬名急性缺血患者中,高達 80% 未接受溶栓治療。現行標準療法(如 rt-PA)受限於 3 至 4.5 小時的黃金治療時間,且有導致出血的風險。LT3001 的核心目標是將有效治療時間窗大幅延長至 24 小時。
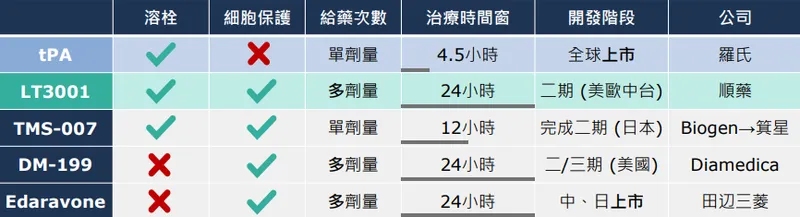
圖(3)LT3001: 急性中風治療開發的領先項目(資料來源:順藥公司網站)
LT3001 的獨特作用機制在於利用體內原有的溶栓途徑,選擇性地溶解血栓,同時清除氧化壓力產生的自由基並抑制發炎反應。臨床數據指出,LT3001 具備良好的安全性,未增加出血風險。若研發順利,LT3001 專利期望可延長至 2045 年,潛在適用患者數可望提升 5 倍以上,對應的全球中風治療市場規模預估高達 106 億美元。
LT1001(商品名:納疼解 Nalfurate)是一款長效型術後止痛針劑,已取得台灣、新加坡、泰國、馬來西亞、汶萊及烏克蘭等六國藥證。其主要特色為透過肌肉注射,單次給藥即可提供長達七天的持續止痛效果,且相較於傳統鴉片類藥物,無明顯呼吸抑制的風險。順藥持續透過區域授權模式擴大 LT1001 的市場版圖,並積極開發癌症疼痛管理等新適應症。
LT6001 是順藥針對神經退化性疾病(如阿茲海默症)開發的外泌體(Exosome)新藥。此項目採用順藥專利保護的強化型外泌體技術,透過與顥晟生醫合作開發的「誘導型外泌體」技術,解決傳統外泌體生產產量不足的瓶頸。
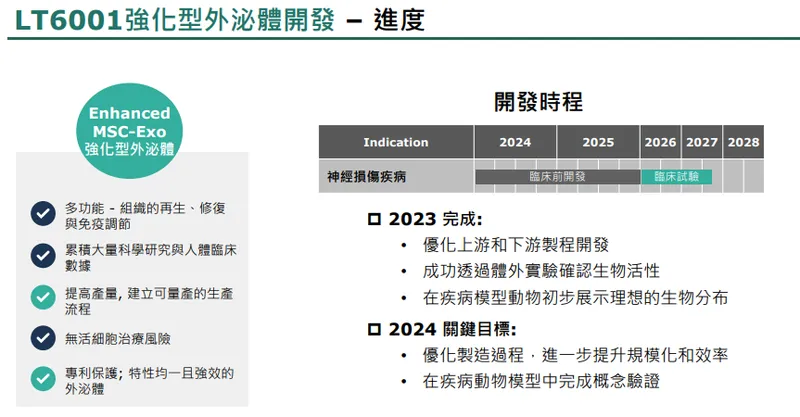
圖(4)LT6001強化型外泌體開發 – 進度(資料來源:順藥公司網站)
在競爭優勢方面,腦中風領域的競爭對手如勃林格殷格翰的 tPA 幾乎壟斷全球溶栓藥物市場,但其治療窗口僅 4.5 小時且有出血風險。勃林格殷格翰近期推廣更快速的溶栓藥 TNK (Tenecteplase),迫使順藥必須在臨床數據中強調安全性與長窗口的絕對差異。此外,加拿大 NoNO Inc. 的 Nerinetide 之前在大型臨床中因與 tPA 產生交互作用而失敗,該數據警示為順藥提供了寶貴的臨床設計參考。
長效止痛領域的競爭對手如 Pacira BioSciences 的 Exparel 藥效約為 3 天,且近期積極擴張美歐市場。順藥 LT1001 憑藉專利前驅藥技術,一針維持 7 天藥效,並將戰場鎖定在亞洲與非鴉片類替代市場,避開硬碰硬,採取利基策略。
營收結構
順藥目前的營收主力依賴 LT1001 止痛藥的穩定銷售,但投資市場對其評價主要來自 LT3001 腦中風藥物的臨床進展。由於研發公司前期投入極大,營收佔比僅能反映當前的營運活動,未來的獲利爆發點將取決於研發管線的授權成功與否。
營收來源主要分為三大類:商品銷售收入約佔 59.8%,主要來自 LT1001 長效止痛藥的實際銷售分潤;授權金收入約佔 36.1%,來自新藥授權給合作夥伴時收取的簽約金或里程碑金;提供勞務約佔 4.0%,包含相關技術諮詢或研發合作服務。新藥公司的營收佔比會因年度是否有重大的里程碑達成而有極大差異。
區域營收分布方面,台灣市場佔比約 80% 至 90%,為目前最穩定的營收來源。由於 LT1001 已在台灣多家大型醫院自費使用,且台灣市場開發最早、通路最成熟,因此貢獻了絕大部分的銷售收入。亞洲及其他地區佔比約 10% 至 20%,包含東南亞的銷售分潤,以及來自中國的階段性里程碑金。未來隨著 LT1001 在中國取得藥證,以及 LT3001 達成全球授權,營收重心將可能轉向北美或全球授權金。
在供應鏈與生產基地方面,順藥採取輕資產經營模式,無自有生產基地,所有的藥品生產均委託給專業的委託開發暨製造服務(CDMO)藥廠。針對已上市的 LT1001,主要委託台灣具備 PIC/S GMP 認證的專業藥廠進行代工。針對研發中的 LT3001,主要委託晟德集團旗下的永昕生物醫藥負責臨床批次生產。
原物料價格波動對順藥成本的影響極低。新藥的售價是基於其醫療價值與專利保護,原料藥成本通常僅佔藥品終端售價的極小比例。真正的成本壓力來自於臨床試驗費用、專業人力成本以及委託研發與生產費用。
財務績效方面,順藥目前處於研發投入期,近年多數季度呈現虧損,主因是 LT3001 的全球臨床試驗費用極為昂貴。2024 年全年營收為新台幣 4,086 萬元。法人預估 2025 年每股盈餘為 -2.48 元,持續虧損。然而,市場預期 2026 年受惠於 LT3001 的授權金挹注,營收可望達 24.2 億元,稅後淨利達 19.41 億元,每股盈餘上看 11.50 元,實現轉虧為盈。
重大事件
2025 年 10 月下旬,順藥於世界中風大會(WSC 2025)揭露 LT3001 臨床二期完整數據。數據指出,LT3001 在中重度及失能型中風患者中展現改善功能恢復的效果,且未發生症狀性顱內出血,安全性良好。205 試驗進一步指出,LT3001 治療組在運動失能患者中,90 天達到功能接近完全恢復的比例,較安慰劑組提升約 11% 至 15%。
然而,初期因中國公告二期藥物效果未提供 p 值,且數據指出 LT3001 在輕症中風病人療效不明顯,引發市場失望性賣壓。2025 年 10 月 28 日,順藥股價開低後摜殺跌停,收在 244 元。此外,法人表示,授權時程較先前團隊釋出的 2025 年底到 2026 年初晚,亦是引發賣壓的原因之一。
為挽回市場信心,順藥在法說會上新增歐美部份臨床數據說明,強調 LT3001 成功將治療時間窗擴展至 24 小時,對失能型等高醫療需求族群的臨床效益更為突出。後續法人發布報告,認可 LT3001 雙效機轉潛力,預計全球市場潛力可達百億美元,並以風險調整淨現值模型估算,上調目標價至 400 元,建議強力買進,帶動股價逐步回穩。
在國際授權進度方面,順藥正積極尋求突破點,力求加速 LT3001 臨床三期的合作與授權。法人預估,順藥有機會於 2026 年第二季取得 8,000 萬美元簽約金,授權金總包裹可達 16 億美元。若授權金額如預期,順藥營運很有機會在 2026 年提前進入獲利期。
資本支出與籌資方面,為維護股東權益及展現對公司未來發展的信心,順藥於 2025 年 4 月啟動庫藏股買回計畫,預計買回 1,000 張股票。大股東晟德集團亦表達對順藥長期發展前景深具信心,將持續給予資金挹注。
未來展望
順藥未來發展將持續聚焦於核心產品的推進與技術平台的深化,並積極拓展全球市場,目標成為國際級的新藥研發公司。
在短期發展計畫(1-2 年)方面,LT3001 的全球三期臨床試驗為重中之重。順藥已於 2025 年 9 月向美國 FDA 提交 LT3001 三期臨床試驗諮詢,預計 2025 年 11 月初取得初步回覆,並於 2025 年底前向 FDA 及中國藥監局提交三期臨床試驗計畫。目標在 2026 年第一季於中國率先啟動三期收案,2026 年啟動全球三期臨床試驗,並於 2027 年第二季完成期中分析。全球三期臨床支出預估約 1 億美元。同時,公司將在未來 1 至 2 年內,全力爭取國際大廠授權,實現早期價值回收。
在中長期發展藍圖(3-5 年)方面,順藥目標於 2030 年在中國率先上市 LT3001,並於同年完成歐美市場上市許可申請。若 LT3001 順利上市,依每療程 1.6 至 2.5 萬美元估算,全球潛在市場規模可達 60 至 80 億美元。
針對 LT1001,公司將透過合作夥伴 Darnitsa 加速歐洲市場的藥證申請與上市準備,同時拓展癌症疼痛等新適應症,擴大市場潛力與營收來源。針對 LT6001,目標在 2026 年提交臨床試驗申請,將外泌體技術平台推向臨床驗證階段。
投資價值綜合評估方面,順藥正處於從本土研發藥廠跨向國際授權藥廠的關鍵轉折點。其未來的價值高度掛鉤於核心產品的臨床成敗,屬於高風險、高報酬的投資標的。投資人需密切關注 LT3001 全球三期臨床數據、國際授權進度,以及公司的現金餘額與研發費用控管狀況。若能順利完成全球授權,順藥有望迎來爆發性的營收成長。
參考資料
-
順藥醫藥生技股份有限公司 2024 年第三季財務報告及法說會簡報。本文主要參考法說會簡報的財務數據、產品結構分析及未來展望。
-
華南證券、元大投顧、富邦證券及凱基證券等產業研究報告(2024.09 – 2025.10)。研究報告提供順藥在腦中風及疼痛管理領域的專業分析,以及對公司未來獲利與目標價的預估。
-
鉅亨網、經濟日報及工商時報等財經媒體報導(2024.09 – 2025.10)。報導詳述順藥 LT3001 臨床二期數據發布後的市場反應、股價波動及法人觀點。
-
世界中風大會(WSC 2025)發布之 LT3001 臨床二期完整數據資料。
免責聲明
請參閱本站免責聲明,本站所提供資訊係基於公開資料整理與本站演算法進行分析,僅供一般投資資訊參考,不代表任何形式之投資建議、保證或邀約。本站對於所提供資訊之正確性、完整性或實用性不做任何形式之擔保。本站與讀者無任何對價關係,讀者應自行評估相關內容資訊之適當性,並自主進行相關投資決策並承擔盈虧風險,本站不負相關損益責任。